Alle analyses
Diepgaande aandelenanalyses, chronologisch geordend. Filter op onderwerp of bedrijf door te scrollen.
Reddit: sterke winstgroei, maar Google zet het bereik onder druk
Reddit verhoogt de omzet met 53% en verdient steeds meer aan advertenties. Toch daalt het aandeel nabeurs hard door minder zoekverkeer en een zwakkere vooruitblik. Bij $108,36 bedraagt de koers-winstverhouding voor 2027 'slechts' 15,2. Ik bekijk hoeveel groei het advertentiebedrijf kan vasthouden en hoeveel ruimte de lagere waardering biedt.
Amazon: AWS versnelt, maar de rekening voor AI loopt op
Amazon verdient operationeel meer dan ooit en AWS blijft versnellen. Toch daalt het aandeel na de kwartaalcijfers stevig. De markt kijkt vooral naar tegenvallende advertenties en de enorme uitgaven aan infrastructuur. Na de koersdaling wordt de waardering interessanter. Hoeveel van de toekomstige cloudgroei komt uiteindelijk terecht bij de aandeelhouder en hoeveel moet opnieuw worden geïnvesteerd?
ServiceNow: AI-contracten versnellen, de orderpijplijn even niet
ServiceNow versloeg opnieuw zijn eigen prognoses, verhoogde het AI-doel naar $1,7 miljard en hield 36% vrije kasstroom over. Toch zakte het aandeel nabeurs 17,5%. Achter die reactie zitten een tragere orderprognose, druk op de brutomarge en de vraag of AI het verdienmodel van softwarebedrijven aantast. Wat zeggen de cijfers werkelijk over de komende jaren?
Alphabet: Cloud verdubbelt, maar de kasstroom stelt teleur
Google Cloud verdubbelde in omzet, maar Alphabet verloor ruim 10% nabeurs. Search bleef onder de verwachtingen en de vrije kasstroom werd verder negatief. Bij $289,10 betaal je ongeveer 19 keer de verwachte winst van 2027. Hoeveel groei komt na alle AI-investeringen bij de aandeelhouder terecht?
Adyen: de groei versnelt, de marge moet wachten
Adyen groeide in het derde kwartaal harder dan analisten verwachtten, met de eerste kwartaalomzet boven 700 miljoen euro. Toch ging het aandeel ruim 10 procent omlaag. Het bedrijf verlaagt de margeverwachting voor dit jaar en schrapt zijn margedoel voor 2028. Ik reken opnieuw door wat een lagere marge betekent voor de bedrijfswinst in 2028, en welk rendement er vanaf deze koers overblijft.
SoFi: 44 procent groei terwijl de rente tegenwerkt
SoFi groeide in het derde kwartaal harder dan in elk kwartaal van het afgelopen jaar, terwijl de Amerikaanse rente opliep en het aandeel rond de laagste niveaus van 2026 noteerde. Het management verhoogde de jaarverwachting en gaf voor het eerst een vooruitblik op 2027. Achter de recordcijfers zit wel een balans die in hoog tempo groeit. Hoeveel van die groei houdt stand als de rente blijft stijgen?
Nautilus: de wetenschap overtuigt, de verkoop moet nog beginnen
Het aandeel Nautilus Biotechnology verdrievoudigde in amper een maand. De technologie kan iets wat concurrenten nauwelijks lukt en biedt enorme mogelijkheden voor medisch onderzoek. Maar tegenover een beurswaarde van $412 miljoen staat vrijwel geen omzet. Is dit een toekomstige marktleider of vooral een dure belofte?
SPACE: wie verdient aan de economie in de ruimte?
De ruimte wordt dagelijkse infrastructuur. Van lanceringen en satellietinternet tot aardobservatie en datacenters in de ruimte: waar ontstaat de winst, wie draagt het risico en waar ontstaan de kansen? We bespreken de kansen en beperkingen van deze sector.
Vooruitlopend op de nieuwsbrief van zondag: drie koopwaardige aandelen
De afgelopen weken zijn verschillende technologieaandelen stevig gedaald, terwijl de onderliggende vraag sterk blijft. Voor mij ontstaan juist dan interessante koopkansen. Ik heb drie bedrijven geselecteerd met sterke concurrentieposities, aantrekkelijke waarderingen en veel groeipotentieel. Exclusief voor leden deel ik mijn onderbouwing en koersdoelen voor 2028, vooruitlopend op de nieuwsbrief van zondag.
Tesla: de robotaxi rijdt, maar de winst staat stil
Driekwart van de nieuwe Teslas in Noord-Amerika rijdt inmiddels weg met FSD, de Cybercab vervoert betalende passagiers in Austin en de eerste Optimus-robots rollen van een productielijn. Tegelijk bleef er afgelopen kwartaal van elke omzetdollar nog geen 3 cent operationele winst over. En dan is er nog SpaceX. Wat koop je eigenlijk als je vandaag een Tesla-aandeel koopt?
Meta groeit stevig, maar de rekening voor AI groeit mee
Meta haalt steeds meer omzet uit Facebook, Instagram en WhatsApp. Betere aanbevelingen en advertentietechnologie versterken een verdienmodel dat al miljarden mensen bereikt. Tegelijk investeert het bedrijf zoveel in AI dat er afgelopen kwartaal geen vrije kasstroom overbleef. Tegen ongeveer twintig keer de verwachte winst van 2027 is het aandeel interessant, mits die groei zich uiteindelijk ook vertaalt naar meer geld voor aandeelhouders.
Netflix Q3: groei vertraagt, waarderingslijn blijft staan
Netflix rapporteert meer omzet en winst, maar de groei vertraagt en de advertentieverwachting gaat omlaag. In deze kwartaalupdate bespreken we de regionale ontwikkeling, het kijkgedrag en de kwaliteit van de winst. De waarderingslijn uit mijn vorige analyse blijft staan: 25 keer de winst.
Broadcom: sterke groei, maar wie betaalt de AI-rekening?
Broadcom verloor sinds juni ongeveer een derde van zijn beurswaarde, terwijl de omzetgroei juist versnelde. De verwachte winst maakt het aandeel aantrekkelijk, maar achter de AI-orders schuilt een groeiend financieringsrisico. Hoe sterk is de concurrentiepositie, en hoeveel ruimte biedt de huidige koers?
Waarom ik twee aandelen bijkoop en één volledig verkoop
De forse koersdalingen van deze week boden twee interessante koopkansen. Tegelijkertijd besloot ik een andere positie na 83,3% rendement volledig te verkopen. Opvallend, want eigenlijk wilde ik mijn blootstelling aan AI juist afbouwen. Dit is waarom ik toch besloot om bij te kopen.
Rocket Lab: van raketbouwer naar ruimtevaartconcern
Rocket Lab groeit van raketbouwer naar een bedrijf dat satellieten ontwerpt, bouwt, lanceert en straks met Iridium ook zelf exploiteert. De omzet steeg afgelopen kwartaal met 62% en het orderboek is $2,36 miljard waard. Tegelijk schuift de eerste vlucht van de grote Neutron-raket naar 2027. Wat moet Rocket Lab de komende jaren waarmaken om een beurswaarde van bijna $40 miljard te dragen?
TSMC: de volgende groeifase wordt nu gebouwd
TSMC boekte opnieuw een recordkwartaal, maar het belangrijkste nieuws zat in de uitbreidingsplannen. De capaciteit voor 2nm-chips moet volgend jaar meer dan verdubbelen. Zelfs voor 3nm, een technologie waarvoor de eerste fabrieken al jaren draaien, bouwt TSMC extra locaties. De vraag is zo groot dat het bedrijf afwijkt van zijn gebruikelijke aanpak. Intussen blijft na de investeringen bijna een derde van de omzet over als vrije kasstroom.
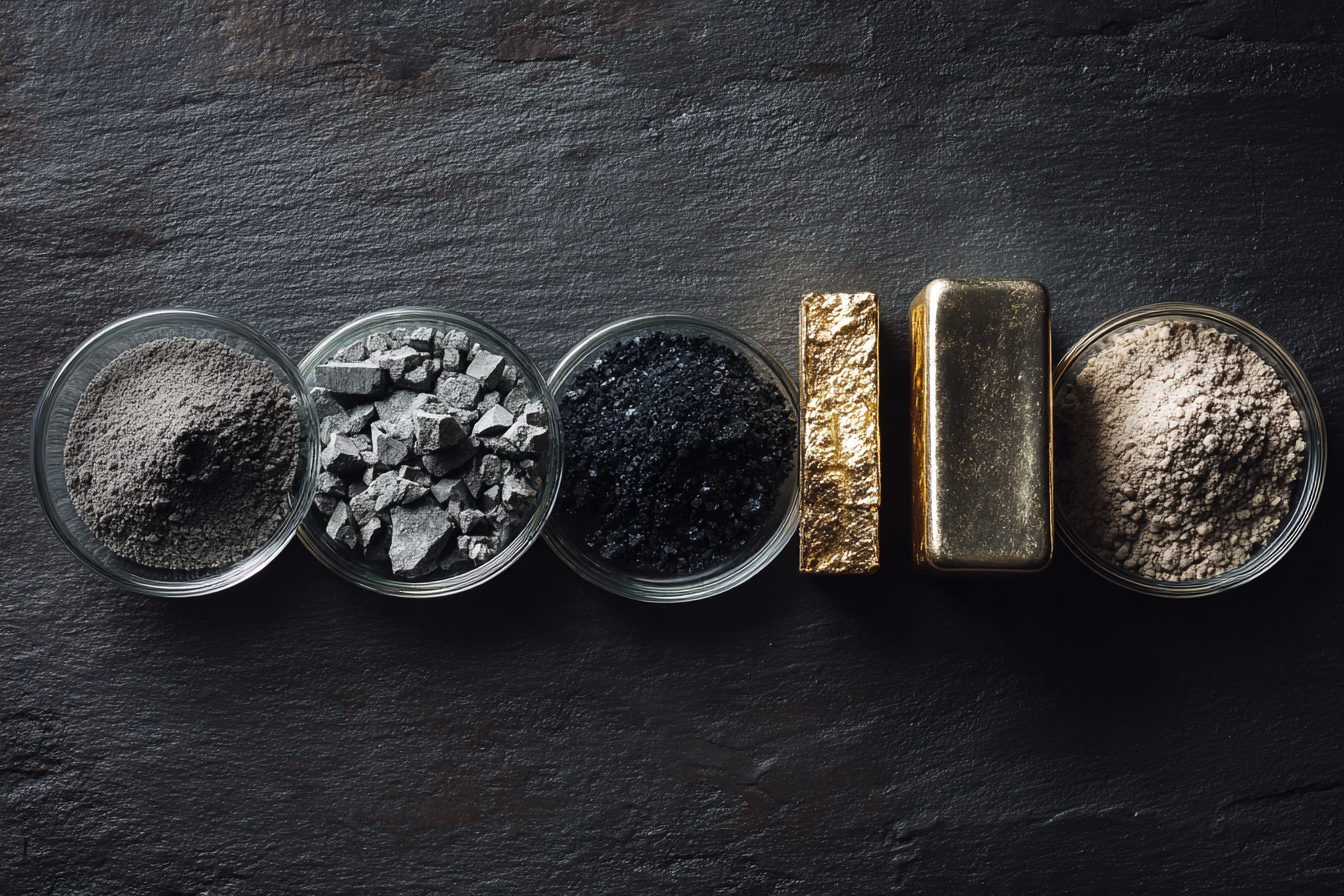
Zeldzame aardmetalen: Washington koopt zich in bij de magneetketen
China beheerst de magneetketen achter elektromotoren, windturbines, robots en wapens, en gebruikt die positie actief. De Amerikaanse overheid neemt daarom belangen in bedrijven als MP Materials en USA Rare Earth en garandeert minimumprijzen. Ik kijk waar in de keten de winst ontstaat en welke beursbedrijven daarvan profiteren.
ASML: recordkwartaal, en de vraag reikt al tot 2030
ASML zette in het derde kwartaal een record neer: €11,7 miljard omzet en een brutomarge van 57,5%. Klanten willen nu al machines bestellen voor 2029 en zelfs 2030, en ASML geeft toe dat de geplande uitbreiding van de productie niet genoeg is. Wat betekent die lange zichtbaarheid voor de waardering?
Elmet Group: de spil van Amerika's nieuwe wolfraamketen
Vrijwel elke raket, pantserdoorborende granaat en kernonderzeeër heeft wolfraam nodig, en China levert het grootste deel van de wereldproductie. Elmet is het enige bedrijf in Amerikaanse handen dat het metaal van poeder tot precisieonderdeel zelf verwerkt. Het Pentagon zegde in september $450 miljoen toe om die positie uit te bouwen. Wat betekent dat voor een bedrijf dat vorig jaar nog $202 miljoen omzet draaide?
Tempus AI: hogere testprijzen moeten de winst brengen
Tempus AI analyseert het DNA van tumoren om artsen te helpen de juiste behandeling te kiezen, en verdient steeds meer aan de medische data die daaruit ontstaat. De koers steeg bijna 50% sinds juli, maar de waardering ligt nog ver onder die van branchegenoot Natera. Vanaf 2027 mogen twee belangrijke tests duurder worden, en die prijsstap is bijna volledig winst. Toch zit er in de cijfers een kostenpost die snel groeit en in de winstcijfers van het management buiten beeld blijft.
Genomics: wie verdient aan het lezen en herschrijven van DNA?
Het lezen van DNA werd 180.000 keer goedkoper en levert al miljarden op. Het herschrijven van DNA kan ziektes in één keer genezen, maar wordt nog langzaam omzet. Een analyse van de keten van Illumina en Tempus tot CRISPR Therapeutics, Intellia en Beam.
Lumentum verdient goud aan het lasertekort, de vraag is voor hoe lang
Lumentum maakt de lasers waar AI-datacenters op wachten, en de vraag is groter dan de fabrieken aankunnen. De omzet verdubbelde, de marges stegen fors. Maar na een koersstijging van ruim 500 procent betaal je vandaag al voor de winst van 2028. Hoeveel ruimte blijft er dan nog over?
Nike: het sterkste merk in sport, maar de winst moet nog terugkomen
Nike verloor in vijf jaar ruim 80 procent van zijn beurswaarde. De hardloop- en voetbalschoenen verkopen weer beter en Noord-Amerika groeit, maar China krimpt hard en het management verwacht dit boekjaar opnieuw minder omzet. Bij $33,87 betaal je 14,4 keer de verwachte winst van boekjaar 2029. De vraag is of die winst er komt.
Koopkansen in mijn portefeuille: zeven aandelen doorgerekend
Een sterk bedrijf wordt pas een interessante belegging als de prijs voldoende ruimte laat voor rendement. Binnen mijn portefeuille zie ik die combinatie bij verschillende ondernemingen. Ik licht zeven aandelen uit en reken door wat omzetgroei, winstgevendheid en waardering kunnen betekenen voor het rendement. Waar liggen de kansen, en hoeveel ruimte blijft er over als de bedrijfsresultaten tegenvallen?
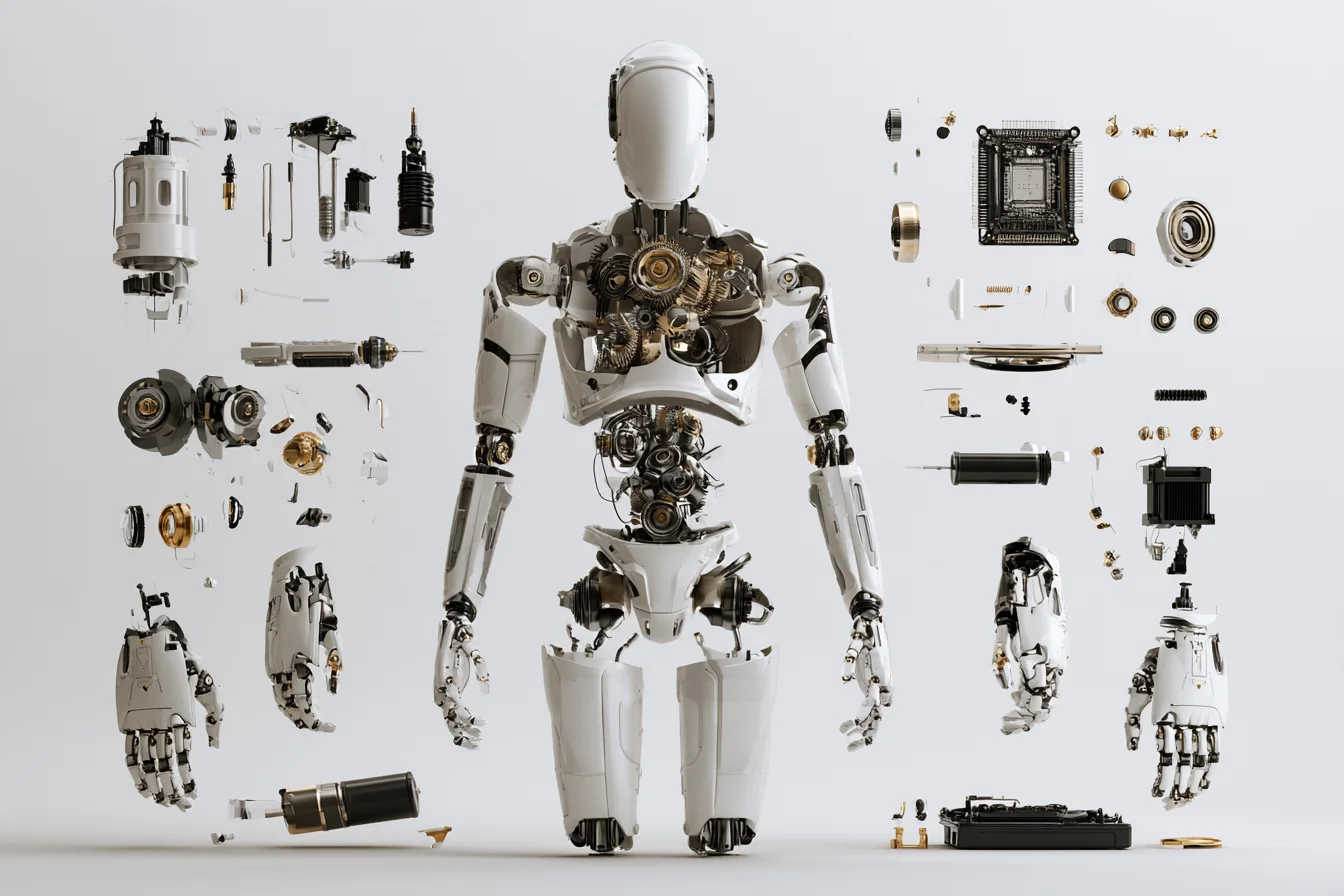
Humanoids: wie verdient aan de robot die straks naast ons werkt?
Humanoids openen een nieuwe markt voor robotbouwers, chipmakers en leveranciers van gewrichten en sensoren. China heeft daarbij een sterke uitgangspositie en Unitree laat zien hoe goedkoop de hardware al kan worden. Voor beleggers zit de kans bij bedrijven die deze groei kunnen omzetten in winst. Ik kijk naar de technologie, de concurrentie en de positie van de belangrijkste beursgenoteerde spelers.
McDonald’s biedt kwaliteit tegen een flink lagere waardering
McDonald’s noteert rond 19 keer de gerealiseerde jaarwinst, terwijl beleggers de afgelopen jaren vaak ruim 25 keer betaalden. Het concern verdient nog altijd miljarden aan huur en franchisevergoedingen en verhoogde zijn dividend voor het vijftigste jaar op rij. De kans zit in een combinatie van winstgroei en waarderingsherstel.
Micron: woensdag draait alles om de houdbaarheid van de recordmarges
Woensdag 30 september presenteert Micron de resultaten over het vierde kwartaal van boekjaar 2026. De geheugenproducent profiteert van een markt waarin AI-datacenters steeds meer geheugencapaciteit opeisen, terwijl het aanbod nauwelijks kan bijbenen. Vooral de toelichting op prijzen, productmix en leveringen in 2027 wordt interessant.
Dit aandeel profiteert van het stroomtekort bij datacenters en oogt goedkoop
Solaris is in korte tijd veranderd van een logistiek bedrijf voor de olie- en gasindustrie in een leverancier van energie-infrastructuur voor datacenters. De vraag naar snelle, lokale stroomvoorziening groeit hard en het management verhoogde de winstverwachtingen fors. Bij $70,36 is de huidige waardering niet laag op historische winst, maar wel interessant als de EBITDA-run-rate van $880 miljoen daadwerkelijk wordt gehaald.
Dit aandeel profiteert van de geheugencyclus en lijkt nog koopwaardig
Silicon Motion groeit uit tot meer dan een leverancier van opslagcontrollers voor pc’s en smartphones. Datacenters en auto’s bieden nieuwe kansen, terwijl de verwachte winst stevig oploopt. Bij $270 lijkt het aandeel aantrekkelijk, mits de groei zich ook vertaalt in kasstroom. Hoe duurzaam is deze ontwikkeling?
Portefeuille-update: winst nemen en ruimte maken voor nieuwe kansen
AMD verkocht met een rendement van ruim 510%, NVIDIA en Alphabet met meer dan 120% winst, en een eerste positie in Hermès. Ik heb vandaag verschillende posities in mijn portefeuille verkleind. Daarmee maak ik ruimte voor een ander type bedrijf en bouw ik mijn cashpositie verder op. Mijn vertrouwen in de verkochte bedrijven blijft overeind. Het gaat om winstneming en een betere balans in de portefeuille.
Celsius: Alani groeit, maar het herstel is nog niet bewezen
Alani Nu groeit stevig en PepsiCo helpt Celsius zijn merken bij meer consumenten te krijgen. Bij 17,5 keer de verwachte winst van volgend jaar vind ik dat een interessante combinatie. Er ligt ruimte om meer uit die merken te halen. Ik onderzoek hoeveel winst de combinatie werkelijk kan opleveren, wat PepsiCo daaraan bijdraagt en bij welke koers het risico voldoende wordt beloond.
Oracle: aantrekkelijk richting 2030, mits de kasstroom volgt
Oracle groeit hard door de vraag naar AI-rekenkracht. Voor beleggers telt uiteindelijk hoeveel winst en vrije kasstroom die groei oplevert. De enorme investeringen en uitgifte van nieuwe aandelen maken dat minder vanzelfsprekend. Ik onderzoek of de huidige waardering voldoende ruimte biedt voor tegenvallers en welk rendement tot 2030 haalbaar kan zijn.
Eaton: de orders stromen binnen, de marge moet nog volgen
Eaton levert de stroomverdeling en koeling waar datacenters niet zonder kunnen. De orders bij het Amerikaanse elektrische segment liggen 41 procent hoger, terwijl de marge daar juist daalde en de nettoschuld opliep naar $19,9 miljard. Op $422,13 rekent de markt op jaren foutloze uitvoering. Ik reken na wat er dan overblijft.
GE Vernova: een sterk bedrijf, maar ook een goede aankoop?
De groei van AI vraagt om meer stroom, turbines en netaansluitingen. GE Vernova levert de apparatuur en ziet zijn orderportefeuille groeien tot $176 miljard. Ik begrijp het enthousiasme over dit bedrijf. Maar hoeveel toekomstige winst betaal je vandaag al? Ik bekijk de groeikansen, de waardering en de koers waarbij het aandeel voor mij aantrekkelijk wordt.
Vistra: de stroomvraag groeit, maar hoeveel blijft er over voor de aandeelhouder?
De CEO koopt aandelen bij en ook de familie Pelosi stapte eerder in Vistra. Tegelijk staat de koers ruim onder de piek, terwijl datacenters steeds meer elektriciteit vragen. Voor beleggers draait de afweging om de prijs van die groei: hoeveel verdienen de bestaande centrales straks, en hoeveel daarvan blijft over na investeringen en schulden?
IREN na de kwartaalcijfers: dit is er veranderd
IREN verloor na de kwartaalcijfers ruim twaalf procent op één handelsdag. Het bedrijf rapporteerde een kwartaalverlies van $684 miljoen en een omzet die lager uitkwam dan een kwartaal eerder. Tegelijkertijd verdubbelde de AI-omzet, werden nieuwe contracten tegen hogere prijzen afgesloten en accepteerde Microsoft de eerste opgeleverde capaciteit. Operationeel is de AI-case daarmee eerder sterker dan zwakker geworden. Toch komt mijn koersdoel nu iets lager uit dan in juli, vooral omdat IREN hard groeit, maar het aantal aandelen en de financieringskosten hard meegroeien.
AppLovin versus The Trade Desk: dezelfde valkuil of een beter bedrijf?
Het aandeel is sinds september gehalveerd, terwijl de omzet met 53 procent groeide en er van elke omzetdollar 65 cent als nettowinst overblijft. Op twintig keer de winst van dit jaar oogt dat als een koopje. Bij The Trade Desk dacht ik er precies zo over, en daar zat ik naast.
NVIDIA: de markt gelooft de cijfers niet
Een bedrijf dat 90 procent groeit en 65% operationele marge draait, noteert op 24 keer de winst. De markt gaat ervan uit dat dit de piek is. Zelfs als dat klopt, is het aandeel nog steeds aantrekkelijk gewaardeerd. Wanner de analistenverwachting uitkomt, dan ligt er veel opwaarts potentieel. Die verhouding maakt dit aandeel interessant.
Novo Nordisk: het aandeel is goedkoper dan Eli Lilly, maar is dat terecht?
Het aandeel staat ruim zestig procent onder de top en noteert op dertien keer de verwachte winst. De pilversie van Wegovy is de sterkste medicijnlancering ooit gemeten naar volume, maar de winst per aandeel groeit tot en met 2028 niet. Is dit aandeel nu aantrekkelijk geprijsd?
Klarna: 65 procent onder de introductieprijs, terwijl de marge juist versnelt
Klarna kwam in september 2025 naar de beurs op 40 dollar en noteert nu 14. De omzetverwachting ging omlaag, de financieel directeur vertrekt en Duitsland hapert. Tegelijk groeide de transactiemarge twee keer zo hard als het volume. De vraag voor beleggers: koop je hier een geknakt groeiverhaal of een verdienmodel dat eindelijk begint te werken?
Micron: de eerste geheugenmaker die zijn eigen cyclus probeert af te schaffen
Je betaalt hier zes keer de winst van over twee jaar. Bij geheugenmakers is dat historisch geen koopje, maar het signaal dat de top nabij is. Micron probeert die wetmatigheid te doorbreken met contracten die een bodem onder de prijzen leggen. Na het herstel naar boven de duizend dollar is de vraag of je daar nog voor beloond wordt.
ASML: Het monopolie staat vast, de cyclus eronder niet
ASML heeft misschien wel de sterkste moat van Europa, maar daar betaal je daar ook stevig voor. In deze analyse kijk ik naar de houdbaarheid van die groei, de echte risico’s en het koersniveau waarop ASML voor mij weer interessant wordt.
Deel 2: Gebroken aandelen of gebroken bedrijven?
Vorige week liepen we een aantal afgestrafte aandelen langs met steeds dezelfde vraag: is het aandeel gebroken, of is het bedrijf gebroken? Dit is deel twee, met zeven nieuwe namen. Eén ding valt daarbij meteen op, en dat maakt deze groep anders dan de vorige. Er zit deze keer geen bedrijf tussen dat ik nu al definitief als gebroken zou bestempelen.
SoFi: de omzet groeit 40 procent, de koers daalde 40 procent
SoFi is dit jaar een van de zwakste fintechaandelen: circa 40 procent koersverlies, tegenover een stijgende brede markt. Dat staat in contrast met de cijfers. In het eerste kwartaal groeide de netto-omzet met 43 procent naar 1,1 miljard dollar en bleef er onder GAAP 167 miljoen dollar winst over. De koers kreeg extra druk na een kritisch rapport van shortseller Muddy Waters, dat onder meer vraagtekens zette bij de waardering van de kredietportefeuille, de kwaliteit van de adjusted EBITDA en de verwatering van aandeelhouders.
Deel 1: Gebroken koersen of gebroken bedrijven?
Aandelen die 40, 60 of zelfs 80 procent onder hun top staan, terwijl onderliggend de bedrijven nog steeds draaien: voor beleggers is dat het interessantste terrein, maar ook het gevaarlijkste. Want een koers die halveert zegt op zichzelf niets. De enige vraag die telt: is het aandeel gebroken, of is het bedrijf gebroken?
Tesla Q2: recordomzet, krimpende winst en een koers die hoge verwachtingen weerspiegelt
Tesla publiceerde gisteravond de tweedekwartaalcijfers en de markt strafte deze hard af: de koers verloor vandaag ruim 13 procent en staat op het moment van schrijven rond 324 dollar. Dat is opmerkelijk, want de omzet van 28,2 miljard dollar lag bijna 2 miljard boven de verwachting en de 480.126 afgeleverde auto's waren een record. Het probleem was vooral onderliggend: de aangepaste winst per aandeel kwam uit op 0,33 dollar, waar analisten op 0,54 rekenden. Meer verkopen en toch fors minder verdienen, dat vraagt om een verklaring.
Netflix: de koers halveerde, de winst verdubbelt richting 2030
Netflix verloor bijna de helft van zijn beurswaarde, terwijl de winst richting 2030 bijna verdubbelt. De markt ziet een uitgegroeid mediabedrijf, maar de marges stijgen, de kasstroom groeit en advertenties worden steeds belangrijker. Is de koersdaling terecht, of ontstaat hier juist een kans? In de analyse reken ik het volledige scenario door.
Bloom Energy: het bedrijf levert, de koers rent ver vooruit
Bloom Energy is een van de grootste AI-winnaars op Wall Street, maar de koers is daar ver op vooruitgelopen. De vraag is hoeveel groei al is ingeprijsd en wanneer het aandeel interessant wordt.
FuelCell Energy: een AI-verhaal zonder verdienmodel
FuelCell Energy lift mee op de AI-hype rond datacenters, maar onder de motorkap blijven de cijfers zwak. De omzet daalt, de brutomarge is al jaren negatief en nieuwe groei wordt betaald met extra aandelen. Is dit een ondergewaardeerde uitdager van Bloom Energy, of vooral een duur verhaal zonder bewezen verdienmodel?
Het aandeel Corning verdubbelde, maar de vraag is of de winst die koers kan dragen.
Corning is hard gestegen, maar de waardering loopt ver vooruit op de winst. AI-datacenters, glasvezelcontracten en hyperscalers voeden het optimisme, terwijl grote delen van het bedrijf nauwelijks groeien. In deze analyse wegen we de kansen, risico’s en waardering af om te bepalen of Corning zijn hoge koers nog kan waarmaken voor beleggers .
Penguin Solutions: in drie maanden verdrievoudigd, nu moet de winst de koers inhalen
Wie in april instapte bij Penguin Solutions, zag zijn inleg in drie maanden verdrievoudigen. Voor beleggers die het aandeel nu tegenkomen is de vraag: koop je op dit niveau een structurele winnaar van de AI-infrastructuurgolf, of een geheugenrally die net zo snel kan omslaan? In deze analyse ontleden we wat er achter de herwaardering zit.
ASML: een monopolie en een koers die perfectie eist
ASML passeerde dit voorjaar alle andere Europese bedrijven en is met een beurswaarde rond €610 miljard het waardevolste bedrijf van het continent. De koers staat op €1.597,80, na een stijging van ruim 130 procent in twaalf maanden. Het bedrijf verhoogde tijdens de kwartaalupdate opnieuw zijn omzetverwachting voor 2026, naar €36 tot €40 miljard.
Nokia: de AI-kans is echt, maar de oude telecomcyclus is nog niet verdwenen
Nokia is niet langer het aandeel dat beleggers koppelen aan mobiele telefoons of trage telecomnetwerken. De onderneming probeert zich opnieuw uit te vinden als leverancier van optische netwerken, IP-infrastructuur en AI-gedreven connectiviteit. Voor beleggers draait de case daardoor om één vraag: is dit een echte transformatie, of vooral een tijdelijke herwaardering van een cyclisch bedrijf?
The Trade Desk: tachtig procent eraf, maar is dat terecht?
The Trade Desk is in iets meer dan een jaar zo'n 80 procent van zijn beurswaarde kwijtgeraakt. Het aandeel noteert nu rond $18. Wat opvalt: die afstraffing staat niet in verhouding tot de cijfers eronder. De omzet groeide in 2025 met 18 procent naar $2,9 miljard, de vrije kasstroom kwam uit op $783 miljoen en ook in het eerste kwartaal van 2026 lag de groei nog op 12 procent. Toch prijst de markt het aandeel alsof de groei vrijwel voorbij is.
SpaceX: het sterkste bedrijf in de ruimte, tegen de hoogste prijs op aarde
Je koopt hier het meest dominante ruimtevaartbedrijf ter wereld, met een satellietnetwerk dat tegen een monopolie aanleunt en in zijn eentje de winst draagt. De vraag is wat je ervoor betaalt. Op de huidige koers prijst de markt een toekomst in die nog grotendeels waargemaakt moet worden. Koop je waarde, of koop je een verhaal?
Uber: wordt dit bedrijf de marktplaats voor de mobiliteit van de toekomst?
Uber begon als een taxi-app voor mensen die geen taxi konden vinden. Zestien jaar later verwerkt het platform dagelijks meer dan 40 miljoen ritten en bezorgingen, genereert het bijna 10 miljard dollar vrije kasstroom per jaar en positioneert het zich als de meest logische marktplaats voor zelfrijdende auto's. De weg naar structurele winstgevendheid was lang. De vraag is wanneer de markt de verbeterde winstgevendheid gaat inprijzen.
Zeta Global: het AI-marketingplatform dat al negentien kwartalen op rij de verwachtingen verslaat
Zeta Global is een van de minst bekende AI-winnaars op de Amerikaanse beurs. Het marketingplatform groeit hard, wordt steeds winstgevender en wint marktaandeel van gevestigde namen als Salesforce en Adobe. Tegelijkertijd roept het bedrijf vragen op rond privacy, klantconcentratie en aandelenbeloningen. In deze analyse onderzoeken we of Zeta een blijvende winnaar is.
Planet Labs: de revolutie van satellietdata in een onrustige wereld
Planet Labs heeft het grootste commerciële aardobservatienetwerk ter wereld opgebouwd. Honderden kleine satellieten omcirkelen de aarde en fotograferen elke dag vrijwel elk stukje land. De vraag naar deze data explodeert. Overheden, legercommandanten en energiebedrijven betalen veel geld voor informatie die tot voor kort niet beschikbaar was.
Circle Internet: het bedrijf achter de digitale dollar
Circle Internet is de uitgever van USDC, de op een na grootste dollar stablecoin ter wereld. Weinig mensen kennen de naam, maar bijna iedereen die ooit digitaal betaalt of belegt, raakt de infrastructuur die Circle beheert. Circle heeft grotere plannen dan alleen het uitgeven van een digitale dollar. De vraag is of het die ambitie kan waarmaken zonder de winstgevendheid van vandaag te verliezen.
3i Group: de compounder achter Europa’s snelst groeiende discountretailer
3i Group is geen doorsnee investeringsmaatschappij. Het bedrijf heeft een belang van ruim 65 procent in Action en laat dat bewust jarenlang groeien, in plaats van te verkopen. Die aanpak leverde de afgelopen tien jaar een rendement op van gemiddeld 30 procent per jaar.
Van marktleider naar underdog: het herstelplan van Novo Nordisk
Novo Nordisk was een van de meest bewonderde farmaceutische bedrijven ter wereld, totdat de groei in 2025 abrupt stopte. De aandelenkoers halveerde, het management werd vervangen en concurrent Eli Lilly leek definitief weg te lopen. Toch is het verhaal nog lang niet voorbij. Met de lancering van de Wegovy-pil in januari 2026 lijkt het bedrijf aan een nieuwe fase te beginnen. De vroege data zijn beter dan velen hadden verwacht.
ServiceNow: de ruggengraat van AI-enterprise die de markt te goedkoop waardeert
ServiceNow noemt zichzelf de 'AI control tower' voor bedrijven. Het platform verwerkt jaarlijks 95 miljard workflows en vormt de ruggengraat van honderden grote ondernemingen. Toch noteert het aandeel op een meerjarig dieptepunt. De vraag is of de markt terecht sceptisch is, of dat dit een zeldzame kans is.
Vertiv: de onzichtbare ruggengraat van de AI-revolutie
Elke server die AI-modellen draait, heeft koeling en stroom nodig. Zonder die infrastructuur stopt het hele circus. Dat is precies wat Vertiv levert: de systemen die ervoor zorgen dat datacenters niet oververhit raken of uitvallen. Terwijl de aandacht van beleggers uitgaat naar chipmakers en cloudbedrijven, bouwt Vertiv rustig aan een van de meest strategische posities in de AI-keten.
Boston Scientific: stevige koersdaling, maar het bedrijf groeit harder dan de markt
Boston Scientific combineert sterke marktposities met innovatieve technologieën. Ondanks een koersdaling van 37% blijven de groeivooruitzichten aantrekkelijk, mede door een mogelijke verviervoudiging van de potentiële markt. De overname van Penumbra brengt kansen en risico’s. Is dit een kans voor beleggers of een keerpunt van dit bedrijf?
Robinhood: van disruptieve broker naar financieel superplatform
Robinhood is niet meer alleen een commissievrije broker zoals de meesten dit bedrijf kennen. Het bedrijf bouwt in hoog tempo aan een financieel ecosysteem met crypto, banking en abonnementsmodellen. De groei is indrukwekkend, maar ook cyclisch en afhankelijk van marktomstandigheden. In deze analyse bespreken we of Robinhood een blijvende winnaar is.
Rocket Lab: De enige serieuze uitdager van SpaceX in de kleine raketmarkt
Rocket Lab is al lang geen kleine rakettenmaker meer. Het bedrijf heeft zich in acht jaar gepositioneerd als het enige betrouwbare alternatief voor SpaceX in de markt voor kleine satellieten. Het bedrijf groeit snel in de bouw van complete ruimtevaartuigen voor de Amerikaanse defensie. De omzet vertienvoudigde in vier jaar, maar het bedrijf is nog verlieslatend. Uiteindelijk hangt de echte groei af van de Neutron-raket.
The Trade Desk: kan dit bedrijf een turnaround maken?
The Trade Desk ontwikkelde zich in de afgelopen tien jaar tot het grootste onafhankelijke advertentieplatform van het open internet. Maar in 2025 liep de groei terug, kelderde de koers en kwamen er vragen over de strategie. Is dit een bedrijf dat tijdelijk in zwaar weer zit, of is er iets structureels aan de hand?
Toelichting op mijn laatste transactie
3i Group is een beursgenoteerde private-equityfirma, maar in de praktijk is het voor beleggers vooral een beleggingsvehikel om in Action te beleggen. Action vertegenwoordigt op dit moment circa 74% van de totale portfoliowaarde van 3i Group. De resterende 26% bestaat uit een gediversifieerde portefeuille van andere private-equitybelangen.
Reddit: het internetforum dat uitgroeit tot een winstgevend advertentie- en dataplatform
Reddit was jarenlang een invloedrijk internetforum zonder sterk verdienmodel. Inmiddels verandert dat snel. Het bedrijf groeit razendsnel in gebruikers, advertenties en winstgevendheid. In een wereld waarin AI en algoritmes domineren, kan juist het menselijke karakter van Reddit een onverwachte strategische troef blijken.
Volledige portefeuillecheck: wat zijn de verwachtingen voor de komende jaren?
Voor deze week heb ik mijn volledige portefeuille opnieuw geanalyseerd. In deze analyse loop ik alle posities langs en beoordeel ik de verwachtingen voor de komende jaren, met extra aandacht voor waardering, groeiverwachtingen en risico’s.
Amprius: een technologische voorsprong in de batterijmarkt voor drones
Amprius ontwikkelt lithium-ion batterijen met een siliciumanode die aanzienlijk meer energie per kilogram kunnen opslaan dan traditionele batterijen. Het bedrijf richt zich op nichemarkten zoals drones, luchtvaart en defensie, waar prestaties belangrijker zijn dan prijs. De vraag is of Amprius zijn technologische voorsprong snel genoeg kan omzetten in schaalbare productie en langdurige klantrelaties.
Tempus AI: Een goudmijn aan medische data, klaar om verzilverd te worden
Tempus AI bouwt een van de grootste medische datasets ter wereld en gebruikt kunstmatige intelligentie om behandelingen beter af te stemmen op patiënten. Het bedrijf profiteert van de groei van datagedreven geneeskunde en sterke netwerkeffecten, maar investeert nog zwaar waardoor winstgevendheid tijd kost. Voor beleggers biedt het aandeel grote potentie met bijbehorende risico’s.
Celestica: structurele speler in AI-infrastructuur of profiteert het vooral van een tijdelijke investeringsgolf?
Celestica is in korte tijd getransformeerd van een relatief anonieme EMS-speler naar een belangrijke schakel in de AI-infrastructuur. De omzet groeit met tientallen procenten per jaar en de marges stijgen mee. Tegelijkertijd neemt de klantconcentratie toe en investeert het bedrijf fors in nieuwe capaciteit. Is deze groei duurzaam of vooral cyclisch?
UnitedHealth Group: Is dit bedrijf in het afgelopen jaar te hard afgestraft?
UnitedHealth Group is het grootste zorgbedrijf ter wereld en combineert verzekeringen, zorgverlening en data in één geïntegreerd model. Die schaal levert stabiliteit en structurele groei op, maar maakt het bedrijf ook gevoelig voor politieke druk en oplopende zorgkosten.
Duolingo: Is het bedrijf in staat om een turnaround te maken?
Duolingo groeide razendsnel uit tot een wereldwijd leerplatform, maar verloor sinds 2025 ruim 70% van zijn beurswaarde. Twijfels over groei en AI-impact domineren het sentiment. In deze analyse onderzoeken we of Duolingo nog steeds beschikt over een duurzame moat en of het aandeel een overtuigende turnaround kan maken.
MP Materials: geopolitieke winnaar of kapitaalintensieve belofte?
Als enige grootschalige producent van zeldzame aardmetalen in de VS speelt MP Materials een sleutelrol in het verminderen van de afhankelijkheid van China. De strategische positie is ijzersterk en het langetermijnpotentieel groot, maar de weg naar structurele winstgevendheid is kapitaalintensief, cyclisch en vol uitvoeringsrisico’s.
Eli Lilly: uitzonderlijke groei in een snel veranderende farmaceutische markt
Eli Lilly is uitgegroeid tot een van de snelst groeiende farmaceutische bedrijven ter wereld. Dankzij baanbrekende medicijnen tegen diabetes en obesitas weet het bedrijf marktaandeel te winnen en de omzet sterk te laten groeien. In dit rapport kijken we naar het verdienmodel, de concurrentiepositie, de financiële vooruitzichten en de risico’s die daarbij horen.
Adobe: Is de huidige waardering van dit bedrijf nog wel te rechtvaardigen?
Adobe lijkt uit de gratie bij beleggers. De koers is fors gedaald, niet door tegenvallende resultaten, maar door angst voor generatieve AI en nieuwe concurrenten. Tegelijk blijven omzet, marges en kasstromen robuust. Is de markt te pessimistisch, of zien beleggers iets over het hoofd? Dit rapport onderzoekt waar perceptie en realiteit uiteenlopen.