
Nokia: de AI-kans is echt, maar de oude telecomcyclus is nog niet verdwenen
Nokia is niet langer het aandeel dat beleggers koppelen aan mobiele telefoons of trage telecomnetwerken. De onderneming probeert zich opnieuw uit te vinden als leverancier van optische netwerken, IP-infrastructuur en AI-gedreven connectiviteit. Voor beleggers draait de case daardoor om één vraag: is dit een echte transformatie, of vooral een tijdelijke herwaardering van een cyclisch bedrijf?

- Nokia wordt door de markt steeds vaker gezien als leverancier van AI-infrastructuur, terwijl het grootste deel van de omzet nog altijd uit traditionele telecomnetwerken komt. Dat maakt de case interessant, maar ook kwetsbaar voor te veel optimisme.
- De overname van Infinera geeft Nokia een sterkere positie in optical networking, precies op het moment dat AI-datacenters meer snelle glasvezelverbindingen nodig hebben. De vraag is of Nokia deze sterkere positie ook kan omzetten in structureel hogere marges.
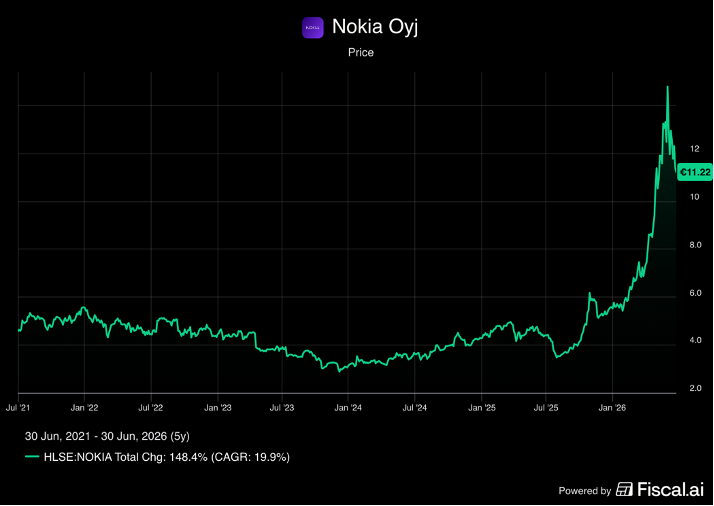
- De koers van €11,39 per aandeel prijst al een deel van de verbetering in. Beleggers betalen daardoor niet meer voor een goedkoop telecomaandeel, maar voor een bedrijf dat in 2027 en 2028 moet bewijzen dat de transformatie echt doorzet.
Over het bedrijf
Nokia is een Fins technologiebedrijf dat netwerkapparatuur, software en patenten levert aan telecomoperators, cloudbedrijven, ondernemingen en overheden. Het hoofdkantoor staat in Finland. De onderneming is actief in mobiele netwerken, vaste netwerken, optische netwerken, routers, switches en licentietechnologie.
Veel beleggers denken bij Nokia nog aan mobiele telefoons, maar die activiteit is al jaren geleden uit het bedrijf verdwenen. Het huidige Nokia is vooral een leverancier van kritieke digitale infrastructuur. Denk aan apparatuur die mobiele netwerken laat draaien, glasvezelverbindingen tussen datacenters en technologie achter 5G- en later 6G-netwerken.
De beurswaarde ligt op het moment van schrijven rond €63 miljard, uitgaande van een koers van €11,39 per aandeel. De koers is de afgelopen periode sterk opgelopen, vooral doordat beleggers Nokia opnieuw zijn gaan waarderen door de combinatie van AI, optical networking en de strategische investering van Nvidia.
Nokia telt ongeveer 78.000 medewerkers. De onderneming heeft de organisatiestructuur vereenvoudigd naar twee hoofdsegmenten: Network Infrastructure en Mobile Infrastructure. Dat maakt de analyse overzichtelijker, omdat de nieuwe groeikansen vooral in Network Infrastructure zitten, terwijl Mobile Infrastructure meer de oude telecomcyclus weerspiegelt.
De belangrijkste strategische stap is de overname van Infinera. Omgerekend gaat het om een transactie van circa €2,1 miljard. Met deze overname koopt Nokia schaal, technologie en klantrelaties in optical networking. Dat is precies het deel van de netwerkmarkt waar de vraag versnelt door AI-datacenters, omdat rekenkracht weinig waard is zonder snelle verbindingen tussen servers, datacenters en cloudregio’s.
Daarnaast nam Nvidia in 2025 een belang in Nokia ter waarde van omgerekend ongeveer €0,9 miljard. Die investering richt zich vooral op AI-RAN en toekomstige 6G-netwerken. RAN staat voor radio access network, het draadloze deel van een mobiel netwerk dat apparaten verbindt met de rest van het netwerk.
Competitieve positie en moat
Nokia concurreert in markten waar schaal, technologie en betrouwbaarheid belangrijk zijn. In mobiele infrastructuur zijn Ericsson, Huawei, Samsung en ZTE de belangrijkste concurrenten. In optical networking komt Nokia vooral Ciena, Huawei, Cisco en ZTE tegen. In routing en switching voor datacenters wordt de concurrentie zwaarder, omdat daar ook spelers als Arista en Cisco zeer sterk staan.
Nokia speelt in meerdere markten die het best omschreven kunnen worden als oligopolies: een beperkt aantal grote spelers, hoge technische eisen en lange klantrelaties. Dat biedt bescherming, maar is niet hetzelfde als een bedrijf met één dominante technologie die nauwelijks te vervangen is.
De sterkste positie zit naar mijn mening in optical networking. Dit is de technologie waarmee enorme hoeveelheden data via glasvezel worden verplaatst. AI-datacenters hebben hier steeds meer behoefte aan, omdat de hoeveelheid dataverkeer tussen servers en datacenters hard stijgt. De knelpunten zitten niet alleen in chips of stroom, maar ook in de netwerklaag.
De overname van Infinera maakt Nokia hier sterker. Infinera brengt coherent optical technologie mee, een techniek waarmee data efficiënter en sneller via glasvezel kan worden verzonden. Voor klanten is dit relevant omdat energieverbruik, snelheid en betrouwbaarheid steeds belangrijker worden. Een hyperscaler kan duizenden grafische processors kopen, maar zonder snelle verbindingen blijft een deel van die rekenkracht minder efficiënt benut.
Nokia heeft ook voordeel door verticale integratie. Het bedrijf heeft eigen kennis rond indium phosphide, een materiaal dat wordt gebruikt in optische chips en lasers. Dat lijkt technisch, maar voor de beleggingscase is het vrij simpel: wie controle heeft over kritieke componenten, is minder afhankelijk van externe leveranciers en kan beter inspelen op tekorten in de markt.
Toch is de concurrentie stevig. Ciena is sterker gepositioneerd als pure speler in optical networking. Arista is veel sterker in switching binnen datacenters. Cisco heeft diepe klantrelaties in enterprise, routing en netwerkbeheer. Huawei blijft internationaal groot, al wordt de groei in westerse markten beperkt door politieke en veiligheidsbezwaren.
Nokia heeft in mobiele infrastructuur een minder sterke moat. Telecomoperators kopen op prijs, technische prestaties en leveringszekerheid. Ze willen meestal meerdere leveranciers naast elkaar hebben, zodat ze niet volledig afhankelijk worden van één partij. Dat beperkt de prijsmacht van Nokia.
Bij patentlicenties is de moat sterker. Nokia bezit een omvangrijke portefeuille aan mobiele patenten. Deze inkomsten zijn aantrekkelijk omdat ze schaalbaar zijn: extra licentie-inkomsten vragen relatief weinig extra kosten. Dit deel van het bedrijf is kleiner in omzet, maar belangrijk voor de winstgevendheid.
Op groepsniveau heeft Nokia een middelmatige moat, met duidelijke sterktes in optical networking en patentlicenties. In mobiele infrastructuur is de bescherming minder overtuigend, terwijl Nokia in datacenter switching nog moet bewijzen dat het echt structureel marktaandeel kan winnen.
| Bedrijf | Mobile Networks | Optical Networking | Datacenter switching | Patentlicenties |
|---|---|---|---|---|
| Nokia | Sterk | Sterk | Opkomend | Sterk |
| Ciena | Zwak | Zeer sterk | Zwak | Beperkt |
| Cisco | Beperkt | Sterk | Sterk | Beperkt |
| Arista | Zwak | Beperkt | Zeer sterk | Beperkt |
| Ericsson | Sterk | Beperkt | Zwak | Sterk |
Verdienmodel
Nokia verdient geld door netwerkapparatuur, software, diensten en patentlicenties te verkopen. De onderneming levert zowel fysieke hardware als software die nodig is om netwerken te beheren. Daarnaast ontvangt Nokia licentie-inkomsten van bedrijven die gebruikmaken van zijn gepatenteerde technologie.
Network Infrastructure is het belangrijkste segment voor de nieuwe beleggingscase. Dit segment omvat optical networks, IP networks en fixed networks. Optical networks levert de apparatuur waarmee datacenters en telecomnetwerken enorme hoeveelheden data via glasvezel kunnen verplaatsen. IP networks levert routers en switches, terwijl fixed networks vooral draait om vaste breedbandinfrastructuur.
Mobile Infrastructure is de oude kern van Nokia. Dit segment levert apparatuur en software voor mobiele netwerken, waaronder 5G-radioapparatuur en core-netwerken. Deze activiteit blijft groot, maar groeit minder hard en is gevoeliger voor de investeringscyclus van telecomoperators.
Daarnaast heeft Nokia een licentiebedrijf via Nokia Technologies. Dit onderdeel verdient geld aan patenten op mobiele technologie. De omzet is kleiner dan bij de netwerksegmenten, maar de winstgevendheid is aantrekkelijk omdat de kostenbasis relatief laag is.
In 2025 kwam de omzet uit op ongeveer €19,9 miljard. Network Infrastructure was goed voor bijna €8,0 miljard omzet, terwijl Mobile Networks ongeveer €7,8 miljard opleverde. De rest kwam uit software, diensten en patentlicenties.
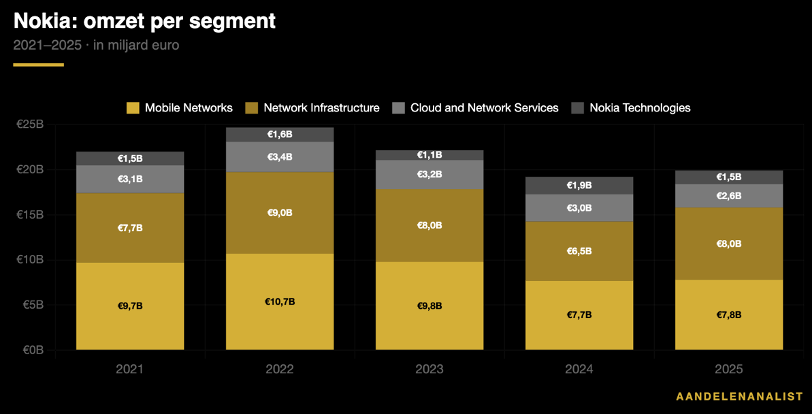
De winst wordt vooral bepaald door drie factoren: de marge in Network Infrastructure, de stabiliteit van Mobile Infrastructure en de bijdrage van licenties. De nieuwe beleggingscase draait vooral om de vraag of Network Infrastructure sneller kan groeien en hogere marges kan halen. Als optical networking en IP-netwerken sterker worden, verandert de winststructuur van het bedrijf.
Het verdienmodel is deels schaalbaar, maar zeker niet volledig. Software en patentlicenties zijn goed schaalbaar, omdat extra omzet daar relatief weinig extra kosten vraagt. Hardware is veel minder schaalbaar, omdat Nokia moet investeren in onderzoek, productiecapaciteit, componenten, voorraad, logistiek en service.
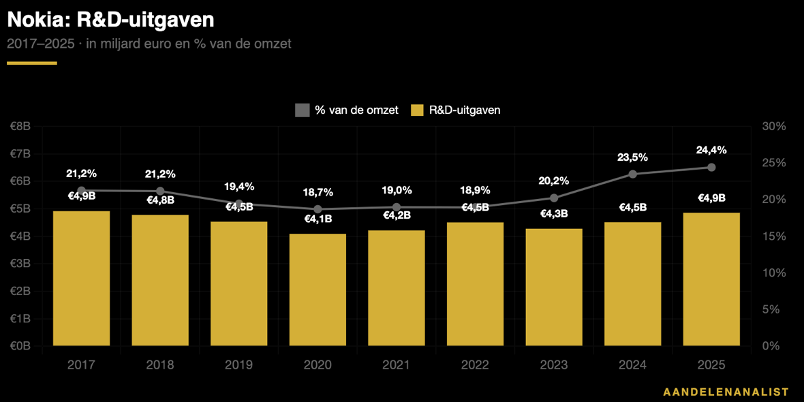
De kostenstructuur blijft daardoor zwaar. Nokia moet veel geld uitgeven aan R&D, oftewel onderzoek en ontwikkeling. Dat is nodig om technisch bij te blijven, maar het betekent ook dat marges onder druk komen te staan als de omzet tijdelijk terugloopt.
Markt
De markt van Nokia beweegt in twee snelheden. Traditionele telecomapparatuur groeit langzaam en blijft afhankelijk van investeringsgolven bij operators. De snellere groei zit in AI-infrastructuur, waar datacenters naast chips en stroom ook steeds meer netwerkcapaciteit nodig hebben.
Nokia zelf rekent op sterke groei in AI- en cloudnetwerken. Die inschatting moeten beleggers niet blind overnemen, omdat managementteams hun markt vaak ruim definiëren.
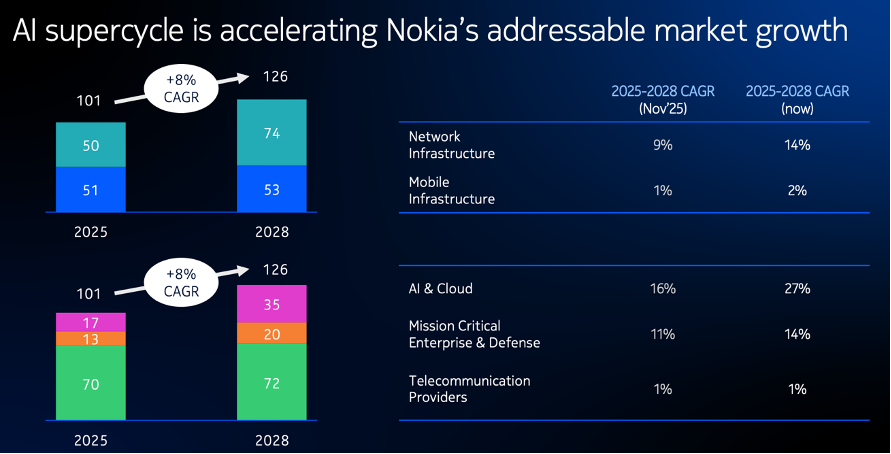
Bron: Nokia Q1 - 2026
Voor de waardering is een praktischere vraag relevanter: welk deel van die markt kan Nokia realistisch omzetten in omzet en winst? Daarvoor kijk ik liever naar de huidige omzetbasis.
Network Infrastructure deed in 2025 ongeveer €8 miljard omzet. Als dit segment in 2026 met 12% tot 14% groeit en daarna met circa 10% per jaar doorgroeit, komt de omzet in 2028 rond €10,8 tot €11,0 miljard uit. Bij een vlakke ontwikkeling van de overige segmenten zou de groepsomzet dan richting €22,7 tot €22,9 miljard bewegen. Dat ligt onder de analistenverwachting van ongeveer €24,0 miljard voor 2028. Om die consensus te halen, moet Network Infrastructure dus harder blijven groeien dan dit basisscenario, of moeten Mobile Networks, Cloud and Network Services en Nokia Technologies samen ook weer licht bijdragen.
Klanten
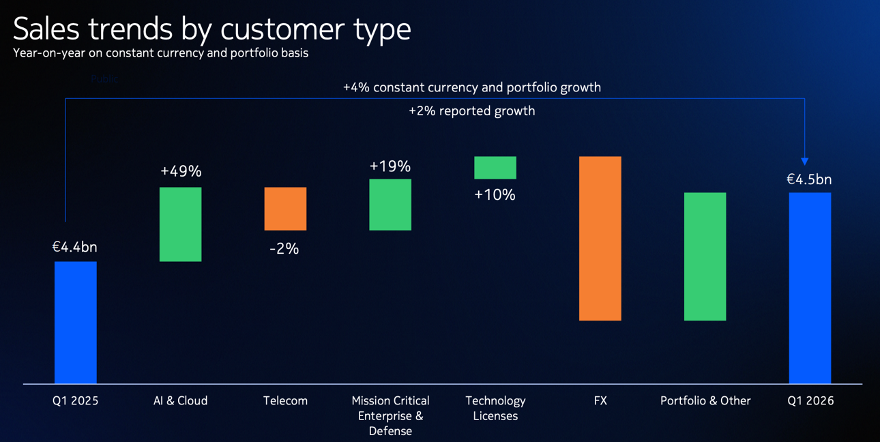
De grootste klanten van Nokia zijn nog steeds telecomoperators. Dat zijn partijen die mobiele en vaste netwerken uitrollen, onderhouden en vernieuwen. Deze klanten zorgen voor stabiele vraag over langere periodes, maar hun investeringen zijn cyclisch en sterk afhankelijk van rendement op netwerkuitgaven.
Daarnaast groeit de bijdrage van cloudbedrijven en AI-klanten. In Q1 2026 was deze groep goed voor ongeveer 8% van de groepsomzet, met een groei van 49% op jaarbasis. Dat is nog klein binnen het geheel, maar de groeisnelheid is hoog genoeg om de beleggingscase te veranderen.
Bron: Nokia Q1 - 2026
Het orderboek geeft hier een belangrijk signaal. Nokia ontving in Q1 2026 ongeveer €1 miljard aan AI- en cloudorders. Dat zijn concrete bestellingen, geen vrijblijvende strategische intenties. Voor beleggers is dit belangrijk, omdat echte orders uiteindelijk kunnen worden omgezet in omzet en kasstroom.
De afhankelijkheid van grote klanten moet wel serieus worden genomen. Hyperscalers zijn kapitaalkrachtig, maar ook harde onderhandelaars. Ze hebben schaal, technische kennis en de mogelijkheid om leveranciers tegen elkaar uit te spelen.
Telecomoperators hebben een ander risicoprofiel. Zij zijn vaak stabieler, maar groeien minder hard. Hun investeringsbudgetten kunnen onder druk komen te staan bij hogere rente, zwakkere consumentenbestedingen of tegenvallende opbrengsten uit 5G. Als operators minder investeren, raakt dat Nokia direct.
Management
Justin Hotard is sinds april 2025 CEO van Nokia. Hij kwam over van Intel, waar hij leiding gaf aan activiteiten rond datacenters en AI. Dat profiel past bij de richting waarin Nokia beweegt, omdat de groeikansen minder in klassieke telecom zitten en meer in datacenterinfrastructuur.
Zijn trackrecord bij Nokia is nog kort. Hij moet nog bewijzen dat hij de onderneming structureel sneller kan laten groeien. De eerste signalen zijn wel positief, vooral door de scherpere communicatie over AI- en cloudorders, de vereenvoudiging van de organisatie en de duidelijke focus op Network Infrastructure.
De kapitaalallocatie oogt rationeel. Nokia investeert eerst in R&D, daarna in gerichte overnames en pas daarna in dividend en aandeleninkoop. Dat past bij een bedrijf dat zijn technologische positie moet versterken.
Het management keert dividend uit en heeft ruimte voor aandeleninkoop, maar Nokia is geen bedrijf dat draait om kapitaalteruggave. De belangrijkste waardecreatie moet komen uit een betere omzetmix, hogere marges en een sterkere marktposities. Dat maakt uitvoering belangrijker dan financiële optimalisatie.
Vertrouw ik dit management met mijn geld? Met voorbehoud. De strategische richting is logisch en de eerste resultaten zijn bemoedigend. Maar Hotard moet nog laten zien dat Nokia ook na de eerste AI-herwaardering blijft leveren.
Word VIP-lid om verder te lezen
Krijg direct toegang tot alle premium analyses, wekelijkse updates en het volledige archief.
Word VIP-lid →