
Van marktleider naar underdog: het herstelplan van Novo Nordisk
Novo Nordisk was een van de meest bewonderde farmaceutische bedrijven ter wereld, totdat de groei in 2025 abrupt stopte. De aandelenkoers halveerde, het management werd vervangen en concurrent Eli Lilly leek definitief weg te lopen. Toch is het verhaal nog lang niet voorbij. Met de lancering van de Wegovy-pil in januari 2026 lijkt het bedrijf aan een nieuwe fase te beginnen. De vroege data zijn beter dan velen hadden verwacht.

- Novo Nordisk verloor in 2025 meer dan de helft van zijn beurswaarde, maar de Wegovy-pil zet de onderneming mogelijk op een nieuw groeipad.
- Eli Lilly groeit dit jaar met 55%, terwijl Novo Nordisk krimpt
- Het aandeel noteert op circa 13 keer de winst van 2025 en op 14 keer de verwachte winst van 2026. Dat is historisch goedkoop, maar de vraag is of de omzetdaling tijdelijk of structureel is.
Over het bedrijf
Novo Nordisk is een farmaceutisch bedrijf uit Denemarken dat in 1923 werd opgericht. Het bedrijf richt zich al meer dan honderd jaar op de behandeling van diabetes en heeft dat domein uitgebreid naar obesitas, zeldzame bloedziekten en endocriene aandoeningen (ziekten die te maken hebben met het hormoonstelsel). De bekendste producten zijn Ozempic (voor diabetes) en Wegovy (voor obesitas), beide gebaseerd op het molecuul semaglutide.
Eind Q1 2026 telde het bedrijf circa 68.000 medewerkers. Dat is een daling van bijna 10.000 werknemers ten opzichte van vorig jaar, nadat Novo Nordisk heeft gereorganiseerd. Die ingreep was noodzakelijk om de kostenstructuur aan te passen aan een markt die sneller veranderde dan verwacht.
De beurswaarde bedraagt op het moment van schrijven circa 209 miljard dollar, wat overeenkomt met een aandelenkoers van circa 47 dollar of 296,50 Deense kronen. Dat is een forse daling ten opzichte van het hoogtepunt van meer dan 500 miljard dollar in 2024. Novo was toen even het meest waardevolle bedrijf van Europa.
De koersdaling daarna werd veroorzaakt door een combinatie van teleurstellende klinische data voor CagriSema, oplopende prijsdruk in de VS en een vertraging in de omzetgroei van bestaande producten. In januari 2026 lanceerde Novo Nordisk de Wegovy-pil in de VS, de eerste goedgekeurde orale GLP-1-behandeling voor obesitas. Die lancering verloopt vooralsnog beter dan verwacht.
Competitieve positie & Moat
De kern van de concurrentiepositie van Novo Nordisk is semaglutide, het molecuul achter zowel Ozempic als Wegovy. Novo Nordisk heeft tientallen jaren gewerkt aan de ontwikkeling en klinische validatie van dit molecuul en heeft inmiddels meer dan 50 miljoen patiëntjaren aan data opgebouwd. Dat is een kennisvoorsprong die nieuwkomers niet snel kunnen evenaren.
Bij Novo Nordisk rust de moat op drie pijlers. Ten eerste de diepgaande wetenschappelijke kennis van metabole aandoeningen, opgebouwd over meer dan honderd jaar. Ten tweede het wereldwijde netwerk in meer dan 170 landen. Ten derde de merkbekendheid van Wegovy en Ozempic bij artsen en patiënten.
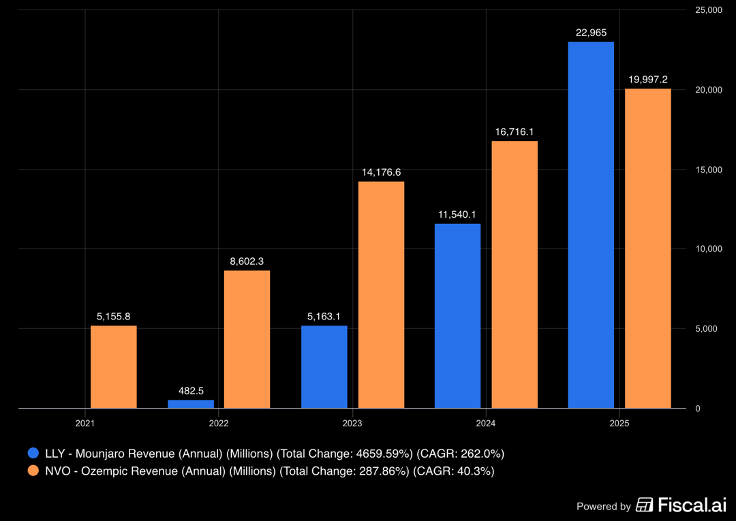
Toch is het concurrentielandschap ingrijpend veranderd. Eli Lilly is inmiddels de voornaamste rivaal en groeit aanzienlijk sneller. Lilly’s producten Mounjaro (diabetes) en Zepbound (obesitas), gebaseerd op tirzepatide, pakken een dubbele receptor aan en laten in sommige studies betere gewichtsverliesresultaten zien. In Q1 2026 behaalde Mounjaro alleen al een omzet van 8,7 miljard dollar op jaarbasis. Dat is indrukwekkend. Hieronder zie je de omzetvergelijking van Mounjaro (Eli Lilly) met Ozempic (Novo Nordisk) en hoe snel Eli Lilly de achterstand heeft ingehaald.
Een soortgelijke ontwikkeling zag je voor Zepbound (Eli Lilly) en Wegovy (Novo Nordisk) in de afgelopen jaren.
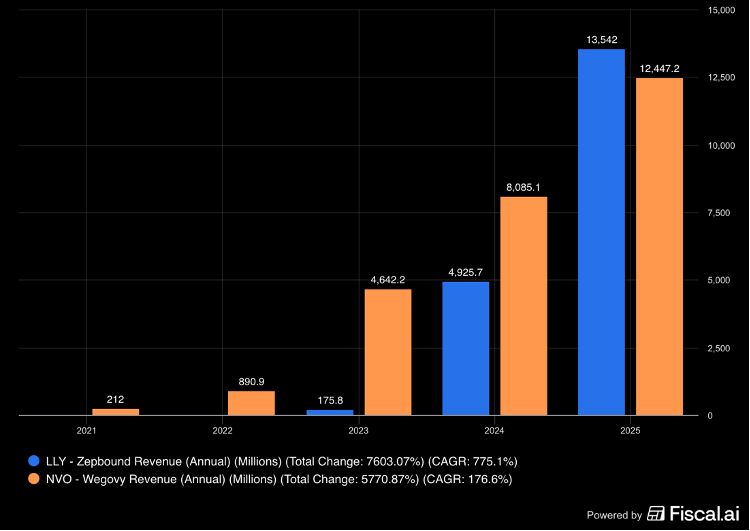
Om dit even in context te plaatsen: Mounjaro en Zepbound waren in 2025 goed voor 60% van de totale omzet van Eli Lilly. Ozempic en Wegovy waren in 2025 goed voor 67% van de totale omzet van Novo Nordisk.
Novo Nordisk vecht terug met de Wegovy-pil. Die werd in januari 2026 gelanceerd en is de eerste orale GLP-1-behandeling voor obesitas in de VS. Het gemiddelde gewichtsverlies bedraagt 16,6%, wat significant hoger is dan de 12,4% van Eli Lilly’s orale variant Foundayo die in april 2026 werd goedgekeurd. In de eerste weken na de goedkeuring van Foundayo behaalde de Wegovy-pil meer dan 207.000 wekelijkse recepten tegen slechts 7.355 voor Foundayo. Dat is een vroeg, maar belangrijk signaal.
De pricing power van Novo Nordisk is ‘gemiddeld’ en staat onder druk. In de VS daalt de prijs voor Ozempic jaarlijks met 10% tot 15% door hogere kortingen aan zorgverzekeraars. Bovendien kondigde Novo Nordisk aan dat het per 1 januari 2027 de prijzen van Wegovy en Ozempic verlaagt met respectievelijk 50% en 35%. Dat is pijnlijk op korte termijn maar kan het volume stimuleren door bredere toegang.
De toetredingsdrempel in de GLP-1-markt is hoog. Een nieuw geneesmiddel ontwikkelen kost doorgaans tien tot vijftien jaar en meerdere miljarden aan R&D-investeringen, zonder garantie op succes. Buiten Eli Lilly is er geen speler die op korte termijn serieus kan concurreren. Op langere termijn werken bedrijven als Viking Therapeutics en AstraZeneca aan volgende generaties.
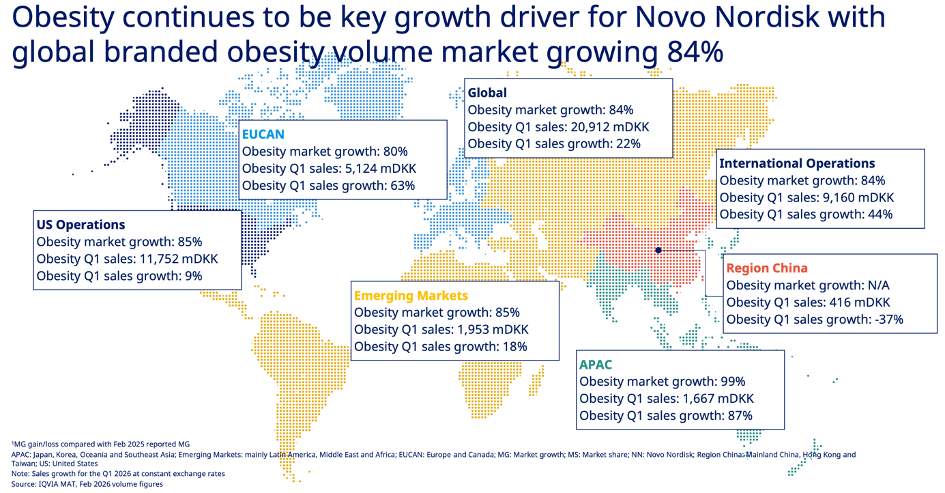
Geografisch heeft Novo Nordisk een sterke positie buiten de VS. In Europa groeide de obesitasomzet in Q1 2026 met 63% en in de regio Azië-Pacific met 87%. Alleen in China staat de positie onder druk door concurrentie en prijsverlagingen. Die internationale spreiding is een voordeel dat Eli Lilly in mindere mate heeft.
De moat van Novo Nordisk is niet onaantastbaar. In een markt die zo snel groeit en zoveel aandacht trekt, zal de concurrentie de komende jaren toenemen.
Verdienmodel
Het verdienmodel van Novo Nordisk is gebaseerd op hoge brutomarges die kenmerkend zijn voor farmaceutische bedrijven met patentbescherming. In 2025 lag de brutomarge op circa 81%, wat betekent dat van iedere verdiende euro meer dan tachtig cent overblijft na productiekosten. De operationele marge bedroeg 41,3% in 2025, iets lager dan de 44,2% in 2024 door hogere R&D-uitgaven en de impact van prijsdruk.
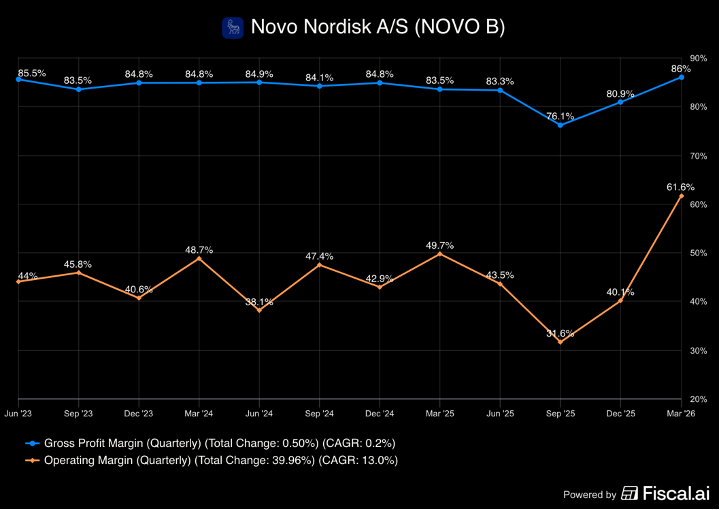
In het afgelopen kwartaal valt op dat de marges fors zijn toegenomen. Dit kwam door een vrijgevallen voorziening die Novo eerder had opgebouwd voor een verplicht kortingsprogramma voor ziekenhuizen in de VS. Die vrijval telde mee als extra omzet zonder bijbehorende kosten. Hierdoor kwam de gerapporteerde brutomarge uit op 85,9% en de operationele marge op 61,6%. Dat zijn geen representatieve cijfers voor de onderliggende bedrijfsprestaties. De gecorrigeerde brutomarge bedroeg 80,6% en de gecorrigeerde operationele marge 46,9%.
De kwetsbaarheid van het verdienmodel zit in de afhankelijkheid van de Amerikaanse markt, die goed is voor meer dan de helft van de totale omzet. Prijsdruk, veranderingen in vergoedingsbeleid en toenemende concurrentie raken allemaal het meest waardevolle deel van het bedrijf.
Markt
De markt voor GLP-1-behandelingen bij obesitas en diabetes behoort tot de snelst groeiende segmenten in de wereldwijde gezondheidszorg. Naar schatting leven twee miljard mensen wereldwijd met overgewicht, obesitas of diabetes. Slechts een kleine fractie wordt momenteel behandeld met geavanceerde medicijnen zoals GLP-1. Dat wijst op een enorm onbenut potentieel.
In de VS is de obesitasmarkt voor medicijnen in Q1 2026 met 85% gegroeid in volume op jaarbasis. Internationaal was die volumegroei 84%. Dit zijn opmerkelijke cijfers voor een markt die al van forse omvang is. Tegelijkertijd daalt de gerealiseerde prijs per recept, waardoor omzetgroei achterblijft bij volumegroei.
Bron: Novo Nordisk Q1 - Presentation
Geografisch zijn de VS veruit de grootste markt. Europa loopt achter in penetratie, maar haalt snel in. De obesitasomzet in regio EUCAN groeide in Q1 2026 met 63% en in Aziatisch-Pacific met 87%. In China geldt een ander verhaal: prijsverlagingen na nationale vergoedingsonderhandelingen en opkomende lokale concurrentie drukken de groei.
Een belangrijke macrotrend is de politieke en institutionele erkenning van obesitas als volksgezondheidsprobleem. De Wereldgezondheidsorganisatie erkent de meervoudige voordelen van GLP-1-behandelingen. In de VS zijn stappen gezet om de beschikbaarheid via Medicare uit te breiden.
Klanten
De klanten van Novo Nordisk zijn patiënten, maar de betalende partijen zijn zorgverzekeraars, overheden en in toenemende mate zelf betalende consumenten. Deze samenstelling verschuift en heeft directe invloed op de gerealiseerde prijs per recept.
In de VS verkoopt Novo Nordisk een groot deel van zijn GLP-1-producten via het kanaal dat zelf voor het recept betaalt. De Wegovy-pil heeft daar een prijs van 149 tot 299 dollar per maand afhankelijk van de dosis. Dat is toegankelijker dan de injecteerbare variant en trekt een bredere doelgroep aan: circa 80% van de Wegovy-pilgebruikers zijn nieuwe GLP-1-gebruikers die nog geen ander middel gebruikten. Dat wijst op marktuitbreiding in plaats van kannibalisatie van bestaande producten.
Institutionele klanten zoals ziekenhuizen en klinieken spelen een grotere rol in de diabeteszorg. Alle drie de grootste PBM’s in de VS (bedrijven die als tussenpersoon optreden tussen farmaceutische bedrijven, zorgverzekeraars en apotheken) hebben de Wegovy-pil inmiddels op standaardformulieren opgenomen, wat de doorstroom naar verzekerd gebruik makkelijker maakt.
De klantconcentratie in de VS is een aandachtspunt. Een beperkt aantal grote verzekeraars en PBM’s bepalen in hoge mate de onderhandelingsruimte en de gerealiseerde prijs. Internationaal bedient Novo Nordisk patiënten in meer dan 170 landen. In totaal behandelt het bedrijf momenteel ruim 45 miljoen mensen voor diabetes en obesitas, waarvan meer dan 4 miljoen voor obesitas. Dit is een stijging van 58% ten opzichte van een jaar eerder.
Management
CEO Maziar Mike Doustdar trad in 2025 aan als opvolger van Lars Fruergaard Jorgensen, die aftrad na de sterke koersdaling. Doustdar was daarvoor Executive Vice President International Operations bij Novo Nordisk en is dus geen buitenstaander. Zijn eerste maanden laten een duidelijke stijlwijziging zien: snellere besluitvorming, concretere communicatie en een sterkere nadruk op uitvoering.
Het management sloot snel een akkoord met de Amerikaanse overheid over het Most Favoured Nations-programma, werkte partnerships uit met telehealthbedrijven zoals Hims & Hers en sloot deals met alle grote PBM’s voor opname van de Wegovy-pil. Dat zijn operationele resultaten die vertrouwen wekken.
Word VIP-lid om verder te lezen
Krijg direct toegang tot alle premium analyses, wekelijkse updates en het volledige archief.
Word VIP-lid →