
Micron: de eerste geheugenmaker die zijn eigen cyclus probeert af te schaffen
Je betaalt hier zes keer de winst van over twee jaar. Bij geheugenmakers is dat historisch geen koopje, maar het signaal dat de top nabij is. Micron probeert die wetmatigheid te doorbreken met contracten die een bodem onder de prijzen leggen. Na het herstel naar boven de duizend dollar is de vraag of je daar nog voor beloond wordt.

Scores
- Bedrijfskwaliteit
- 7/10
- Moat
- 6/10
- Management
- 8/10
- Balans
- 9/10
- Waardering
- 4/10
- Rendementspotentieel
- 5/10
Kerncijfers
- Koers
- $ 1.010,72
- Beurswaarde
- $ 1.137 mrd
- Koers-winst 2028
- 6,0
- Omzet 2025
- $ 37,4 mrd
- Brutomarge Q3 2026
- 84,9%
- Vastgelegde omzet
- $ 100 mrd
In het kort
- De omzet ging in een jaar van 9,3 naar 41,5 miljard dollar per kwartaal, terwijl de productiekosten met tien procent stegen. Vrijwel de hele winst komt uit prijsverhogingen.
- Zestien meerjarige contracten en 18 miljard dollar aan klantgeld moeten de volgende neergang dempen. Op veertig procent van die omzet zit ook een prijsplafond.
- Het aandeel stond eind juli op 739 dollar en nu op 1.010,72.
De kern
Je koopt hier het winstgevendste bedrijf van de drie geheugenmakers, tegen zes keer de winst van over twee jaar. Bij geheugenmakers is dat historisch geen koopje maar een waarschuwing: zo'n getal hoort bij de top van de cyclus. Micron probeert die cyclus nu te doorbreken met langlopende contracten die een bodem onder de prijzen leggen. De hele beleggingscase draait om de vraag of dat werkt.
Over het bedrijf
Micron Technology is een Amerikaanse producent van geheugenchips, opgericht in 1978 en gevestigd in Boise, Idaho. Het bedrijf maakt twee soorten geheugen. DRAM is het werkgeheugen dat processors nodig hebben om snel te rekenen. NAND is het opslaggeheugen voor bestanden en data.
Daarnaast is Micron een van slechts drie producenten ter wereld van HBM, voluit High Bandwidth Memory. Dat is gestapeld supersnel geheugen dat onmisbaar is voor de AI-chips van onder meer NVIDIA.
Het bedrijf telt circa 48.000 medewerkers. De beurswaarde bedraagt op het moment van schrijven ongeveer 1.137 miljard dollar, bij een koers van 1.010,72 dollar en circa 1,13 miljard uitstaande aandelen.
Het koersverloop van de afgelopen maanden zegt iets over hoe de markt naar dit bedrijf kijkt. Op 24 juni kwamen de kwartaalcijfers naar buiten. De dag erna piekte het aandeel op 1.213 dollar, waarna het in vijf weken terugzakte naar 739 dollar. Eind juli sprong de koers weer 18 procent omhoog toen Samsung bevestigde dat het geheugentekort tot in 2027 aanhoudt.
Sindsdien is het aandeel verder hersteld naar het huidige niveau, nog altijd zo'n zeventien procent onder de piek van juni.
Strategisch gebeurde er de afgelopen maanden veel. Micron sloot een overeenkomst met AI-bedrijf Anthropic voor de levering van HBM, DRAM en SSD's. Het bedrijf verhoogde zijn geplande investeringen in Amerikaanse fabrieken naar meer dan 250 miljard dollar tot 2035, met als doel om uiteindelijk veertig procent van alle DRAM in eigen land te produceren. En met de Micron 9650 bracht het de eerste commercieel verkrijgbare SSD op de nieuwe PCIe Gen 6-standaard uit, samen met Microchip gevalideerd voor gebruik in AI-datacenters.
Competitieve positie en moat
De geheugenmarkt is een oligopolie van drie spelers: SK hynix, Samsung en Micron.
Waarom er geen vierde speler bijkomt
Voor nieuwkomers is de toetredingsdrempel extreem hoog. Een moderne geheugenfabriek kost tientallen miljarden dollars, de productie is technisch bijzonder complex en er gaan jaren overheen voordat er een bruikbare chip uitrolt. Fabrieken die volledig vanaf de grond worden opgebouwd, komen volgens de sector zelf pas tegen het einde van dit decennium in productie.
Daar staat een opkomende dreiging tegenover. De Chinese producent CXMT ging recent naar de beurs in Shanghai en zou tegen eind 2026 richting 350.000 wafers per maand produceren. Om dat op waarde te schatten: Samsung zit rond de 650.000 tot 700.000 wafers per maand, SK hynix rond de 550.000 en Micron zelf op circa 375.000. CXMT komt dus in twee jaar tijd op vrijwel dezelfde productieomvang als Micron uit, en Micron is nu juist de kleinste van de drie gevestigde spelers.
Die vergelijking verdient wel een kanttekening, want wafers zijn geen bits. CXMT produceert op oudere technologie, waardoor er per wafer minder geheugen af komt, en het bedrijf loopt in HBM nog duidelijk achter. Juist daar zitten de marges. Op korte termijn raakt de Chinese concurrentie dus vooral het minst winstgevende deel van de omzet, maar wie vijf jaar vooruit kijkt moet hier rekening mee houden.
Waarom die drempel weinig zegt over de prijzen
Binnen dat drietal ligt het lastiger. Geheugenchips zijn in hoge mate gestandaardiseerd. Als SK hynix hetzelfde product goedkoper aanbiedt, kan een klant overstappen. Micron heeft geen beschermlaag zoals NVIDIA die heeft met zijn CUDA-software, waar klanten jarenlang aan vastzitten.
Daar zit de kern van de zwakte: de verkoopprijs wordt bepaald door vraag en aanbod, niet door Micron. In goede jaren levert dat buitensporige winsten op, in slechte jaren verliezen. In boekjaar 2023 was de brutomarge negatief, in het afgelopen kwartaal bijna 85 procent. Datzelfde bedrijf, dezelfde fabrieken, dezelfde producten.
De positie binnen het drietal
Er is dit jaar wel iets opmerkelijks gebeurd. Op de operationele marge, de maatstaf die laat zien wie deze cyclus het beste bespeelt, staat Micron inmiddels bovenaan met circa tachtig procent. SK hynix zit rond de 76 procent, de halfgeleiderdivisie van Samsung rond de zeventig procent. Dat is nieuw, want gedurende het hele HBM-tijdperk was SK hynix hier de koploper. Micron profiteert nu van zijn bredere mix, omdat naast DRAM ook de NAND-prijzen hard zijn opgelopen.
In HBM zelf blijft SK hynix de leider, met het grootste deel van de HBM-omzet en de positie van belangrijkste leverancier aan NVIDIA. Voor de beleggingscase van Micron is dat minder erg dan het klinkt. De HBM-markt groeit zo hard dat een stabiel marktaandeel al enorme omzetgroei oplevert. Volgens het management overtreft de vraag naar HBM3E en HBM4 het eigen productievermogen, en passeert de totale HBM-markt eerder dan verwacht de honderd miljard dollar. Micron hoeft die strijd dus niet te winnen om er goed uit te komen. Wat wel ontbreekt, is een bevestigde tweede grote HBM-klant naast NVIDIA.
Twee zaken versterken de positie structureel. De eerste zijn de langlopende afnamecontracten, waarin klanten zich voor jaren vastleggen op volumes en prijzen. Daarover meer in het volgende hoofdstuk. De tweede is de Amerikaanse productiebasis. Micron is de enige van de drie die op grote schaal binnen de Verenigde Staten produceert. In een tijd waarin Washington de chipproductie koste wat kost wil terughalen, is dat een voordeel dat de Koreaanse concurrenten niet snel kunnen kopiëren.
Mijn oordeel over de moat
De moat is aanwezig, maar smal. De toetredingsdrempel houdt nieuwkomers buiten de deur en Micron is op dit moment de winstgevendste van het drietal. Maar tussen de drie gevestigde spelers blijft geheugen een uitwisselbaar product zonder duurzame prijsmacht. Een marge van 85 procent komt voort uit schaarste, niet uit een structureel concurrentievoordeel. Dat onderscheid is voor een belegger het belangrijkste dat er over dit bedrijf te zeggen valt.
Verdienmodel
Micron verdient zijn geld met de verkoop van geheugenchips. In boekjaar 2025 bedroeg de omzet 37,4 miljard dollar, verdeeld over vier segmenten.
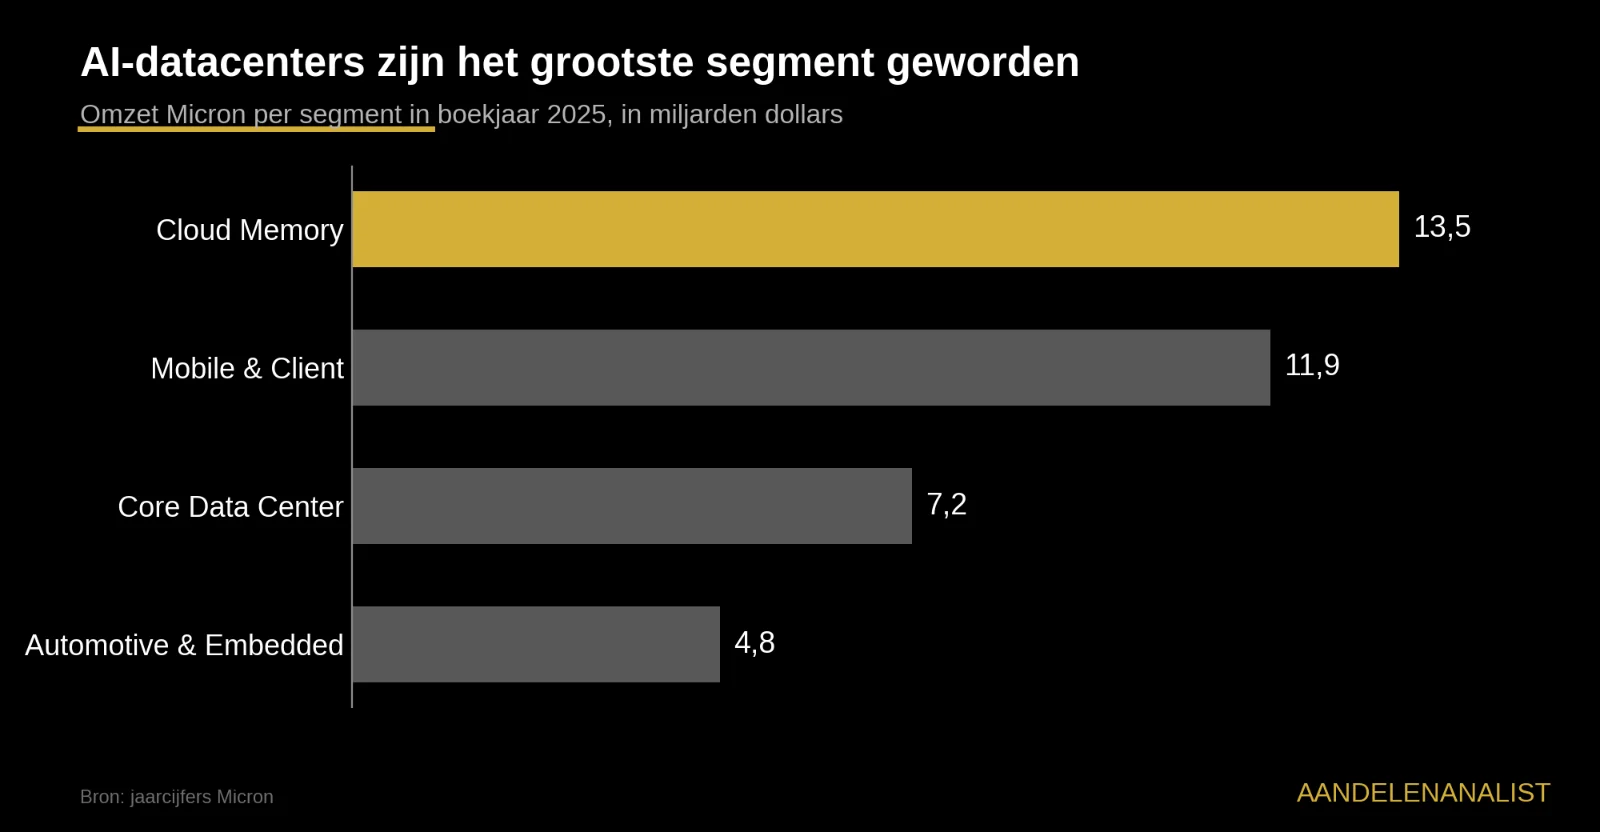
Cloud Memory bedient de AI-datacenters en is in twee jaar het grootste segment geworden. Bron: jaarcijfers Micron.
Waarom elke prijsstijging bijna volledig winst wordt
De kostenstructuur is de sleutel tot dit verdienmodel. Een geheugenfabriek kent vrijwel uitsluitend vaste kosten. De afschrijvingen op de machines, de stofvrije productiehallen en het personeel kosten hetzelfde, of een chip nu vijf of vijftig dollar opbrengt.
Elke prijsstijging valt daardoor bijna volledig door naar de winst. In het derde kwartaal steeg de DRAM-omzet met 67 procent ten opzichte van het kwartaal ervoor, terwijl het aantal geleverde chips slechts enkele procenten toenam. De prijzen gingen ruim zestig procent omhoog. Zo schoot de brutomarge van historisch dertig tot 45 procent naar 84,9 procent.
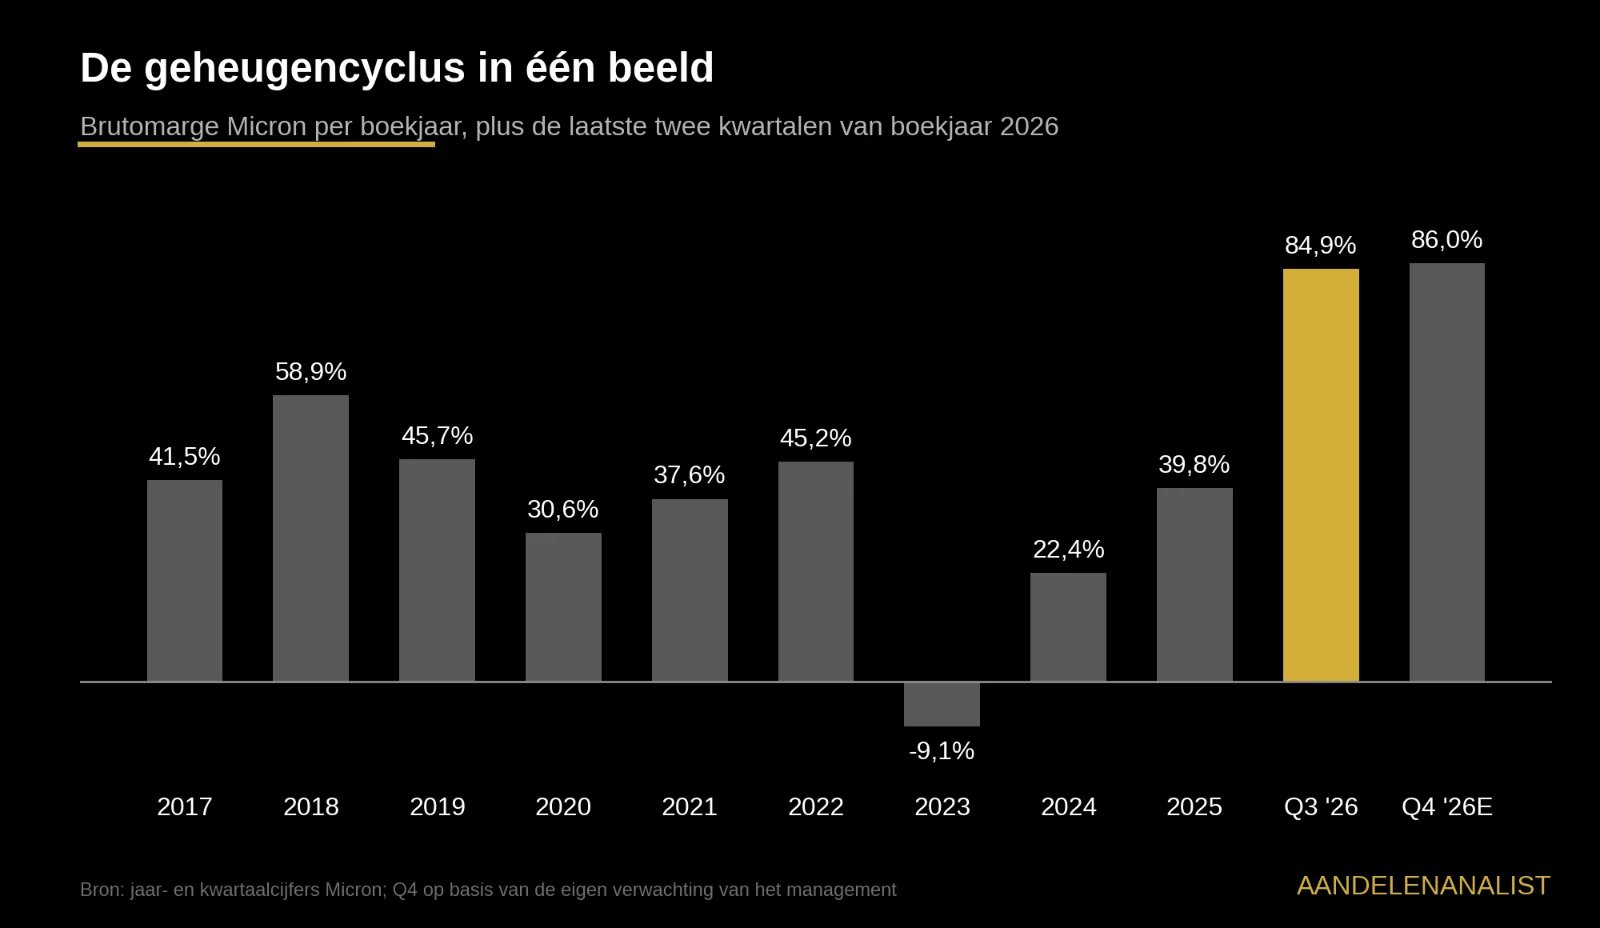
Dezelfde fabrieken en dezelfde producten, maar een brutomarge die tussen min negen en bijna 85 procent beweegt. Bron: jaar- en kwartaalcijfers Micron.
Die hefboom werkt beide kanten op. Bij dalende prijzen verdwijnt de winst even hard als hij nu binnenkomt, want de kosten dalen niet mee. Dit is de kwetsbaarheid van het model: Micron heeft geen zeggenschap over zijn eigen verkoopprijzen zodra het aanbod de vraag inhaalt. Precies daarom ziet de grafiek hierboven eruit als een achtbaan.
De poging om de cyclus te temmen
Het management probeert dat nu te veranderen, en dat is het interessantste aan dit bedrijf. Micron sloot zestien Strategic Customer Agreements met klanten uit de datacenter-, consumenten- en autosector, meestal met een looptijd van vijf jaar tot en met 2030. Ze werken volgens het take-or-pay-principe: de klant betaalt de afgesproken volumes, ook als hij ze niet afneemt.
Veertien van die contracten staan samen voor circa honderd miljard dollar aan toekomstige omzet, berekend op de minimale volumes tegen de minimale prijzen. Ter ondersteuning staat 22 miljard dollar aan klantgeld klaar, waarvan circa achttien miljard in vrij besteedbare aanbetalingen.
De contracten dekken ongeveer twintig procent van het DRAM-volume en een derde van het NAND-volume, en het management wil daar uiteindelijk de helft van de totale omzet onder brengen. De grootste contracten hebben prijsvloeren die volgens Micron de brutomarge boven de piek van elke eerdere cyclus houden.
Er hangt alleen een prijskaartje aan: op ongeveer veertig procent van de toekomstige omzet rust ook een prijsplafond. Micron ruilt dus een deel van zijn opwaartse potentieel in voor zekerheid aan de onderkant. Voor een bedrijf dat historisch aan beide uiteinden werd geslingerd vind ik dat een verstandige ruil. Maar wie instapt met het idee dat een doorgaande prijsrally volledig doorwerkt in de winst, moet weten dat dat niet meer helemaal opgaat.
Markt
De geheugenmarkt beleeft de sterkste vraagexplosie uit zijn geschiedenis. AI-modellen zijn extreem geheugenintensief en het knelpunt in datacenters is verschoven van rekenkracht naar geheugen. Volgens Wells Fargo groeide de wereldwijde omzet in halfgeleiders in juni met 134 procent op jaarbasis, aangevoerd door geheugenchips. Alle drie de producenten melden inmiddels dat hun capaciteit voor 2027 is uitverkocht.
Twee vraaggolven
De eerste is HBM voor het trainen van AI-modellen, de markt waar het management eerder dan verwacht honderd miljard dollar denkt te passeren.
De tweede krijgt minder aandacht en is voor de langere termijn misschien belangrijker: het daadwerkelijk gebruiken van getrainde modellen, en de opkomst van AI-systemen die zelfstandig taken uitvoeren. Die vragen vooral veel opslag en werkgeheugen buiten HBM om, wat de vraag naar enterprise-SSD's en energiezuinig werkgeheugen stuwt. Micron is daar met zijn PCIe Gen 6-SSD vroeg bij, en dat deel van het verhaal zit nog nauwelijks in de koers.
Bij al deze vooruitzichten hoort een kanttekening. Het zijn schattingen van banken en van het management zelf, en ze rusten op de aanname dat de grote clouddiensten hun investeringstempo volhouden. Zolang dat doorgaat klopt het verhaal. Hapert het, dan klopt er weinig meer van. Zelf behandel ik de vraagprognoses voor 2027 en verder daarom eerder als richting dan als feit.
De aanbodkant bepaalt het einde van het feest
Nieuwe capaciteit vergt jaren bouwtijd. Micron opent fabrieken in Idaho, Hiroshima en de staat New York, SK hynix bouwt in Yongin en Samsung breidt uit in Pyeongtaek. De hamvraag is niet of het aanbod de vraag inhaalt, maar wanneer. Het management zegt daar zelf eerlijk over daar op dit moment geen zicht op te hebben. De meeste analyses die ik heb doorgenomen houden de tweede helft van 2027 aan als vroegste moment waarop de krapte afneemt.
Een neveneffect van de schaarste is dat fabrikanten voorrang geven aan de meest winstgevende producten. Geheugen voor AI-datacenters gaat voor geheugen voor telefoons en laptops. Dat maakt het leven zuur voor grote afnemers als Apple, die met fors hogere onderdeelkosten te maken krijgen. Voor Micron pakt het gunstig uit, want het bedrijf wordt hierdoor minder afhankelijk van de grillige smartphonecyclus.
Klanten
De klanten van Micron zijn de grootste technologiebedrijven ter wereld: NVIDIA als belangrijkste HBM-afnemer, de grote clouddiensten voor datacentergeheugen, telefoon- en pc-fabrikanten, en autobouwers. De zestien meerjarige contracten zijn over die eindmarkten verspreid gesloten.
De klantconcentratie in HBM is een aandachtspunt. NVIDIA is daar de dominante afnemer en een bevestigde tweede grote HBM-klant ontbreekt. Micron heeft wel kwalificatiemonsters van HBM4 bij meerdere klanten liggen, maar een kwalificatie is nog geen productieorder. De eerste bevestigde HBM-order van een grote clouddienst zou voor mij een belangrijk omslagpunt zijn.
Tegelijkertijd is de onderhandelingspositie van Micron zelden zo sterk geweest. Klanten leggen achttien miljard dollar aan eigen geld op tafel voordat er een chip geleverd is. Dat is meer dan een handtekening onder een contract. Het financiert bovendien een deel van de fabrieksuitbreiding, waardoor Micron minder eigen kapitaal riskeert op basis van een prijsverwachting. Juist daar ging het in eerdere cycli mis, toen de sector op de top van de markt fabrieken bouwde en die in het dal met onverkochte voorraden vulde.
De overeenkomst met Anthropic gaat nog een stap verder. Daar ontwerpt Micron samen met de AI-ontwikkelaar de geheugenarchitectuur voor toekomstige systemen, wat het bedrijf van leverancier tot ontwikkelpartner maakt.
Management
CEO Sanjay Mehrotra, medeoprichter van SanDisk, leidt Micron sinds 2017. Zijn trackrecord is te controleren aan concrete keuzes. Hij loodste het bedrijf door het rampjaar 2023, toen de hele sector in een overcapaciteitscrisis zat, zonder de investeringen in HBM-technologie te staken. Die keuze betaalt zich nu uit. De contractstructuur, waarmee Micron als eerste in deze sector zijn eigen cyclus probeert te temmen, komt eveneens uit deze ploeg.
Ook de communicatie oogt betrouwbaar. De eigen verwachting voor het derde kwartaal werd met bijna 24 procent overtroffen, wat wijst op behoedzame prognoses in plaats van mooie beloften.
De kapitaalallocatie ziet er positief uit. Tegenover 30,2 miljard dollar aan kasmiddelen en beleggingen staat 5,7 miljard aan schuld, een netto kaspositie van 24,4 miljard. Het dividend is met 0,06 procent rendement symbolisch. Vanaf 9 december wil het management de uitkeringen opvoeren, vooral via aandeleninkoop, met als uitgesproken doel om op termijn alle overtollige kasstroom terug te geven aan aandeelhouders. Bij een vrije kasstroom die in het vierde kwartaal alleen al boven de dertig miljard dollar zou uitkomen, kan dat het aantal aandelen in twee jaar met een tiende tot bijna een vijfde verlagen.
Vertrouw ik dit management met mijn geld
Ja. Doorgaan met investeren in HBM tijdens het verliesjaar 2023 was de juiste keuze op het moeilijkste moment, de balans is schuldenvrij en de contracten laten klanten meebetalen aan de uitbreiding. De echte test komt nog: gedisciplineerd blijven met investeren terwijl de hele sector op de top van de cyclus miljarden in nieuwe fabrieken pompt.
Word VIP-lid om verder te lezen
Krijg direct toegang tot alle premium analyses, wekelijkse updates en het volledige archief.
Word VIP-lid →