
Netflix: de koers halveerde, de winst verdubbelt richting 2030
Netflix verloor bijna de helft van zijn beurswaarde, terwijl de winst richting 2030 bijna verdubbelt. De markt ziet een uitgegroeid mediabedrijf, maar de marges stijgen, de kasstroom groeit en advertenties worden steeds belangrijker. Is de koersdaling terecht, of ontstaat hier juist een kans? In de analyse reken ik het volledige scenario door.

- De koers halveerde sinds de piek van zomer 2025, terwijl de omzet in 2025 met 15,9 procent groeide naar $45,2 miljard.
- Analisten verwachten dat de winst per aandeel tussen 2026 en 2030 bijna verdubbelt, van $3,55 naar $6,21
- Op $68,67 betaal je 19 keer de winst van dit jaar en amper 11 keer die van 2030. De vraag is of die korting terecht is.
Netflix publiceerde vorige week de cijfers over het tweede kwartaal: een omzet van $12,56 miljard, 13,4 procent hoger dan een jaar eerder, maar $20 miljoen onder de verwachting. Het bedrijf versmalde bovendien de jaarprognose naar $51,0 tot $51,4 miljard. De markt strafte dat af met een daling van 7 procent, naar het laagste punt in een jaar. Sinds de piek van zomer 2025 is het aandeel bijna gehalveerd en de koers-winstverhouding zakte van rond de 40 naar 19. De markt behandelt Netflix ineens als een uitgegroeid mediabedrijf. We gaan beoordelen of de verwachtingen richting 2030 dat beeld rechtvaardigen.
Wat het bedrijf doet
Netflix is de grootste betaalde streamingdienst ter wereld, met zo'n 330 miljoen abonneehuishoudens. Het geld komt uit maandabonnementen en, sinds eind 2022, uit een goedkoper abonnement met reclame. Die advertentie-inkomsten verdubbelen dit jaar naar ongeveer $3 miljard. Daartegenover staat de grootste kostenpost: circa $20 miljard per jaar aan eigen en ingekochte content, van series en films tot live-sport zoals NFL-wedstrijden. De groei moet komen van prijsverhogingen, nieuwe abonnees buiten de Verenigde Staten en het opschalen van de advertentietak.
De case
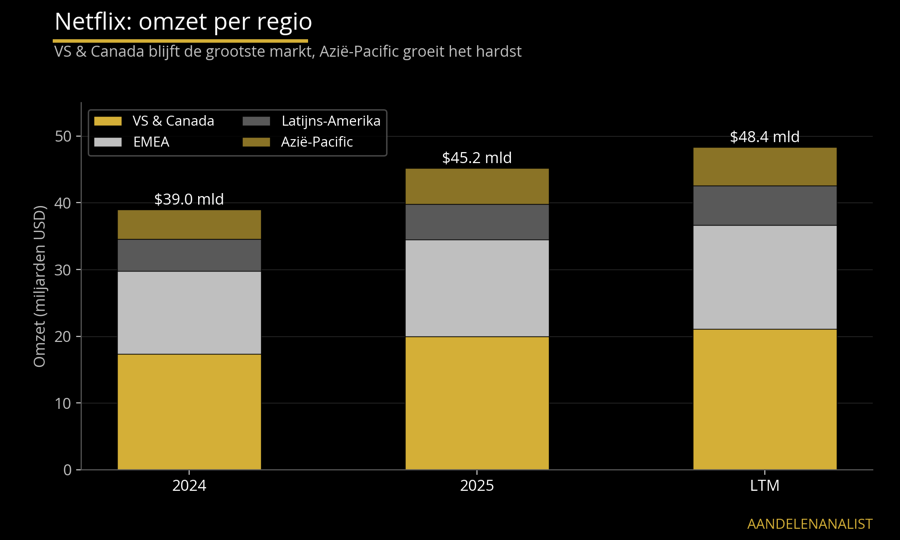
Netflix rapporteert per regio. De Verenigde Staten en Canada vormen met $20,0 miljard omzet in 2025, 44 procent van het totaal, de grootste en meest volwassen markt. Vorig jaar was de groei hier 15 procent. Europa, het Midden-Oosten en Afrika is goed voor 32 procent en groeide 17 procent. Latijns-Amerika en Azië zijn elk goed voor ruwweg 12 procent, waarbij Azië met 21 procent de snelste groeier is. Het punt van zorg: in 2026 vertraagt elke regio. De totale groei zakte van 15,9 procent over 2025 naar 13,4 procent in het tweede kwartaal, en de prognose voor het derde kwartaal staat op 11,7 procent.
Nu de instroom van nieuwe abonnees afvlakt, verschuift de groei naar drie andere bronnen.
- Prijsverhogingen, die in de VS, Mexico en Spanje zonder merkbaar abonneeverlies zijn doorgevoerd.
- Advertenties, dit jaar zo'n 6 procent van de omzet maar met hoge marges.
- Live-evenementen: zes van de tien grootste aanmelddagen van de afgelopen vijf jaar kwamen door live-uitzendingen, en het NFL-programma wordt dit seizoen uitgebreid.
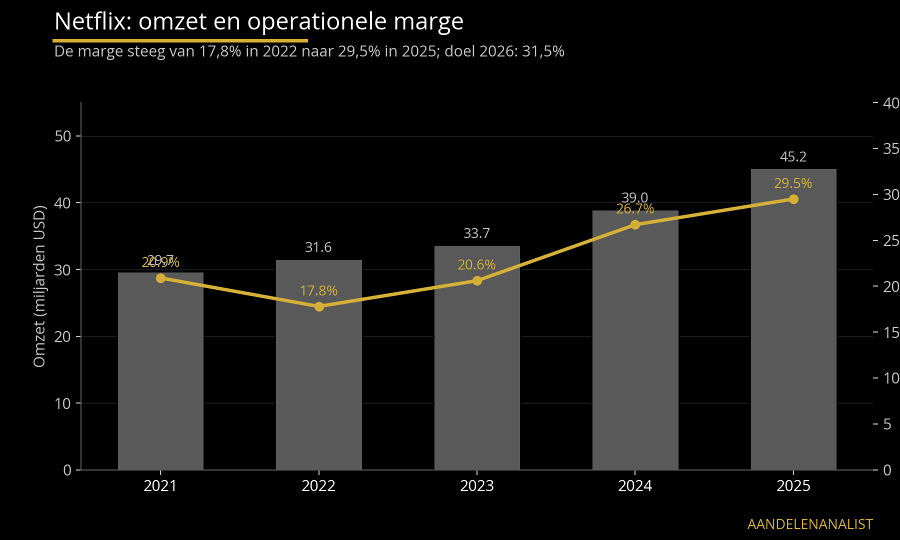
Wat mij het meest overtuigt is de marge. Het operationele resultaat als percentage van de omzet steeg van 17,8 procent in 2022 naar 29,5 procent in 2025, met 31,5 procent als doel voor dit jaar. Waar mijn twijfel zit: het totaal aantal kijkuren groeide in de eerste jaarhelft maar 2 procent, minder dan het aantal abonnees. Dit betekent dat er per huishouden dus minder wordt gekeken. Het bedrijf rapporteert die kijkcijfers voortaan jaarlijks in plaats van per kwartaal. Dat betekent: minder transparantie op precies het punt waar de zwakte zit. Dit is geen goed teken.
Dan de moat. De overstapkosten zijn laag, een abonnement is maandelijks opzegbaar. De immateriële activa zijn sterk. Het merk staat synoniem voor streamen en de kijkdata van 330 miljoen huishoudens stuurt zowel de aanbevelingen als de contentkeuzes. Het kostenvoordeel is sterk. Netflix produceert voor $20 miljard aan content, maar dit wordt verdeeld over 330 miljoen huishoudens. Dat geeft de laagste contentkosten per kijker van de sector. Disney+ en HBO Max kunnen dat tempo niet volgen zonder verlies te draaien. Netflix heeft geen monopolie, maar wel met afstand de sterkste positie in betaalde streaming.
Word VIP-lid om verder te lezen
Krijg direct toegang tot alle premium analyses, wekelijkse updates en het volledige archief.
Word VIP-lid →