
Eli Lilly: uitzonderlijke groei in een snel veranderende farmaceutische markt
Eli Lilly is uitgegroeid tot een van de snelst groeiende farmaceutische bedrijven ter wereld. Dankzij baanbrekende medicijnen tegen diabetes en obesitas weet het bedrijf marktaandeel te winnen en de omzet sterk te laten groeien. In dit rapport kijken we naar het verdienmodel, de concurrentiepositie, de financiële vooruitzichten en de risico’s die daarbij horen.

- Eli Lilly profiteert sterk van doorbraken op het gebied van diabetes en obesitas
- Het bedrijf combineert hoge groei met een sterke pijplijn
- De waardering is fors, en lastig te rechtvaardigen voor beleggers
Over het bedrijf
Eli Lilly werd opgericht in 1876 en heeft zijn hoofdkantoor in Indianapolis, Verenigde Staten. Het bedrijf behoort tot de grootste farmaceuten ter wereld en richt zich op de ontdekking, ontwikkeling en verkoop van geneesmiddelen voor chronische en levensbedreigende aandoeningen. De focus ligt vooral op diabetes, obesitas, oncologie, immunologie en neurologische aandoeningen.
Waar veel traditionele farmaceuten sterk leunen op een breed portfolio met tientallen middelgrote producten, heeft Eli Lilly de afgelopen jaren bewust ingezet op een kleiner aantal medicijnen met een zeer groot marktpotentieel. Deze strategie is risicovoller, maar kan bij succes leiden tot uitzonderlijk hoge groei. Dat zien we duidelijk terug in de recente resultaten.
De organisatie combineert een lange geschiedenis met een sterke innovatiecultuur. Jaarlijks investeert Eli Lilly een groot deel van de omzet in onderzoek en ontwikkeling. Hierdoor blijft de pijplijn goed gevuld en kan het bedrijf relatief zelfstandig nieuwe medicijnen op de markt brengen, zonder volledig afhankelijk te zijn van overnames.
Competitieve positie & Moat
De competitieve positie van Eli Lilly and Company is de afgelopen jaren duidelijk versterkt. Waar veel grote farmaceuten actief zijn in uiteenlopende therapiegebieden zonder echte dominantie, heeft Lilly een aantal markten gekozen waarin het een leidende rol kan spelen. De economische moat van het bedrijf bestaat uit een combinatie van innovatiekracht, schaal, klinische data en focus. Die moat wordt het best zichtbaar wanneer we kijken naar de gebieden waarop Lilly concurreert met zijn drie belangrijkste rivalen: Novo Nordisk, Merck & Co. en Pfizer.
De meest cruciale concurrentiestrijd speelt zich af in diabetes en obesitas. Hier staat Lilly vrijwel rechtstreeks tegenover Novo Nordisk. Beide bedrijven domineren deze markt en laten weinig ruimte over voor andere spelers. Novo Nordisk bouwde jarenlang een sterke positie op met Ozempic en Wegovy, maar Lilly wist met tirzepatide een technologisch voordeel te creëren. Door meerdere werkingsmechanismen te combineren, behaalt Lilly in klinische studies vaak betere resultaten op het gebied van gewichtsverlies en bloedsuikercontrole. In deze markt draait de concurrentie niet alleen om effectiviteit, maar ook om schaal en beschikbaarheid. Lilly heeft fors geïnvesteerd in productiecapaciteit, waardoor het beter in staat is om aan de snelgroeiende vraag te voldoen. Dit maakt de moat in dit segment bijzonder sterk, zolang Lilly deze voorsprong weet vast te houden.
Een belangrijke volgende stap in deze concurrentiestrijd is orforglipron, de orale GLP-1-behandeling van Eli Lilly and Company. In tegenstelling tot tirzepatide wordt dit middel als pil ingenomen. Dat vergroot de potentiële markt aanzienlijk, omdat veel patiënten terughoudend zijn bij injecties. Een effectieve orale behandeling kan daardoor een veel bredere groep bereiken, vooral in een vroeg stadium van diabetes en obesitas. Juist hier verscherpt de concurrentie met Novo Nordisk. Als orforglipron succesvol blijkt, verlengt Lilly zijn voorsprong van injecteerbare therapieën naar de massamarkt. Daarmee verschuift de moat van puur klinische superioriteit naar schaal en gebruiksgemak, wat de dominante positie van Lilly in dit segment verder kan versterken.
In oncologie is het speelveld anders. Hier concurreert Lilly vooral met Merck, dat met Keytruda een zeer dominante positie heeft opgebouwd. Merck geldt in oncologie als de absolute marktleider, terwijl Lilly een meer ondersteunende rol heeft met specifieke behandelingen, zoals in borstkanker. De concurrentie zit hier vooral in onderzoek, klinische trials en het uitbreiden van goedkeuringen. Oncologie kent lange ontwikkeltrajecten en hoge faalkansen, wat de toetredingsdrempels verhoogt. Voor Lilly vormt dit segment een belangrijke bron van stabiele inkomsten en diversificatie, maar niet de kern van de huidige groeiversnelling. De moat is hier aanwezig, maar minder uitgesproken dan in cardiometabole aandoeningen.
Pfizer is tot slot een andere vorm van concurrentie. Het bedrijf vormt geen directe bedreiging in één specifiek product, maar concurreert met Lilly op concernniveau. Beide bedrijven zijn actief in meerdere therapiegebieden, investeren enorme bedragen in R&D en beschikken over wereldwijde distributienetwerken. De concurrentie met Pfizer draait vooral om schaal, innovatiecapaciteit en toegang tot markten. Op dit moment mist Pfizer echter een sterke positie in obesitas en diabetes, waardoor het Lilly in zijn belangrijkste groeimarkt niet direct onder druk zet. Dat geeft Lilly de ruimte om zijn focus verder uit te bouwen.
Samenvattend is de moat van Eli Lilly het sterkst in diabetes en obesitas, waar het bedrijf een duidelijke technologische en operationele voorsprong heeft op Novo Nordisk. In oncologie is de concurrentie met Merck intens, maar minder bepalend voor de groei. Pfizer vormt vooral een structurele concurrent op lange termijn. Juist deze combinatie van focus en schaal maakt de competitieve positie van Eli Lilly op dit moment uitzonderlijk krachtig.
Verdienmodel
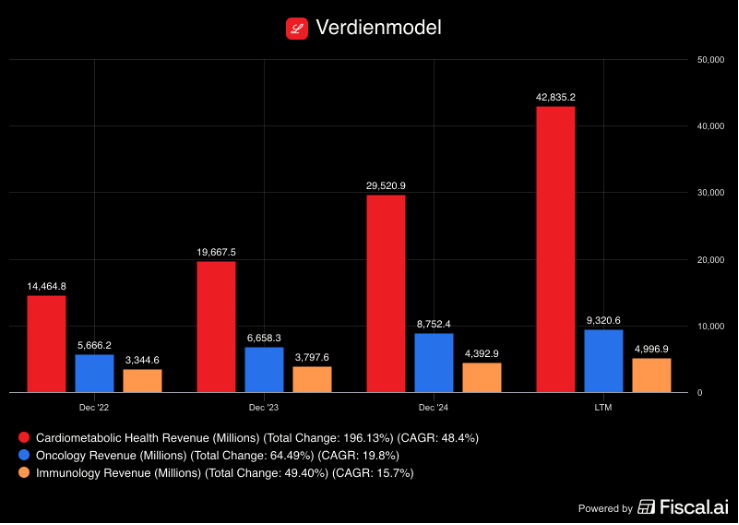
Het verdienmodel van Eli Lilly and Company is de afgelopen jaren sterk veranderd. Waar het bedrijf historisch een redelijk gebalanceerde farmaceut was met meerdere middelgrote inkomstenbronnen, is de omzetgroei nu duidelijk geconcentreerd rond één dominant segment: cardiometabolic health. Tegelijk blijven oncologie en immunologie belangrijke pijlers voor stabiliteit en risicospreiding.
Cardiometabolic
Cardiometabolic is inmiddels veruit het belangrijkste segment binnen Lilly. De omzet uit dit segment is in korte tijd explosief gegroeid en vormt nu het grootste deel van de totale inkomsten. Dit komt vrijwel volledig door het succes van tirzepatide-producten.Het verdienmodel in cardiometabolic kenmerkt zich door zeer hoge volumes gecombineerd met sterke prijsstelling, vooral in de Verenigde Staten
Oncology
Oncologie vormt een tweede, stabielere inkomstenbron. De omzetgroei ligt hier lager dan in cardiometabolic, maar de marges zijn doorgaans hoog en de behandelduur per patiënt is vaak langer. Dat zorgt voor relatief voorspelbare kasstromen.
Het verdienmodel in oncologie draait minder om massavolumes en meer om specialistische therapieën met hoge toegevoegde waarde. Succes wordt hier bepaald door klinische resultaten, uitbreiding van indicaties en combinatiebehandelingen. Hoewel oncologie momenteel niet de grootste groeimotor is, speelt dit segment een belangrijke rol in het spreiden van risico’s en het ondersteunen van de totale winstgevendheid.
Immunology
Immunologie is het meest volwassen segment binnen Lilly. De groei is gematigder, maar de inkomsten zijn stabiel en terugkerend. Dit segment bestaat uit behandelingen voor chronische aandoeningen waarbij patiënten vaak langdurig worden behandeld.
Het verdienmodel hier is minder cyclisch en minder afhankelijk van plotselinge innovaties. Daardoor fungeert immunologie als een soort fundament onder het geheel. In periodes waarin andere segmenten onder druk staan, kan dit segment de resultaten dempen.
Markt
De markten waarin Eli Lilly and Company actief is, worden gedragen door duidelijke en langdurige trends. Het gaat hier om structurele gezondheidsproblemen die wereldwijd toenemen. Vooral obesitas en diabetes vormen de kern van deze groei.
Obesitas is de afgelopen decennia uitgegroeid tot een van de grootste volksgezondheidsproblemen. Volgens internationale gezondheidsorganisaties is het aantal mensen met obesitas sinds de jaren zeventig meer dan verdrievoudigd. In veel westerse landen heeft inmiddels meer dan 20% van de volwassen bevolking obesitas, terwijl ook overgewicht onder kinderen sterk is toegenomen. Dit is belangrijk, omdat obesitas vaak de basis vormt voor andere aandoeningen zoals diabetes type 2, hart- en vaatziekten en leverproblemen. Daarmee ontstaat een grote en blijvende vraag naar effectieve medische behandelingen.
Diabetes laat een vergelijkbaar beeld zien. Wereldwijd leeft inmiddels ongeveer één op de negen volwassenen met diabetes. Prognoses laten zien dat dit aantal richting 2050 verder oploopt. Deze groei wordt gedreven door vergrijzing, een ongezondere leefstijl en toenemende urbanisatie. Voor farmaceutische bedrijven betekent dit een structureel groeiende patiëntenpopulatie, los van economische cycli.
De commerciële impact hiervan wordt nu pas echt zichtbaar in de markt voor obesitasmedicatie. Waar deze markt jarenlang beperkt was, is de wereldwijde omzet inmiddels opgelopen tot tientallen miljarden dollars per jaar. Dat komt vooral doordat nieuwe middelen niet alleen effectief zijn, maar ook breder inzetbaar. De stap van puur leefstijladvies naar medische behandeling verlaagt de drempel voor zowel artsen als patiënten.
Klanten
De directe klanten van Eli Lilly zijn ziekenhuizen, apotheken en zorgverzekeraars, maar de uiteindelijke gebruikers zijn patiënten. Dit maakt de relatie met overheden en verzekeraars cruciaal. Zij bepalen in grote mate welke medicijnen worden vergoed en onder welke voorwaarden.
De klantenbasis is breed en geografisch gespreid. De Verenigde Staten vormen veruit de grootste markt, maar Europa en andere regio’s winnen aan belang. Door deze spreiding is Lilly minder afhankelijk van de economische situatie in één enkel land.
Een belangrijk voordeel is de sterke artsenloyaliteit. Wanneer artsen eenmaal goede ervaringen hebben met een medicijn, zijn zij geneigd dit langdurig voor te schrijven. Dit zorgt voor relatief stabiele inkomstenstromen, zolang er geen beter alternatief op de markt komt.
Tegelijkertijd blijft prijsdruk een structureel aandachtspunt. Overheden en verzekeraars proberen de zorgkosten te beheersen, wat kan leiden tot onderhandelingen over kortingen of beperkingen in vergoeding.
Management
Het management van Eli Lilly staat bekend om zijn lange termijnvisie en focus op innovatie. De huidige leiding heeft bewust gekozen voor forse investeringen in onderzoek en productiecapaciteit, ook in jaren waarin dit de winst op korte termijn drukte.
Deze strategie heeft zich inmiddels uitbetaald. Door vroegtijdig te investeren in nieuwe technologieën en productielijnen kon Lilly sneller opschalen toen de vraag naar zijn nieuwe medicijnen explodeerde. Dit vergroot het vertrouwen dat het management in staat is om ook toekomstige groeikansen te benutten.
Het management van Eli Lilly heeft geen significante aandelenpositie. Als we kijken naar het beloningsbeleid zag dit er in 2024 als volgt uit:
- Basissalaris: $1,69 miljoen
- Prestatiebonus: $5,7 miljoen
- Vergoeding in aandelen: $19,7 miljoen
Het grootste deel van deze vergoeding is op basis van EPS-groei, dus de winst per aandeel. Dit zorgt uiteindelijk voor aandeelhouderswaarde.
Word VIP-lid om verder te lezen
Krijg direct toegang tot alle premium analyses, wekelijkse updates en het volledige archief.
Word VIP-lid →