
Klarna: 65 procent onder de introductieprijs, terwijl de marge juist versnelt
Klarna kwam in september 2025 naar de beurs op 40 dollar en noteert nu 14. De omzetverwachting ging omlaag, de financieel directeur vertrekt en Duitsland hapert. Tegelijk groeide de transactiemarge twee keer zo hard als het volume. De vraag voor beleggers: koop je hier een geknakt groeiverhaal of een verdienmodel dat eindelijk begint te werken?

Scores
- Bedrijfskwaliteit
- 6/10
- Moat
- 5/10
- Management
- 6/10
- Balans
- 6/10
- Waardering
- 8/10
- Rendementspotentieel
- 7/10
In het kort
- Het aandeel staat 65 procent onder de introductieprijs van 40 dollar, terwijl de omzet vorig kwartaal 27 procent groeide.
- Klarna verwerkt drie keer zoveel betaalvolume als Affirm, maar houdt daar per dollar een kwart van over.
- De hele case hangt aan één cijfer: de transactiemarge in de Verenigde Staten, van 14 naar 23 procent van de omzet.
Aanleiding
Op 18 augustus verloor Klarna 23 procent op één handelsdag. Het aandeel sloot op 20 augustus op 14,00 dollar, 65 procent onder de introductieprijs van 40 dollar van september vorig jaar.
De directe aanleiding was de bijgestelde jaarprognose.
| Prognose 2026, in dollars | Oud | Nieuw |
|---|---|---|
| Betaalvolume | meer dan 155 mld | 149 tot 151 mld |
| Omzet | meer dan 4,34 mld | 4,08 tot 4,16 mld |
| Transactiemarge | meer dan 1,61 mld | 1,62 tot 1,65 mld |
| Aangepast bedrijfsresultaat | meer dan 299 mln | 280 tot 300 mln |
Bron: Klarna, kwartaalbericht Q2 2026.
De oorzaak ligt in Duitsland, de grootste markt qua volume, en in wisselkoersen. Tegelijk kondigde Klarna aan dat zowel de financieel als de marketingdirecteur begin 2027 vertrekt. JPMorgan verlaagde het advies naar neutraal.
Wat ondersneeuwde: alleen het volume ging omlaag, de verwachting voor de marge ging juist omhoog.
Wat het bedrijf doet
Klarna is een Zweedse bank die betalen bij de kassa combineert met consumentenkrediet. De klant kiest bij het afrekenen uit drie varianten: Pay in Full (direct betalen), Pay Later (binnen dertig dagen betalen, zonder rente) en Fair Financing (grotere aankopen in termijnen, meestal met rente).
Het geld komt uit vier bronnen: een vergoeding van de winkel per transactie, rente op de langere leningen, de winst op doorverkochte leningen en abonnementsgeld. In het tweede kwartaal ging er voor 36,6 miljard dollar door het netwerk van 120 miljoen consumenten en 1,2 miljoen winkels. Daarvan hield Klarna 1,04 miljard omzet over, ofwel 2,8 procent: de take rate.
De case
Waar het geld vandaan komt
De omzet groeide in zes kwartalen van 701 naar 1.042 miljoen dollar, maar de samenstelling verschoof harder dan het totaal.
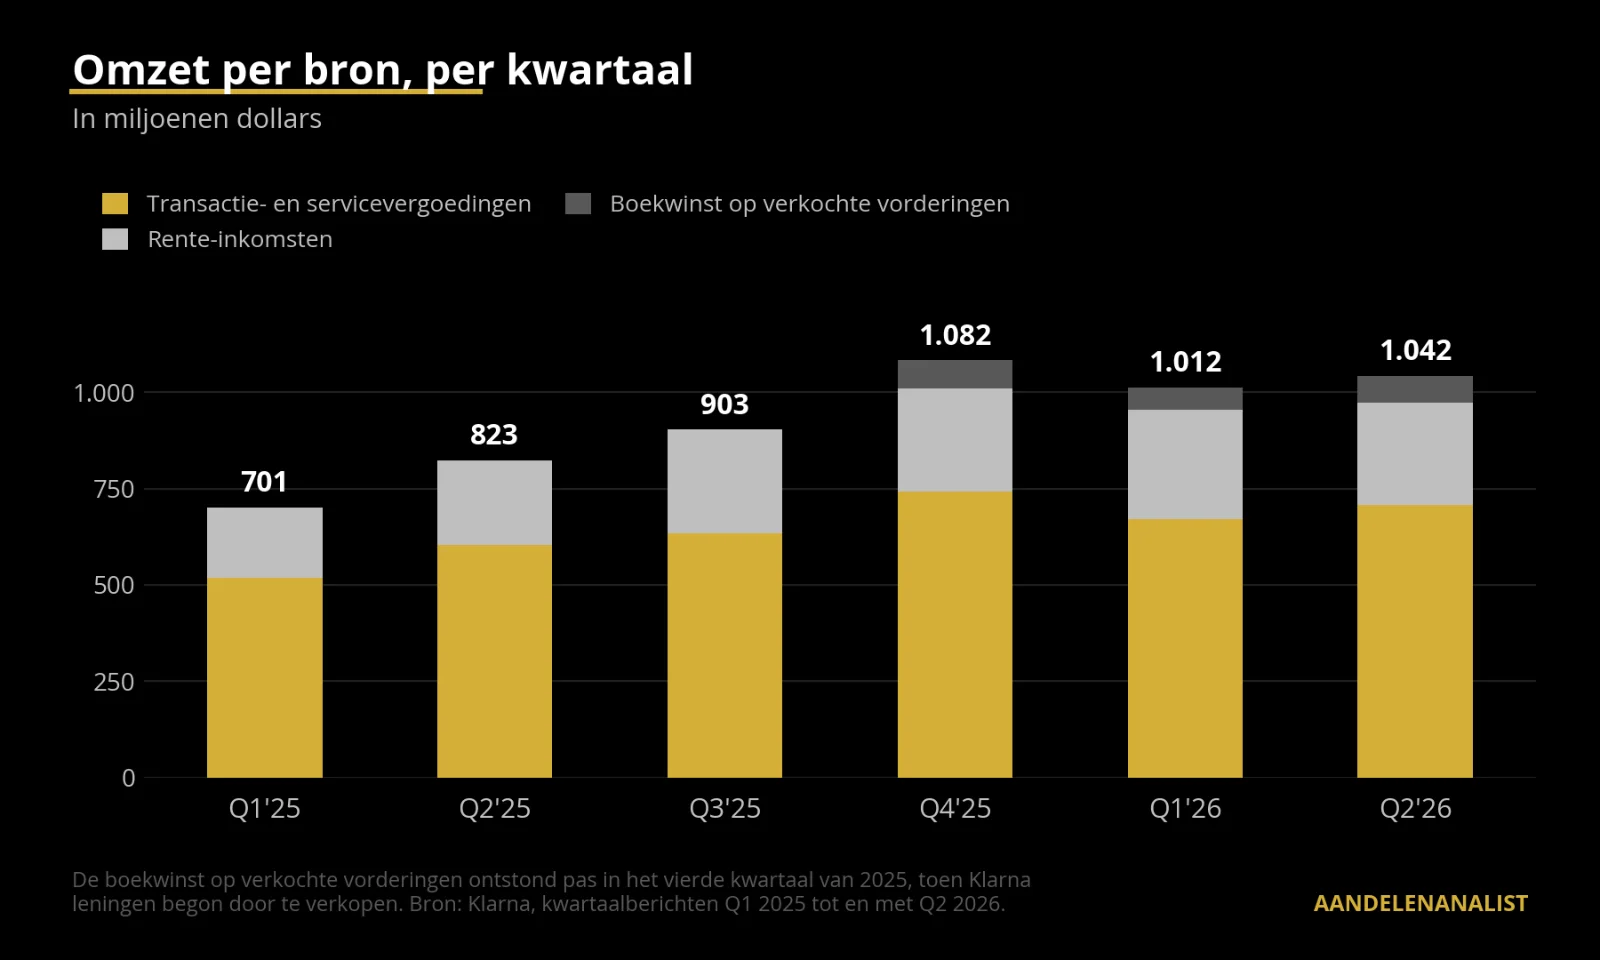
Omzet per bron per kwartaal, in miljoenen dollars. Bron: Klarna.
De vergoedingen van winkels, de grootste post, groeiden vorig kwartaal 17 procent. De rente-inkomsten stegen 21 procent en de boekwinst op doorverkochte leningen, een jaar geleden nog nul, leverde 69 miljoen op. Die twee komen uit hetzelfde product: Fair Financing.
Dat product groeide 82 procent naar 4,7 miljard dollar, goed voor 13 procent van het volume. Pay Later is met 77 procent nog altijd veruit het grootste, maar groeide 13 procent. Het kleinste product levert dus de groei.
De marge groeit harder dan het volume
Vier cijfers uit het tweede kwartaal: het volume groeide 18 procent, de omzet 27 procent, de transactiemarge in dollars 42 procent en de kosten 16 procent. De transactiemarge is bij Klarna wat de brutomarge is bij een gewoon bedrijf: omzet minus verwerkingskosten, financieringskosten en kredietverliezen.
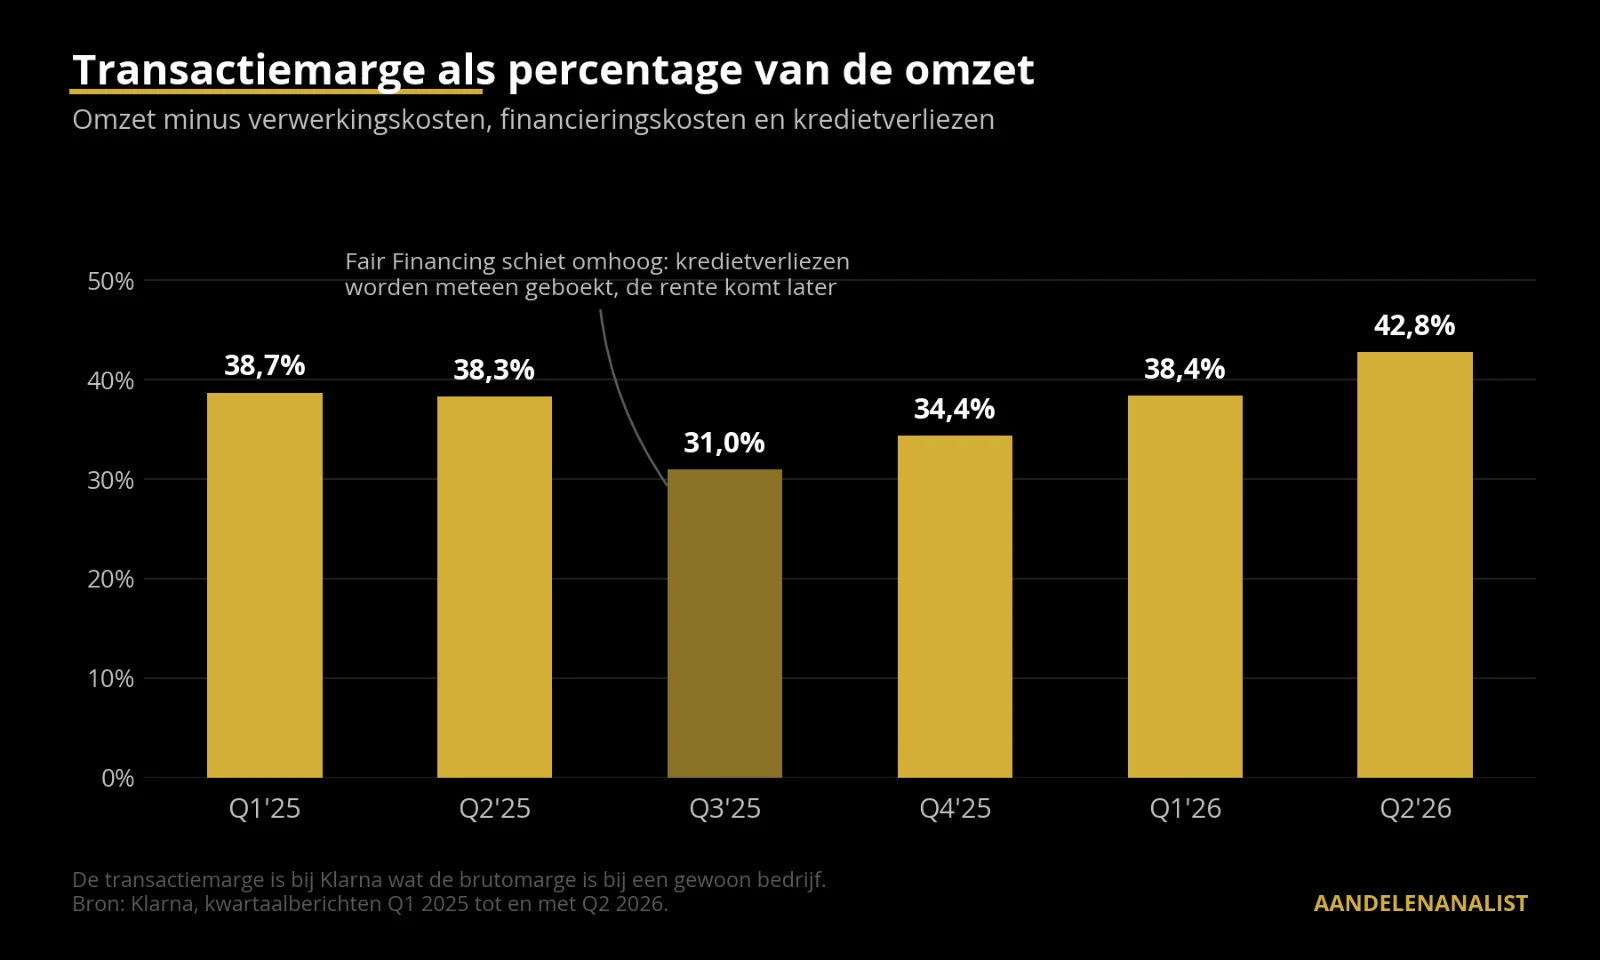
Transactiemarge als percentage van de omzet per kwartaal. Bron: Klarna.
De dip in het derde kwartaal van 2025 verklaart veel. Bij Fair Financing boekt Klarna de verwachte kredietverliezen meteen, terwijl de rente over de looptijd binnenkomt. Snelle groei drukt de marge dus eerst en betaalt zich later uit.
Dat patroon is herhaalbaar, en dat vind ik hier het sterkst. In de Verenigde Staten ging de transactiemarge in een jaar van 14 naar 23 procent van de omzet, buiten de VS staat hij op 54 en in de oudste markten rond de 60. Amerika is 22 procent van het volume en loopt die curve nu op.
Waarom Affirm meer overhoudt
Beide bedrijven halen dit jaar ongeveer 4,2 miljard dollar omzet, maar Affirm doet dat op 49 miljard dollar volume en Klarna op 150 miljard. Na aftrek van de transactiekosten houdt Affirm ruim 4 procent van het volume over, Klarna 1,09 procent.
Dat komt niet doordat Affirm efficiënter werkt, maar doordat het een ander product verkoopt: grotere aankopen, langere looptijden, rente, gemiddeld 255 dollar per bestelling. Bij Klarna is het gemiddelde openstaande saldo 124 dollar en is het grootste deel van het volume renteloos, waarbij alleen de winkel betaalt.
Daarom is Fair Financing zo belangrijk: dat is Klarna's versie van het model van Affirm, met meer dan twee keer de gemiddelde marge, maar nog maar 13 procent van het volume.
Waar een belangrijke twijfel zit, zijn de consumentenbestedingen. De klantspreiding is uitstekend, maar Klarna verdient aan aankopen die mensen kunnen uitstellen. De Duitse detailhandel groeide dit halfjaar reëel minder dan een procent, en dat kostte meteen ruim vier miljard dollar aan verwacht jaarvolume.
Mijn oordeel over de moat
Smal, maar aanwezig. Er is een netwerkeffect: meer winkels maken Klarna aantrekkelijker voor consumenten, en 120 miljoen consumenten maken Klarna aantrekkelijker voor winkels. Zwakker dan bij een Meta, want beide kanten kunnen er kosteloos een concurrent naast zetten. Voor de consument is de overstapdrempel nul, voor de winkel niet: die kiest een betaalmethode op betrouwbaarheid, conversie en merkbekendheid, en daar heeft Klarna na twintig jaar een voorsprong. Daar komt de bankvergunning bij, waarmee 88 procent van de financiering uit goedkoop spaargeld bestaat. Genoeg om de positie te verdedigen, te weinig om de prijs te bepalen.
Word VIP-lid om verder te lezen
Krijg direct toegang tot alle premium analyses, wekelijkse updates en het volledige archief.
Word VIP-lid →