
ServiceNow: de ruggengraat van AI-enterprise die de markt te goedkoop waardeert
ServiceNow noemt zichzelf de 'AI control tower' voor bedrijven. Het platform verwerkt jaarlijks 95 miljard workflows en vormt de ruggengraat van honderden grote ondernemingen. Toch noteert het aandeel op een meerjarig dieptepunt. De vraag is of de markt terecht sceptisch is, of dat dit een zeldzame kans is.
- ServiceNow groeide in Q1 2026 met 22% in omzet, terwijl het aandeel sinds het hoogtepunt meer dan 57% verloor. Wat is er werkelijk aan de hand?
- Het bedrijf heeft zojuist Armis voor 7,8 miljard dollar overgenomen en tekent daarmee een heel nieuw groeipad uit binnen cybersecurity.
- Vijftig procent van alle nieuwe deals loopt nu via een verbruiksmodel in plaats van vaste licenties.
Over het bedrijf
ServiceNow is een Amerikaans softwarebedrijf dat organisaties helpt hun interne bedrijfsprocessen te automatiseren en te digitaliseren. Het bedrijf werd in 2004 opgericht door Fred Luddy.
Simpel gezegd bouwt ServiceNow een soort zenuwstelsel voor grote bedrijven: een platform waarop verschillende afdelingen met elkaar communiceren, taken worden aangemaakt en processen worden geautomatiseerd. Denk aan de software die zorgt dat een storing automatisch het juiste team bereikt, dat een nieuwe medewerker toegang krijgt tot de juiste systemen, of dat beveiligingsincidenten worden opgespoord en opgelost.
Op dit moment bedraagt de marktkapitalisatie van ServiceNow circa 95 miljard dollar. Het bedrijf heeft wereldwijd ongeveer 26.000 medewerkers in dienst en is actief in meer dan 85 landen. De omzet over heel 2025 bedroeg ruim 13,3 miljard dollar en groeit naar verwachting door richting de 16,2 miljard dollar in 2026.
De afgelopen kwartalen heeft ServiceNow veel overnames gedaan. In december 2025 nam het bedrijf Moveworks over voor 2,4 miljard dollar, een specialist in conversationele AI voor medewerkers. In maart 2026 volgde Veza, een identiteitsbeveiligingsbedrijf, voor 1,2 miljard dollar. De grootste stap was de overname van Armis, een cyberbeveiligingsbedrijf gespecialiseerd in het detecteren van kwetsbare apparaten, voor maar liefst 7,8 miljard dollar. Deze overname werd op 20 april 2026 afgerond.
De koers van het aandeel heeft een moeilijk jaar achter de rug. Vanaf de all-time-high van eind 2024 gezien, is de koers met bijna 60% gedaald, mede gedreven door de bredere angst in de technologiesector rondom AI-disruptie van de SaaS-markt.
Competitieve positie en moat
In de afgelopen jaren heeft ServiceNow een stevige positie opgebouwd bij grote ondernemingen. Het platform is niet zomaar een stukje software, maar vormt de ruggengraat waarop honderden andere applicaties en processen aansluiten. Dat maakt het bijzonder moeilijk en kostbaar om het te vervangen.
De pricing power van ServiceNow is aanzienlijk. Het bedrijf bepaalt in grote mate zelf de prijsstelling en hanteert meerjarige contracten met hoge verlengingspercentages. De afgelopen kwartalen bedroeg de renewal rate consequent 98%. Dit betekent dat 98% van de klanten hun contracten hebben verlengd. Klanten die ServiceNow volledig hebben uitgerold melden dat het economisch ondenkbaar is om te wisselen naar een ander systeem. De geschatte vervangingskosten lopen al snel op tot het tienvoudige van de huidige licentiekosten.
De moat van ServiceNow is gebaseerd op een combinatie van factoren die samen een bijna onaantastbare positie creëren. Allereerst zijn er de switching costs: zodra ServiceNow volledig is uitgerold, zit het platform verweven in alle kernprocessen van de organisatie. Dat is risicovol en duur om te vervangen. Ten tweede is er een netwerkeffect: het platform verwerkt jaarlijks meer dan 95 miljard workflows, wat zorgt voor een steeds rijkere laag van data die concurrenten niet kunnen evenaren. Ten derde creëert het brede partnerecosysteem van duizenden system integrators en softwarepartners een aanvullende drempel.
De voornaamste concurrenten van ServiceNow bevinden zich in aangrenzende markten. In de ITSM-markt (IT Service Management) zijn dat BMC Software en Ivanti, maar beide hebben slechts een fractie van de schaal en het innovatietempo. In de bredere markt zijn Salesforce en SAP relevante spelers, maar ook zij richten zich op specifieke deelmarkten. Microsoft is wellicht de meest serieuze potentiële bedreiging vanwege zijn aanwezigheid in vrijwel iedere grote onderneming, maar Microsoft biedt geen directe concurrentie aan ServiceNow's end-to-end platform.
Een belangrijk punt van aandacht is de opmars van AI-native concurrenten. Er bestaan zorgen dat nieuwe spelers zoals Glean of WorkOS een deel van de markt kunnen afsnoepen met goedkopere, AI-first oplossingen. ServiceNow pareert dit door zijn AI-strategie volledig te integreren in het bestaande platform: alle producten worden AI-native aangeboden.
De toetredingsbarrières in de markt zijn hoog. Een vergelijkbaar platform opbouwen vereist enorme investeringen in infrastructuur, certificeringen, klantvertrouwen en een ecosysteem van partners. Bovendien zijn grote ondernemingen risicomijdend als het gaat om core IT-platforms. Dat ServiceNow actief is bij 85% van de bedrijven in de Fortune 500 maakt het platform tot een industriestandaard.
Er is geen sprake van een monopolie, maar ServiceNow heeft in zijn specifieke segment een dominante positie die de kenmerken vertoont van een oligopolie. Het bedrijf is de leider met significante afstand tot de nummer twee. De moat is sterk, breed en duurzaam.
Verdienmodel
ServiceNow verdient zijn geld vrijwel volledig met abonnementen. In Q1 2026 was 97% van de totale omzet afkomstig uit subscription revenues. De overige 3% bestond uit professionele dienstverlening en trainingen. Klanten betalen jaarlijks vooraf voor toegang tot het platform. Dit zorgt voor een hoge mate van omzetzekerheid.
De prijsstelling van de abonnementen is gebaseerd op het aantal gebruikers en de modules die een klant afneemt. Historisch was dit een ‘seat-based model’: hoe meer medewerkers toegang hadden, hoe hoger de factuur. Inmiddels is het model aan het verschuiven. In Q1 2026 gaf CEO McDermott aan dat 50% van alle nieuwe deals via een niet-seat-gebaseerd model wordt afgesloten, inclusief verbruiksmodellen op basis van transacties, tokens en infrastructuur. Dat is een belangrijke transitie.
Dit hybride model biedt klanten de keuze tussen voorspelbare vaste licenties en schaalbare verbruikscomponenten. Vanuit het oogpunt van ServiceNow biedt het de mogelijkheid om mee te groeien naarmate klanten meer AI-agents en workflows inzetten. Dit vergroot de omzetpotentie per klant aanzienlijk. Het risico is dat verbruiksmodellen in economisch moeilijkere tijden snel kunnen worden teruggeschroefd.
De kostenstructuur van ServiceNow wordt gedomineerd door personeelskosten, datacenters en cloud-infrastructuur. De brutomarge is gedaald van 80% naar 75% in het laatste kwartaal. Dat klinkt zorgelijk, maar de context is hier belangrijk.
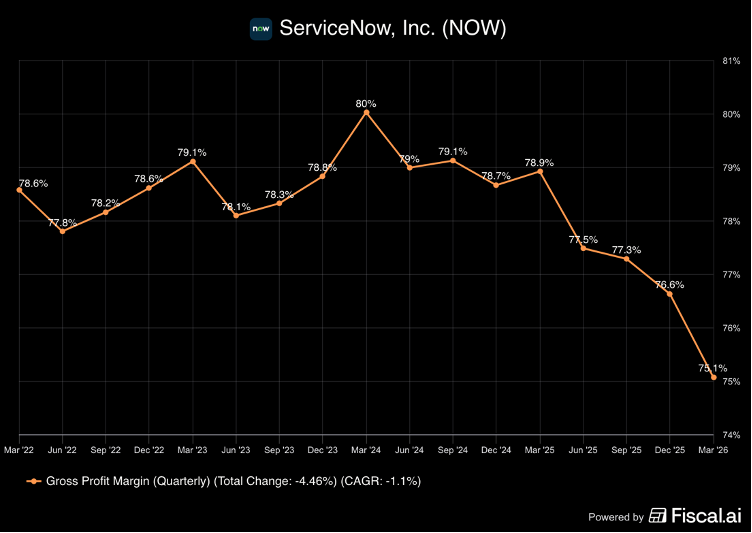
De daling wordt voor een groot deel verklaard door twee tijdelijke factoren. Ten eerste stijgen de kosten voor publieke cloudinfrastructuur harder dan de omzet. Dit is een direct gevolg van de groei in klantgebruik. Ten tweede nam de afschrijving op overgenomen technologie sterk toe na de recente acquisities van Moveworks, Veza en Armis. Ten derde brengt het bedienen van klanten in gereguleerde sectoren zoals banken en overheden extra kosten mee voor compliance en datacenterinrichting.
Het gaat hier dus niet om een structurele verslechtering, maar om de rekening die groei en overnames met zich meebrengen. Of de marges zich herstellen hangt af van hoe snel de integraties verlopen en in welke mate schaalvoordelen de cloudkosten op termijn drukken.
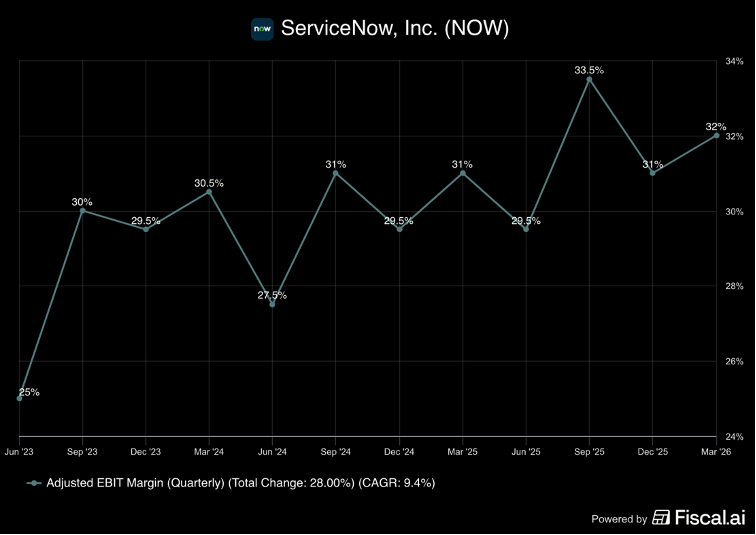
De schaalbaarheid van het model is hoog. Groei in omzet vereist relatief weinig marginale kosten. Dit leidt in theorie tot oplopende marges naarmate de schaal groeit. In de praktijk drukt de hoge investering in sales & marketing en R&D (respectievelijk 46% en 28% van de omzet in Q1 2026) nog steeds op de marge. De non-GAAP operationele marge bedroeg 32% in Q1 2026.
Markt
ServiceNow schat de markt zelf in op meer dan 600 miljard dollar aan totale adresseerbare omzet. Dat is ambitieus, maar weerspiegelt de expansie van het platform richting CRM, AI-orchestratie, cybersecurity en employee experience. De kern van IT Service Management is goed voor een mondiale markt van circa 15 tot 20 miljard dollar, met een groeitempo van 10-12% per jaar.
De markt voor enterprise workflow-software groeit structureel, gedreven door een aantal sterke macrotrends. De eerste is de versnelde digitalisering van bedrijfsprocessen: grote ondernemingen willen handmatige processen automatiseren om kosten te besparen en efficiëntie te verhogen. De tweede is de opkomst van agentic AI: autonome AI-agents die taken uitvoeren in complexe IT-omgevingen vereisen een platform dat die agents aanstuurt, monitort en beveiligt. ServiceNow positioneert zich expliciet als dat platform.
De derde trend is de toenemende complexiteit van IT-omgevingen. McKinsey schat dat het volume aan enterprise-code richting 2030 met een factor 20 toeneemt. Dat genereert exponentieel meer tickets, meer beveiligingsincidenten en meer procesbeheer, wat directe vraag genereert naar platforms zoals ServiceNow.
De markt voor enterprise AI-platforms is momenteel sterk in beweging. Er is veel interesse en investeringsbereidheid bij grote ondernemingen, maar ook onzekerheid over welke leveranciers op de lange termijn de standaard zullen zijn. ServiceNow profiteert van het feit dat het al aanwezig is en nu AI uitrolt via een bestaand, vertrouwd platform in plaats van als nieuw product.
Klanten
ServiceNow richt zich op grote en middelgrote ondernemingen. Het platform is ontworpen voor organisaties met complexe IT-omgevingen, wat betekent dat de klantenbasis zich vooral bevindt bij Fortune 500-bedrijven, overheidsinstellingen en grote financiële instellingen.
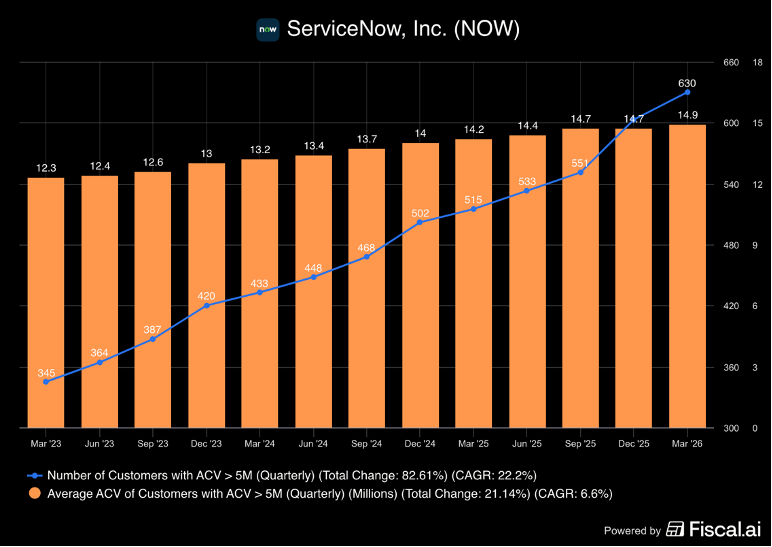
Een opvallende indicator van de klantwaarde is het aantal klanten met een jaarlijkse contractwaarde (ACV) boven de 5 miljoen dollar. Dat groeide van 516 klanten in Q1 2025 naar 630 klanten in Q1 2026, een stijging van 22%. Dat betekent dat bestaande klanten systematisch meer producten afnemen. Het gemiddelde ACV per klant boven die drempel lag op 14,9 miljoen dollar in Q1 2026, een stijging van bijna 5% ten opzichte van het jaar daarvoor.
Er is enige klantconcentratie. Eén klant, een Amerikaanse overheidsintermediair en systeem-integrator, vertegenwoordigt 12% van de totale omzet en 19% van de uitstaande vorderingen per einde Q1 2026. Hoewel de betalingshistorie van deze klant vlekkeloos is, vormt deze concentratie wel een risico bij contractonderhandeling of budgetwijzigingen.
De klantretentie is sterk. De renewal rate bedroeg 98% in 2025 en is historisch stabiel gebleven. Dat klanten zo weinig churnen is een directe weerspiegeling van hoe diep het platform is verankerd in de dagelijkse bedrijfsvoering. Klanten die weggaan zijn vrijwel altijd bedrijven die zichzelf opheffen of fuseren, niet klanten die bewust overstappen naar een concurrent.
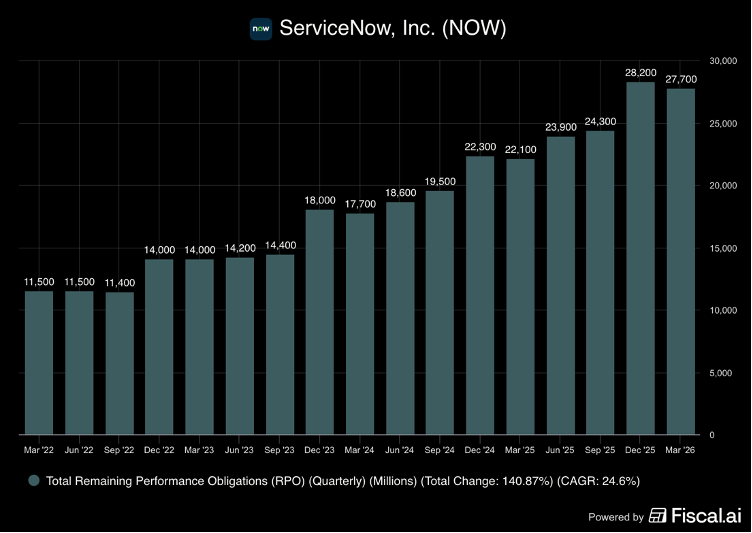
Het orderboek (Remaining Performance Obligations, RPO) bedroeg per einde Q1 2026 in totaal 27,7 miljard dollar, een stijging van 25% ten opzichte van een jaar eerder. Hiervan wordt verwacht dat 46% (circa 12,7 miljard dollar) aan omzet wordt toegevoegd binnen de komende twaalf maanden.
Management
ServiceNow wordt geleid door CEO William R. McDermott, een veteraan in de softwarewereld, die eerder aan het roer stond bij SAP. Zijn stijl is uitgesproken zelfverzekerd en sterk extern gericht: hij profileert ServiceNow actief als de winnaar van het AI-tijdperk. Zijn trackrecord is solide: de omzet is tijdens zijn periode meer dan verdubbeld en de markt voor enterprise AI-platforms heeft hij al vroeg zien aankomen.
Wat betreft aandelenbezit: CEO McDermott kocht in februari 2026 voor 3 miljoen dollar aandelen op de markt buiten zijn reguliere aandelenplan om. Dat is een concreet signaal van vertrouwen in de koers op dit niveau.
De kapitaalallocatie laat een agressieve combinatie zien van overnames en aandeleninkoop. In Q1 2026 kocht ServiceNow voor 2,2 miljard dollar eigen aandelen in via een versneld inkoopprogramma. Tegelijkertijd werd Armis voor 7,8 miljard dollar overgenomen, gefinancierd met een kortlopende lening van 4 miljard dollar. Het bedrijf keert geen dividend uit. De focus ligt op groei en het vergroten van het platform.
Word VIP-lid om verder te lezen
Krijg direct toegang tot alle premium analyses, wekelijkse updates en het volledige archief.
Word VIP-lid →