
Duolingo: Is het bedrijf in staat om een turnaround te maken?
Duolingo groeide razendsnel uit tot een wereldwijd leerplatform, maar verloor sinds 2025 ruim 70% van zijn beurswaarde. Twijfels over groei en AI-impact domineren het sentiment. In deze analyse onderzoeken we of Duolingo nog steeds beschikt over een duurzame moat en of het aandeel een overtuigende turnaround kan maken.

- Is de koersdaling van 70% een koopkans of een structurele waarschuwing?
- Hoe sterk is Duolingo’s moat in een wereld vol AI en nieuwe concurrenten?
- Kan het freemium-model nog voldoende waarde en winstgroei opleveren?
Over het bedrijf
Duolingo is in korte tijd uitgegroeid tot een van de meest herkenbare educatieve technologiebedrijven ter wereld. Ondanks aanhoudende groei in gebruikers, omzet en winstgevendheid is het sentiment rond het aandeel de afgelopen periode duidelijk verslechterd. Beleggers maken zich zorgen over de houdbaarheid van de groei, de impact van generatieve AI op het verdienmodel en de hoge waardering die het aandeel lange tijd kende. Sinds de piek in 2025 is de koers met ruim 70% gedaald, waarmee een groot deel van het optimisme uit de markt is verdwenen.
Duolingo is inmiddels geen groeiverhaal meer, maar een bedrijf dat zich moet bewijzen in een kritischere marktomgeving. Waar de focus eerder lag op schaal en gebruikersgroei tegen vrijwel elke prijs, kijken beleggers nu nadrukkelijker naar winstgevendheid, marges en de mate waarin het bedrijf zich weet te onderscheiden in een snel veranderend technologisch landschap. Deze verschuiving in sentiment vormt de aanleiding voor deze analyse. We kijken of dit aandeel een ‘rebound’ kan gaan maken, of juist niet.
Competitieve positie & Moat
De moat is opgebouwd uit een combinatie van merk, distributie, engagement en data. Het bedrijf concurreert niet alleen met andere taalapps, maar vooral met alternatieven die tijd en aandacht van gebruikers opslokken. Dit zijn bijvoorbeeld andere educatie-apps, video’s, podcasts, klassikale lessen en in toenemende mate generatieve AI-tools. Duolingo benoemt zelf dat het concurreert om tijd en aandacht. Daarnaast geeft het bedrijf zelf aan dat de markt competitief is met lage overstapkosten en voortdurende instroom van nieuwe aanbieders.
Het grootste voordeel van Duolingo is de distributie op wereldschaal. Het bedrijf groeit al jaren primair via organische kanalen: merkherkenning, appstore-dominantie en virale zichtbaarheid. Het bedrijf benadrukt dat het vooral groeit door mond-tot-mondreclame, in plaats van door zwaar betaalde acquisitie. Dat is strategisch belangrijk, omdat het de kosten per nieuwe gebruiker laag houdt en de groei minder afhankelijk maakt van marketingbudgetten. In een markt waar veel concurrenten acquisitie moeten “kopen”, wordt organische groei een belangrijk voordeel.
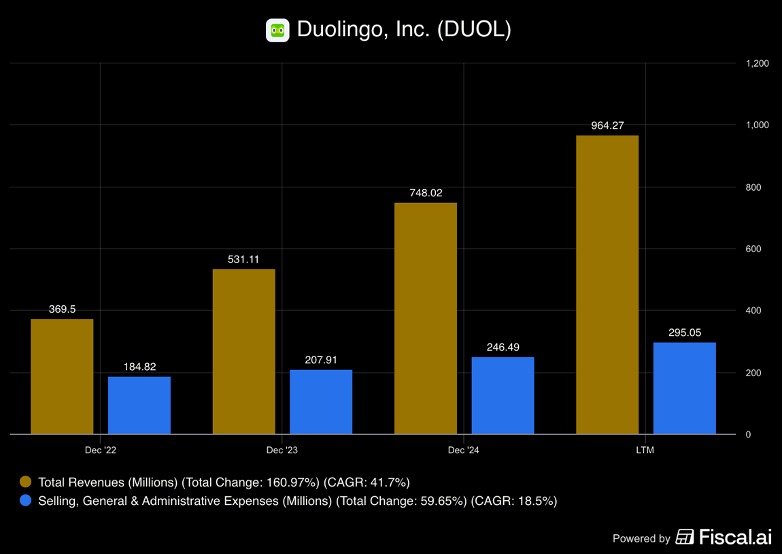
De cijfers van afgelopen jaren bevestigen dit verhaal. Waar de omzet met 42% per jaar toenam, zijn de kosten voor SG&A slechts 18,5% per jaar gestegen.
Minstens zo belangrijk is het gedrag dat Duolingo weet te creëren. De app is ontworpen rondom een dagelijkse routine. Streaks, notificaties en progressiemechanismen blijven de gebruiker terugbrengen. Dit wordt gezien als de kern van de moat: het product is niet alleen “lesstof”, maar gedragsvorming via game design. Dat is relevant omdat dit het belangrijkste onderdeel is waarop wordt geconcurreerd.
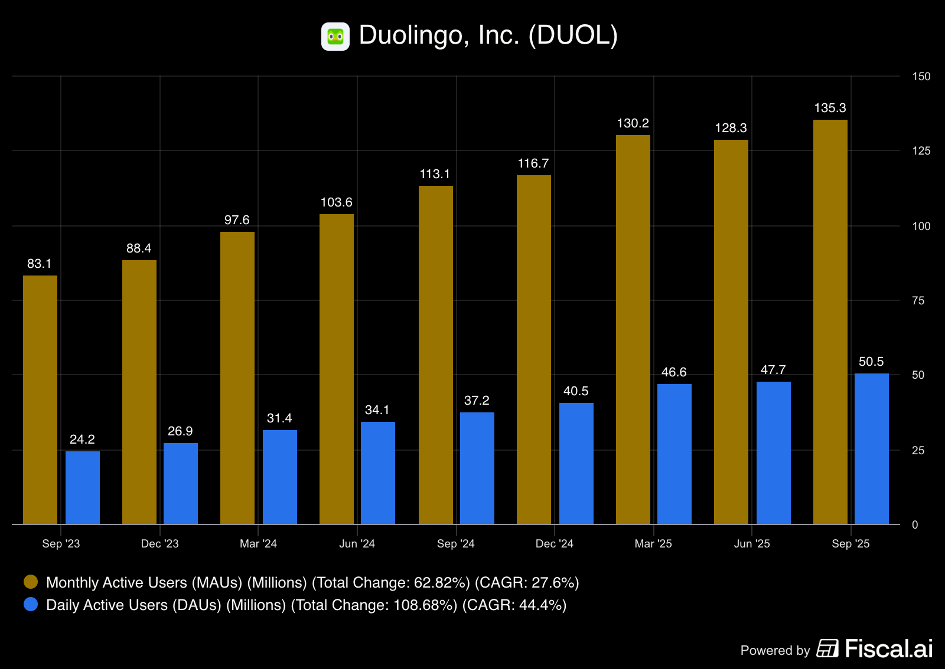
De cijfers bevestigen dit beeld. In Q3-2023 was het aandeel dagelijkse gebruikers 29,1% ten opzichte van het aantal maandelijkse gebruikers. In Q3-2025 lag dit aandeel zelfs op 37,3%. Dit geeft aan dat gebruikers vaker terugkomen bij Duolingo.
Duolingo stelt dat het dagelijks enorme hoeveelheden oefeningen verwerkt en daarmee een zeer grote leerdataset opbouwt. Deze wordt gebruikt voor A/B-tests, personalisatie en verbetering van didactiek. Hoe groter de schaal, hoe beter de feedbackloop. Hoe beter de leerervaring en engagement, hoe meer organische groei en hoe sterker de dataset weer wordt. Dit is moeilijk te kopiëren, omdat nieuwe toetreders niet alleen de app moeten nabouwen, maar vooral ook de dataset, iteratiesnelheid en distributie moeten evenaren.
AI verandert dit speelveld wel, maar niet alleen in het nadeel van Duolingo. Duolingo erkent dat generatieve AI het landschap kan verstoren en dat nieuwe producten via nieuwe technologie snel schaal kunnen bereiken. Tegelijkertijd positioneert het management AI als een versneller voor productkwaliteit en contentproductie, met name via premiumfuncties zoals Duolingo Max. In de earnings call wordt expliciet gesteld dat men niet primair bang is dat mensen “via ChatGPT” een taal leren, omdat het gebrek aan engagementmechanieken juist de zwakte van generieke AI-chatbots is.
De concurrentiedruk is daarom het best te bekijken in drie lagen:
De eerste laag bestaat uit klassieke taalplatforms zoals Babbel en Rosetta Stone. Deze spelers positioneren zich vaak als meer traditioneel, soms met een sterkere focus op betaalde pakketten. Ze kunnen aantrekkelijk zijn voor gebruikers die een meer lineaire lesopbouw willen, maar missen doorgaans de combinatie van freemium-distributie, dagelijkse engagementmechanieken en de schaal van Duolingo. Duolingo wordt als de dominante speler gezien, met Babbel en Rosetta Stone als de meest zichtbare traditionele concurrenten. Tegelijkertijd zijn veel concurrenten onvoldoende in staat om structureel tegen Duolingo’s freemium-model op te boksen.
De tweede groep concurrenten bestaat uit relatief nieuwe aanbieders die zich specifiek richten op spreken en conversatie. Onder andere “Speak” wordt vaak genoemd als concurrent dat terrein wint door sterk te focussen op het oefenen van gesprekken. Juist dit onderdeel is traditioneel een zwak punt geweest van veel zelfstudie-apps, die vooral lezen, luisteren en woordenschat trainen.
Deze ontwikkeling is belangrijk, omdat spreekvaardigheid voor veel gebruikers het uiteindelijke doel is. Duolingo speelt hier inmiddels actief op in door te investeren in AI-gedreven gespreksfuncties, zoals Video Call, en uitgebreidere premiumfuncties binnen Duolingo Max. Daarmee probeert het bedrijf dit gat te verkleinen. Speak is daarmee een serieuze uitdager, maar Duolingo beschikt over de schaal, data en ontwikkelcapaciteit om dit type functionaliteit relatief snel in het eigen platform te integreren.
De derde laag zijn generieke AI-tools en platforms van grote ecosystemen. Dit is waar het sentiment vaak het meest negatief over is. Het integreren van “een taalhulpje” lijkt vrij eenvoudig. Duolingo benoemt zelf expliciet dat nieuwe technologieën (zoals generatieve AI) en nieuwe distributiekanalen concurrenten in staat kunnen stellen snel op te schalen.
Daarnaast wijst het bedrijf op potentiële concurrentie van grote platformspelers en vertaaldiensten; in de jaarverslagen wordt bijvoorbeeld Apple’s Translate genoemd. Ook Google is bezig met soortgelijke initiatieven.
Kortom, Duolingo’s moat is geen klassieke “switching cost”-moat, maar een combinatie van merkdistributie, gewoontevorming en een datavliegwiel die elkaar versterken. Concurrenten bestaan zeker, en het bedrijf erkent dat de markt competitief is en dat disruptie via AI reëel is. Maar om Duolingo structureel te ontwrichten, moet een concurrent niet alleen een vergelijkbaar product bouwen, maar ook een vergelijkbare dagelijkse routine creëren, wereldwijd distribueren en op schaal itereren op basis van leerdata. Dat is een hogere drempel dan het op het eerste gezicht lijkt.
Verdienmodel
Duolingo hanteert een freemium-model. Het overgrote deel van de gebruikers maakt gebruik van de gratis versie, waarin advertenties worden getoond en bepaalde beperkingen gelden. Een kleiner, maar groeiend deel betaalt voor een abonnement dat extra functionaliteiten biedt, zoals onbeperkte lessen, offline gebruik en aanvullende oefeningen.
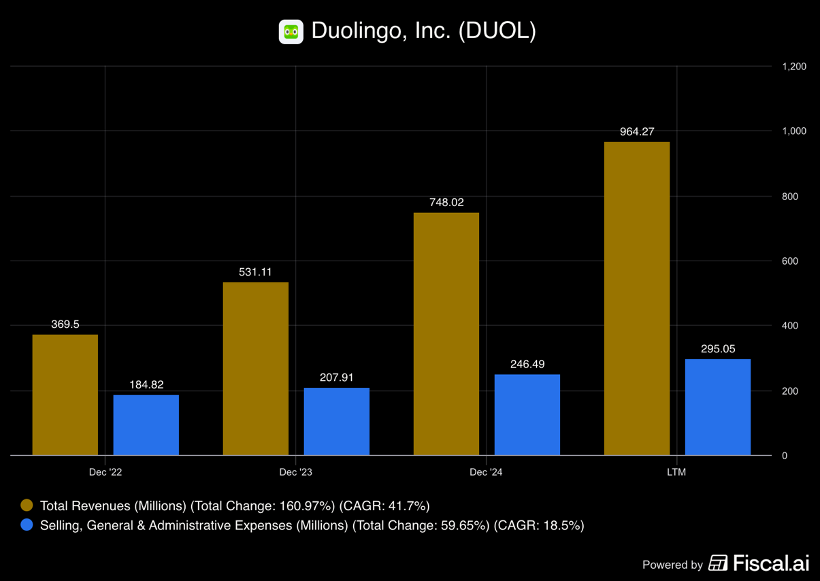
De abonnementen vormen veruit de belangrijkste omzetbron. Dit model kent hoge brutomarges, omdat de marginale kosten per extra gebruiker laag zijn. Naarmate het aandeel betalende gebruikers toeneemt, verbetert de winstgevendheid van het platform. Advertentie-inkomsten spelen een aanvullende rol, maar zijn bewust beperkt gehouden om de gebruikerservaring niet te verstoren.
Een belangrijk kenmerk van het verdienmodel is de geleidelijke conversie. Gebruikers kunnen lange tijd gratis gebruikmaken van het product voordat zij besluiten te betalen. Dit vereist geduld, maar leidt tot stabielere en langdurigere klantrelaties. De focus ligt daarbij meer op lange klantwaarde dan op snelle winstgevendheid.
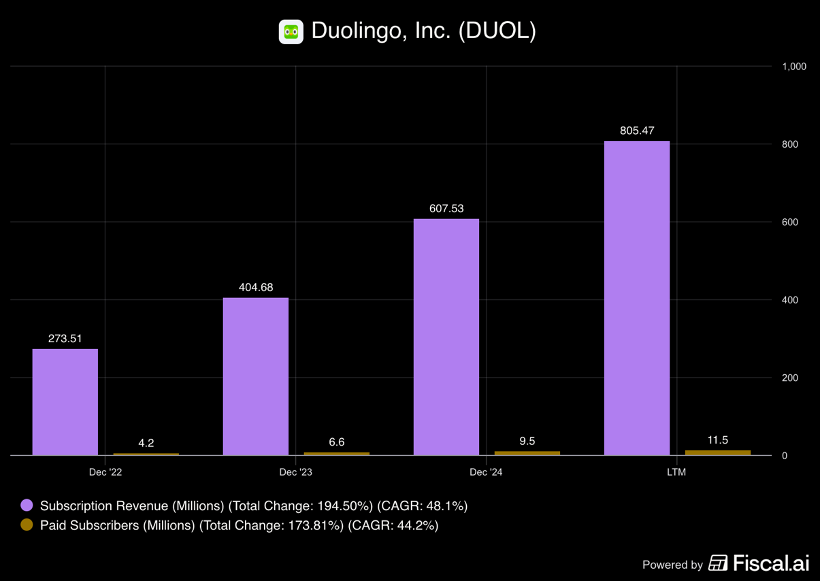
Wat wel opvalt aan de cijfers is dat de klantwaarde nauwelijks is gestegen in de afgelopen jaren. In 2022 lag de jaarlijkse opbrengst op 65,12 dollar per gebruiker. In de laatste 12 maanden lag deze op 70,04 dollar. Dat is een stijging van 2,44 dollar per gebruiker.
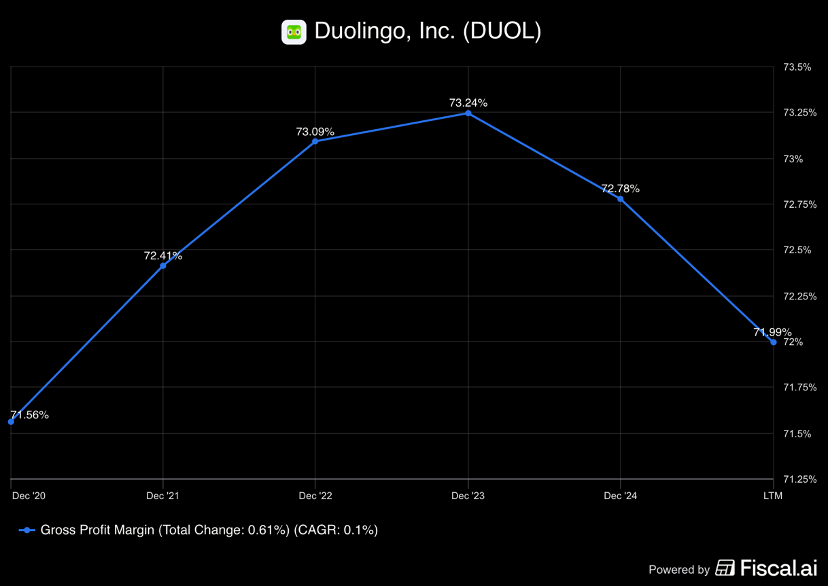
De brutomarges laten een soortgelijke trend zien. Sinds 2023 zijn deze teruggelopen. Dit bevestigt dat Duolingo wel degelijk last heeft van concurrentie, en moeite heeft om de prijzen structureel te verhogen.
Markt
De markt voor digitaal onderwijs groeit structureel. Factoren zoals globalisering, arbeidsmobiliteit en de behoefte aan continue bijscholing ondersteunen deze groei. Taalvaardigheid blijft daarbij een kerncompetentie, zowel in ontwikkelde als opkomende economieën.
De markt is gefragmenteerd, met veel kleine aanbieders. Duolingo onderscheidt zich door schaal en wereldwijde dekking. In opkomende markten profiteert het bedrijf van de brede beschikbaarheid van smartphones en mobiel internet. In ontwikkelde markten speelt gemak en flexibiliteit een belangrijke rol.
De uitbreiding naar andere leerdomeinen vergroot de potentiële markt aanzienlijk. Wiskunde en muziek richten zich deels op een jongere doelgroep, terwijl bijvoorbeeld schaken en meer geavanceerde taalniveaus ook volwassen gebruikers aanspreken. Hierdoor positioneert Duolingo zich steeds meer als algemeen leerplatform in plaats van een niche-aanbieder.
Klanten
Het platform richt zich primair op individuele consumenten in plaats van zakelijke of institutionele klanten. Er is geen concentratie van grote klanten die een aanzienlijk deel van de omzet vertegenwoordigt. De inkomsten zijn verspreid over miljoenen individuele gebruikers wereldwijd. Deze spreiding verlaagt het risico dat de prestaties van het bedrijf zwaar afhankelijk zijn van een kleine groep grote afnemers.
Een belangrijk kenmerk van Duolingo’s klantenbestand is de freemium-dynamiek: een zeer grote groep gebruikers maakt gratis gebruik van het platform, maar een deel hiervan converteert uiteindelijk naar een betaald abonnement. Dit conversiepad is essentieel voor de omzetgroei.
Duolingo heeft in verschillende earnings calls aangegeven dat een groot deel van de betalende abonnementen wordt verlengd. Hoewel de exacte Net Retention Rate niet openbaar worden gemaakt in de jaarverslagen of earnings calls, suggereert het management dat veel klanten langer dan één jaar premium blijven.
De klanttevredenheid van gebruikers is een belangrijk pluspunt. Duolingo scoort consistent goed in app store reviews en gebruikersfeedback, met name op factoren als gebruiksgemak, motivatie-mechanismen en het dagelijkse engagement die het platform stimuleert. Dit hogere tevredenheidsniveau draagt bij aan organische groei via mond-tot-mondreclame, wat op zijn beurt weer de kosten per nieuwe gebruiker verlaagt.
Management
Duolingo wordt geleid door medeoprichter en CEO Luis von Ahn. Zijn achtergrond in academisch onderzoek en technologie weerspiegelt zich in de productgedreven cultuur van het bedrijf. Het management benadrukt consequent een lange termijnvisie, waarbij productkwaliteit en gebruikerservaring voorop staan.
Beslissingen worden vaak genomen met het oog op toekomstige schaalbaarheid, ook als dit op korte termijn drukt op marges. Dit is zichtbaar in investeringen in AI, nieuwe cursussen en internationale uitbreiding.
Von Ahn heeft een aandelenpositie van ongeveer 7%. De beloningsstructuur van het management is gekoppeld aan zowel groei als winstgevendheid. Hierdoor is het belang met aandeelhouders grotendeels gelijkgestemd.
Word VIP-lid om verder te lezen
Krijg direct toegang tot alle premium analyses, wekelijkse updates en het volledige archief.
Word VIP-lid →