Micron: woensdag draait alles om de houdbaarheid van de recordmarges
Woensdag 30 september presenteert Micron de resultaten over het vierde kwartaal van boekjaar 2026. De geheugenproducent profiteert van een markt waarin AI-datacenters steeds meer geheugencapaciteit opeisen, terwijl het aanbod nauwelijks kan bijbenen. Vooral de toelichting op prijzen, productmix en leveringen in 2027 wordt interessant.
Bedrijfsprofiel
| Kenmerk | Waarde |
|---|---|
| Profiel | Groei, Cyclisch |
| Industrie | Memory Semiconductors |
| Sector | Information Technology |
| Land | Verenigde Staten |
Woensdag 30 september presenteert Micron de resultaten over het vierde kwartaal van boekjaar 2026. De geheugenproducent profiteert van een markt waarin AI-datacenters steeds meer geheugencapaciteit opeisen, terwijl het aanbod nauwelijks kan bijbenen. Vorig kwartaal steeg de brutomarge naar 84,6%. Voor woensdag ligt de lat opnieuw hoger: Micron rekende op circa $50 miljard omzet en een marge van 86%. Vooral de toelichting op de prijzen, de productmix en de leveringen in 2027 wordt interessant.
Hogere prijzen stuwen de winst
Om de verwachtingen te begrijpen, is het goed om eerst naar het vorige kwartaal te kijken. Microns omzet steeg naar $41,46 miljard, tegenover $23,86 miljard een kwartaal eerder en $9,30 miljard een jaar daarvoor. De aangepaste winst per aandeel kwam uit op $25,11, tegen $1,91 een jaar eerder. De gerapporteerde brutomarge sprong in die periode van 37,7% naar 84,6%.
De brutomarge verklaart veel van de winstgroei: dit is het deel van de omzet dat overblijft na directe productiekosten. Op $41,46 miljard omzet hield Micron ruim $35 miljard brutowinst over. Omdat de operationele kosten veel langzamer groeiden, werkte de omzetstijging bijzonder sterk door in de winst.
Voor het vierde kwartaal gaf Micron een omzetverwachting van $50 miljard, met een bandbreedte van $1 miljard, een brutomarge van circa 86% en ongeveer $31 aangepaste winst per aandeel. De verwachting voor het volgende kwartaal bepaalt vervolgens hoeveel gewicht beleggers aan die recordwinst kunnen geven.
Ook regulier geheugen levert uitzonderlijk veel op
Micron levert HBM (High Bandwidth Memory), gespecialiseerd geheugen naast krachtige AI-processors, en traditioneel DRAM, het werkgeheugen van servers, computers en telefoons. Daarnaast maakt het NAND Flash, het opslaggeheugen in bijvoorbeeld SSD’s. De huidige prijsstijgingen raken al deze productgroepen.
De uitsplitsing van Microns vorige kwartaal laat goed zien hoe breed de prijsstijgingen doorwerken:
| Bedrijfsonderdeel | Omzet Q3 FY2026 | Brutomarge |
|---|---|---|
| Cloud Memory | $13,77 mrd | 83% |
| Core Data Center | $11,52 mrd | 87% |
| Mobile & Client | $11,52 mrd | 87% |
| Automotive & Embedded | $4,63 mrd | 79% |
Bron: Micron, kwartaalrapport Q3 FY2026.
Zowel Core Data Center als Mobile & Client behaalde een brutomarge van 87%. Deze bedrijfsonderdelen verkopen verschillende geheugentypen en laten zien hoe breed de prijsstijgingen de winstgevendheid hebben opgetild.
De verklaring zit deels in de verdeling van fabriekscapaciteit. Een siliciumwafer, de schijf waaruit geheugenchips worden gemaakt, wordt ingezet voor een specifieke productielijn. Wanneer fabrikanten capaciteit naar HBM verschuiven, blijft er minder ruimte over voor regulier DRAM. Zo stijgen ook de prijzen van gewoon servergeheugen. TrendForce berekende dat bepaalde DDR5-servermodules in het eerste kwartaal zelfs een hogere opbrengst en winstgevendheid per wafer realiseerden dan HBM. Daar komt bij dat HBM-prijzen vaak voor langere perioden contractueel vastliggen, terwijl nieuwe DRAM-prijzen sneller meebewegen met de krapte op de markt.
Woensdag is de prijsontwikkeling van gewoon DRAM daarom minstens zo relevant als de groei van HBM.
De concurrentie binnen HBM verandert
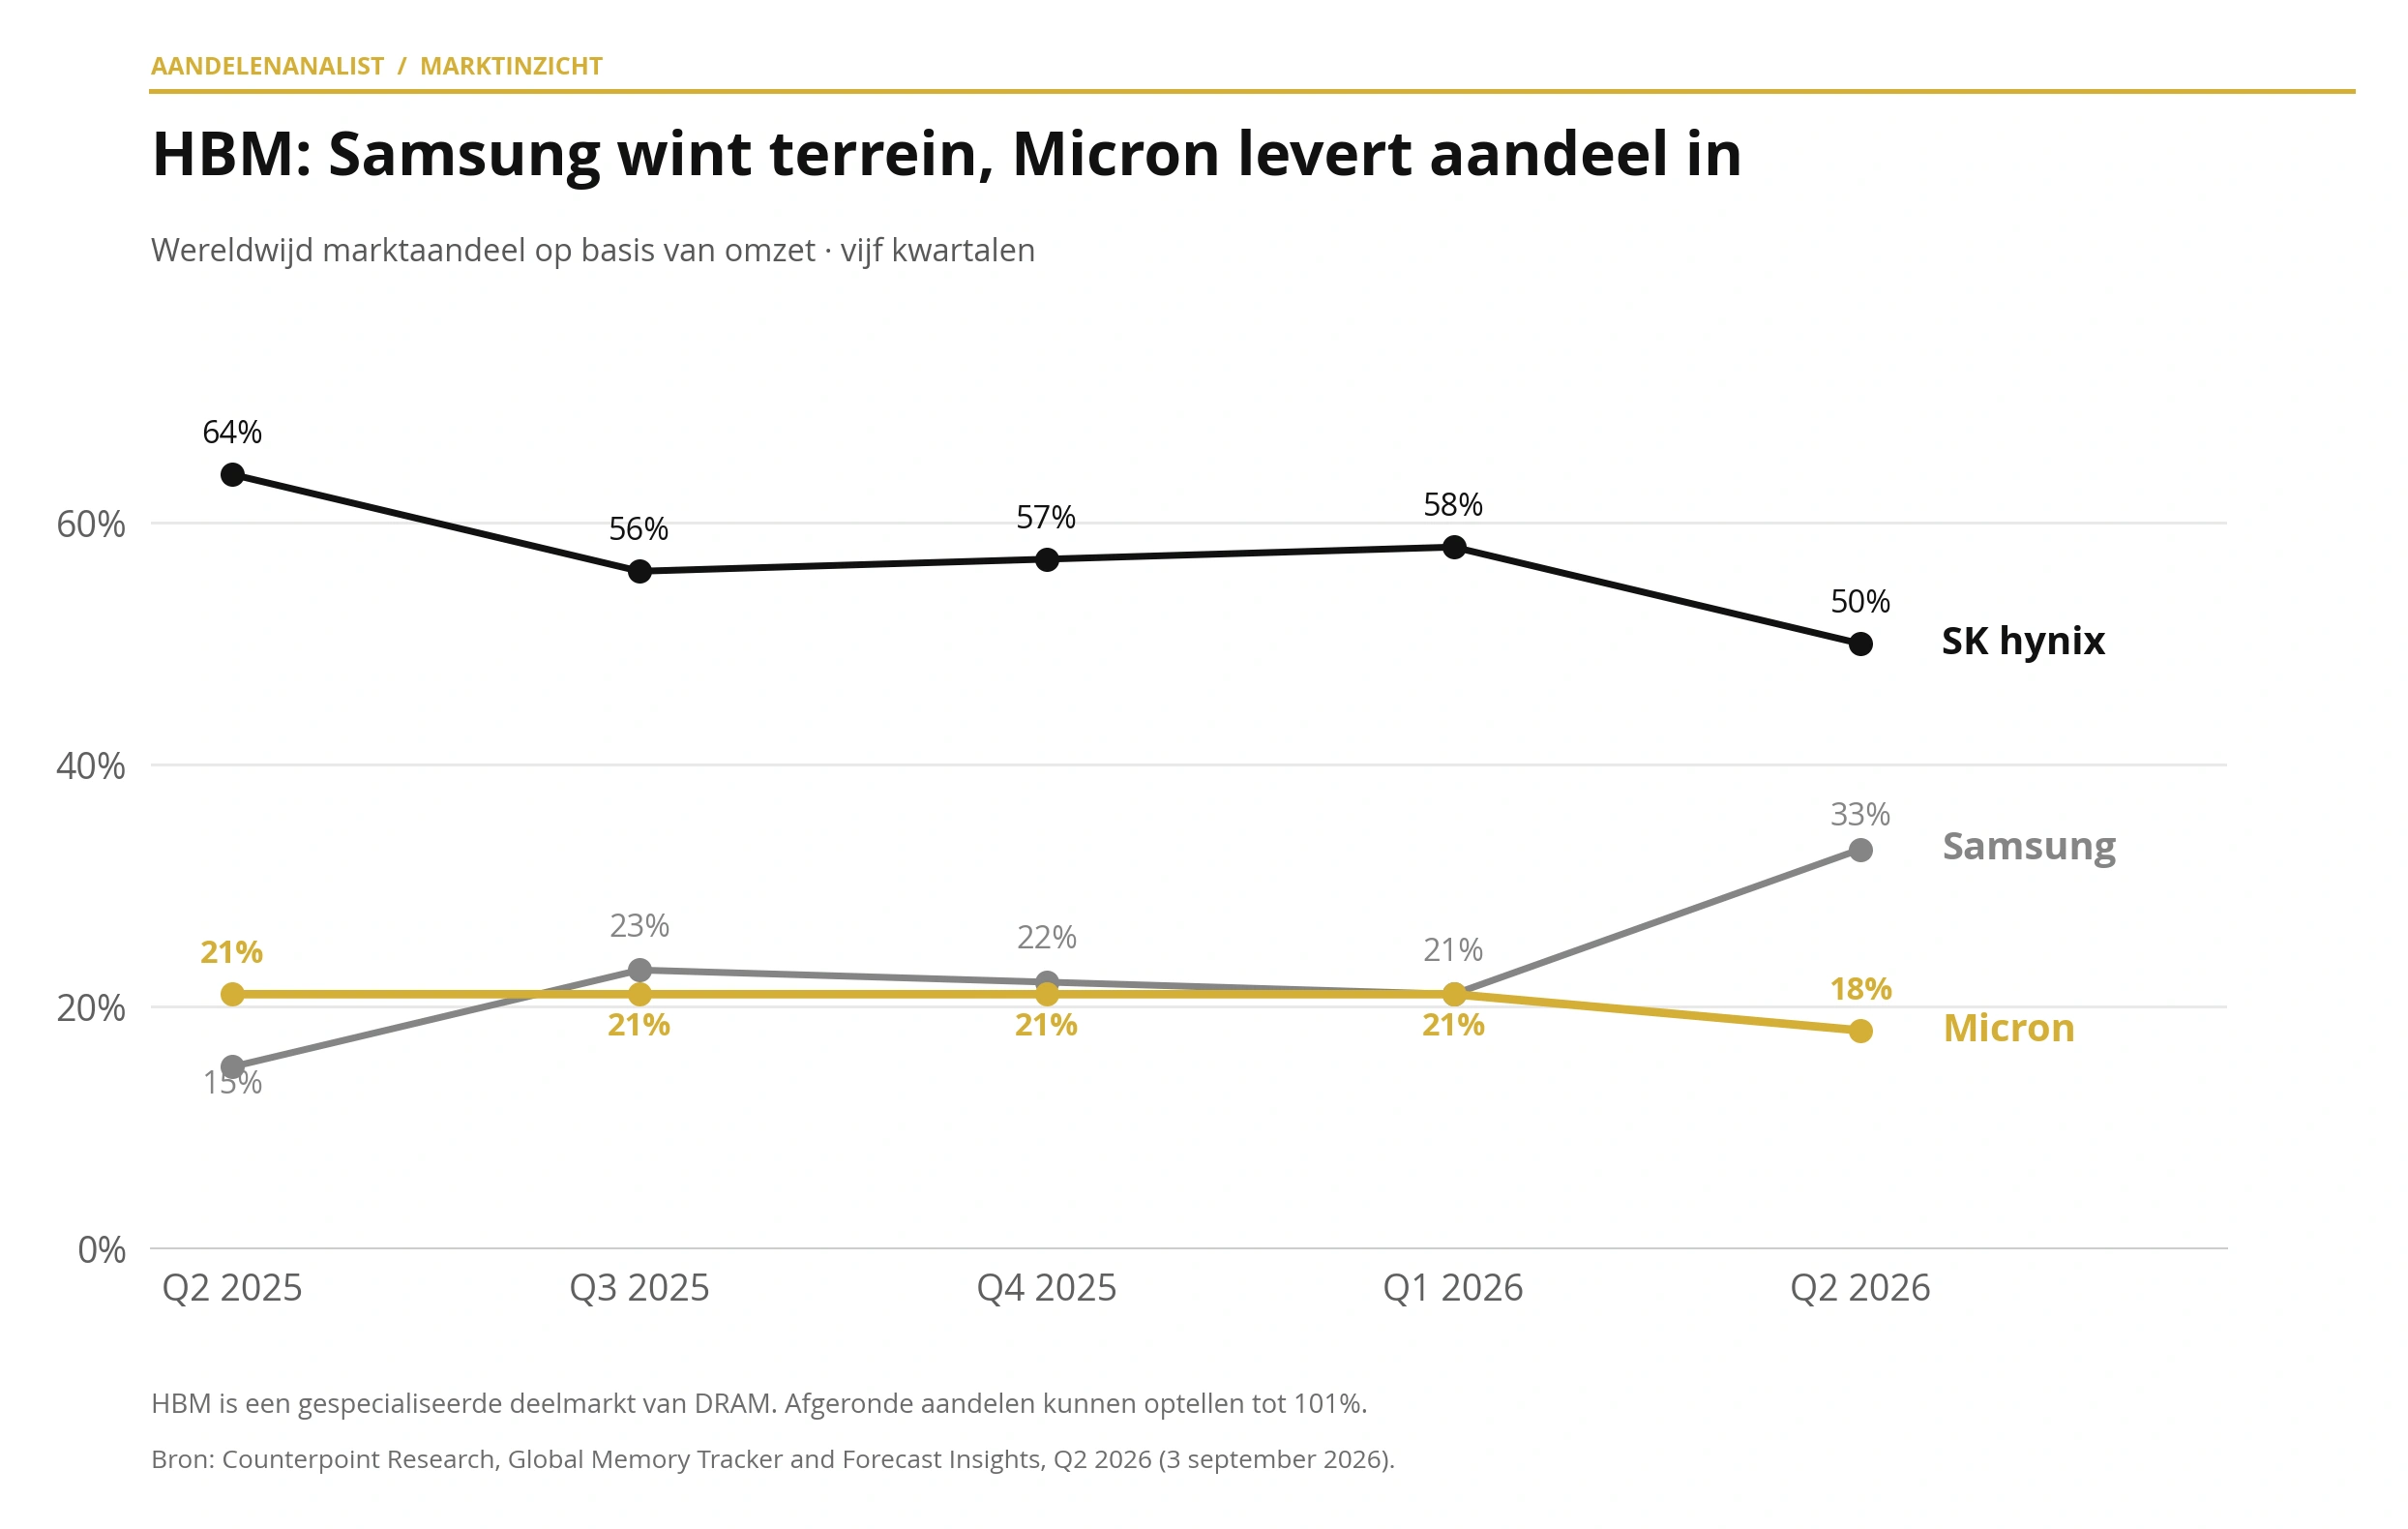
Binnen HBM moet Micron ondertussen concurreren met Samsung en SK hynix. Volgens Counterpoint Research liep het aandeel van Micron in de wereldwijde HBM-omzet van 21% in het eerste kwartaal terug naar 18% in het tweede kwartaal van 2026. Samsung steeg van 21% naar 33%, terwijl marktleider SK hynix terugging van 58% naar 50%.
Bron: Counterpoint Research, Global Memory Tracker and Forecast Insights, Q2 2026.
De verdeling is gebaseerd op wereldwijde HBM-omzet. Vooral Samsungs groei springt eruit: het bedrijf won in één kwartaal twaalf procentpunt marktaandeel. In de bredere DRAM-markt is Micron volgens Counterpoint goed voor ongeveer een kwart van de omzet.
Voor de volgende productcyclus is vooral HBM4 van belang. Micron meldde in juni dat HBM4 al in grote volumes werd geleverd voor het platform van een belangrijke klant en dat andere potentiële afnemers testexemplaren hadden ontvangen. Voor HBM4E voorzag het bedrijf serieproductie in kalenderjaar 2027. Kan Micron die leveringen uitbreiden naar meer klanten en tegelijk concurrerend produceren? Nieuwe generaties vragen investeringen en een goede opbrengst van verkoopbare chips per wafer.
DRAM-prijzen stijgen in een ander tempo
De prijsontwikkeling van conventioneel DRAM geeft een tweede aanwijzing. TrendForce verwachtte in maart dat contractprijzen in het tweede kalenderkwartaal met 58% tot 63% zouden stijgen. In juli raamde het onderzoeksbureau voor het derde kwartaal een stijging van 13% tot 18%. De prijzen liepen dus verder op, in een duidelijk lager tempo.
Op 23 september verhoogde TrendForce zijn prijsverwachting voor het vierde kalenderkwartaal weer, vanwege de aanhoudend krappe DRAM-markt en sterke vraag vanuit grote cloudbedrijven. Hoeveel Micron daarvan profiteert, hangt af van de producten die het levert en de contracten die het met klanten heeft gesloten.
Grote cloudbedrijven leggen via meerjarige contracten alvast geheugencapaciteit vast. Voor leveranciers vergroot dit de voorspelbaarheid van de afzet, terwijl de overeengekomen prijzen bepalen hoeveel zij van latere prijsstijgingen kunnen profiteren. TrendForce verwacht daardoor dat de sterkste nieuwe prijsstijgingen terechtkomen bij capaciteit die vrij op de markt wordt aangeboden.
Micron noemt zijn langlopende leveringsafspraken Strategic Customer Agreements. Ze geven het bedrijf meer zicht op de vraag in volgende kwartalen. De uiteindelijke winstmarge wordt daarbij bepaald door de afgesproken verkoopprijzen, de productmix en de kosten van nieuwe productiecapaciteit.
AI-datacenters trekken de vraag, consumentenelektronica verzwakt
Er is een duidelijke tweedeling in de markt. Cloudbedrijven hebben meer geheugen nodig voor AI-processors én voor de gewone CPU-servers die de rest van het datacenter aansturen. Pc- en smartphonefabrikanten worden juist geraakt door de hoge componentprijzen.
TrendForce verwacht voor 2026 ongeveer 14% minder wereldwijde smartphoneproductie en 9,4% minder notebookleveringen. Het onderzoeksbureau rekende voor dat de belangrijkste onderdelen van een gangbare laptop, waaronder processor, DRAM en SSD, inmiddels circa 68% van de materiaalkosten uitmaken, tegenover ongeveer 45% eerder. Die hogere kostprijs dwingt fabrikanten tot prijsverhogingen of lagere marges en drukt de vraag naar nieuwe apparaten.
Daarom kijk ik ook naar de voorraden bij klanten. Fabrikanten kunnen hun bestellingen naar voren halen om toekomstige prijsverhogingen en leveringsproblemen voor te zijn. Wanneer zij vervolgens uit die voorraad leveren, neemt de behoefte aan nieuwe orders af. Microns commentaar over klantvoorraden geeft woensdag meer inzicht in de kwaliteit van de vraag.
In de servermarkt blijft de capaciteit schaars. TrendForce verwachtte in juli dat het aanbod van RDIMM-geheugen, een veelgebruikte servermodule, in 2027 met 15% tot 20% in geheugencapaciteit zal groeien. De vraag stijgt sneller door de uitbreiding van datacenters en het groeiende aantal serverprocessors. Grote afnemers proberen daarom nu al capaciteit voor 2027 vast te leggen.
Hoe lang kan deze markt nog doorgroeien?
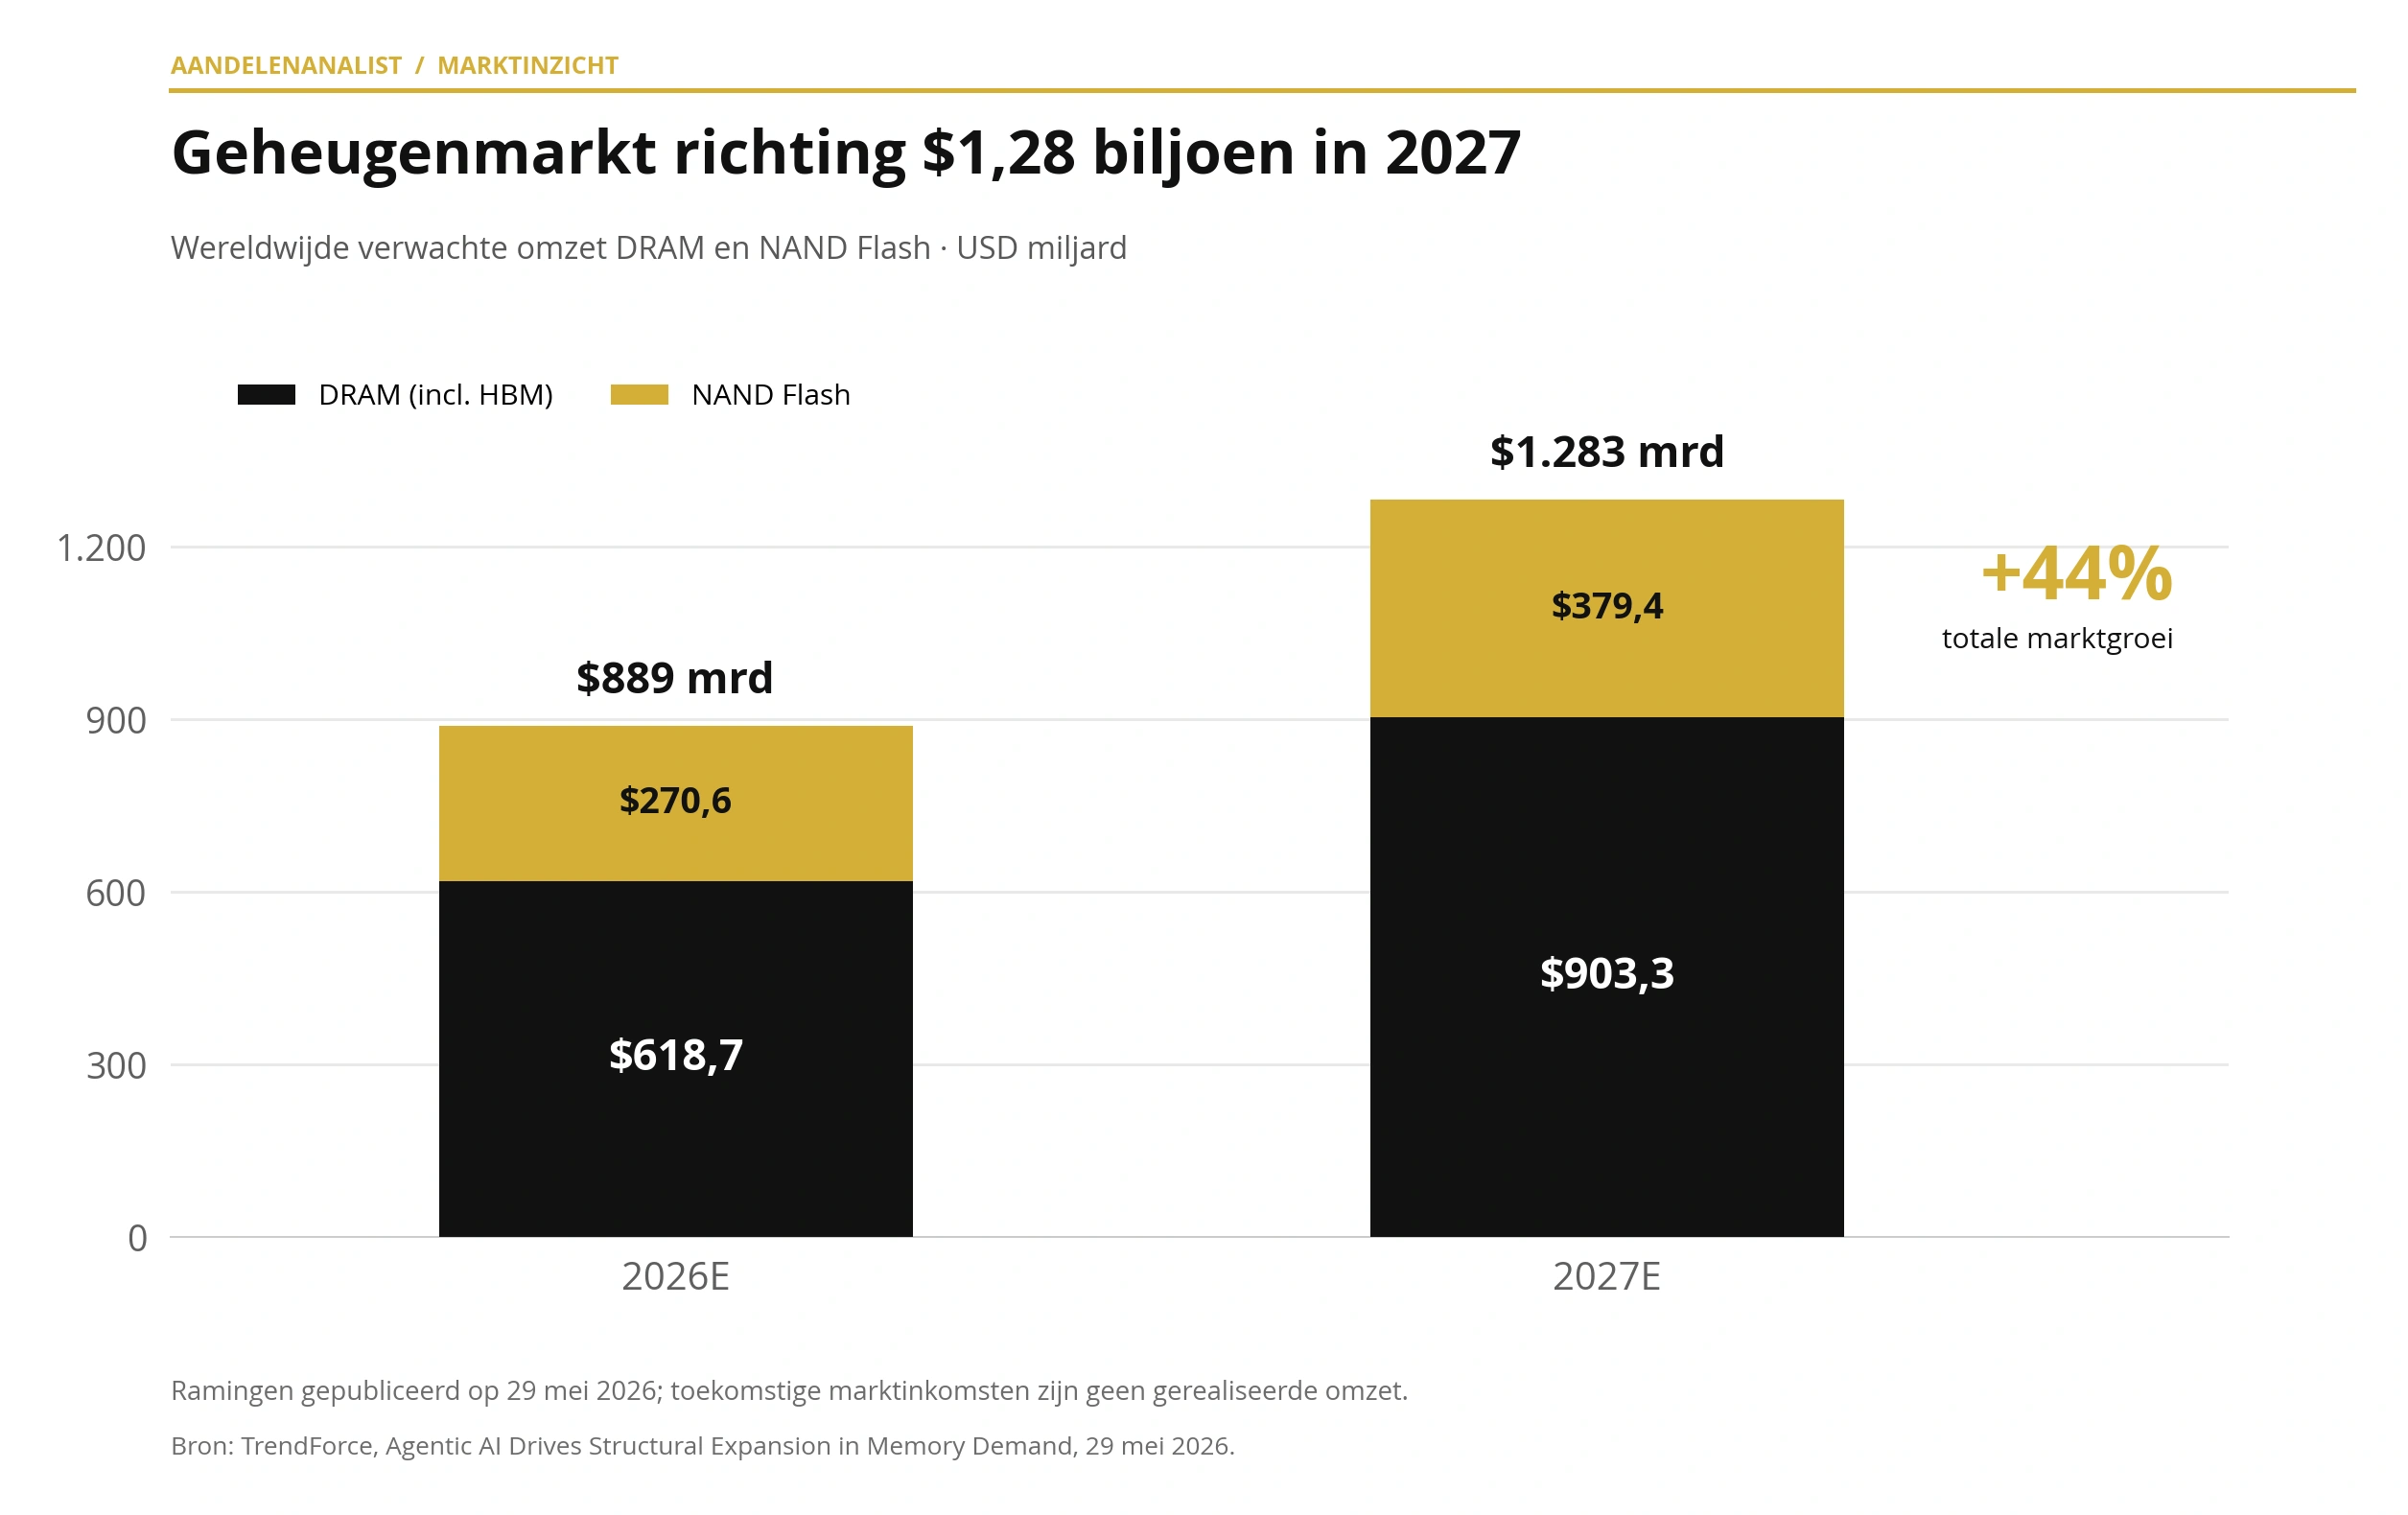
Volgens de marktprognose die TrendForce eind mei publiceerde, groeit de gezamenlijke wereldwijde omzet van DRAM en NAND Flash van $889,3 miljard in 2026 naar ongeveer $1,28 biljoen in 2027. DRAM, inclusief HBM, zou stijgen van $618,7 miljard naar $903,3 miljard. Voor NAND Flash werd groei van $270,6 miljard naar $379,4 miljard voorzien.
Bron: TrendForce, marktprognose van 29 mei 2026.
De voorziene marktgroei wordt sterk gedragen door hogere gemiddelde verkoopprijzen. Samen met de stijgende vraag vanuit AI-datacenters kunnen die prijzen de inkomsten van geheugenproducenten de komende kwartalen verder opstuwen.
Voor 2027 verwacht TrendForce bovendien twee verschillende markten. DRAM blijft naar verwachting schaars doordat HBM en servergeheugen veel capaciteit opeisen, terwijl nieuwe fabrieken pas later substantieel bijdragen. Bij NAND kan het aanbod in de tweede helft van 2027 juist ruimer worden. Microns winst hangt dus ook af van de verhouding tussen DRAM en NAND en hun afzonderlijke prijzen.
Wat de investeringen en kasstromen vertellen
De gunstige prijzen vertalen zich momenteel ook in kasgeld. Micron genereerde afgelopen kwartaal $25,39 miljard operationele kasstroom. Na $7,1 miljard aan netto-investeringen resteerde $18,3 miljard aangepaste vrije kasstroom. Het bedrijf eindigde het kwartaal met $30,2 miljard aan cash, beleggingen en gebonden kasmiddelen.
Deze kasstromen financieren de uitbreiding van de productie. Het tempo daarvan is bepalend voor de volgende fase van de cyclus: als meerdere leveranciers tegelijk extra capaciteit in gebruik nemen, neemt de schaarste af. Een nieuwe fabriek kost jaren om op te bouwen en brengt jarenlang afschrijvingen mee. Daarom verdienen de investeringsbedragen, de ingebruikname van nieuwe fabrieken en de kasstroomverwachting voor 2027 aandacht naast de kwartaalwinst.
Waar ik woensdag op let
1. De marge na het vierde kwartaal
Micron mikt voor het te publiceren kwartaal op circa 86% brutomarge. Voor beleggers staat vooral de richtlijn voor het eerste kwartaal van boekjaar 2027 centraal. Bij een verandering wil ik weten of die voortkomt uit de gemiddelde verkoopprijzen, de verhouding tussen HBM en ander geheugen, productiekosten of de opstart van nieuwe lijnen. Eenzelfde omzetgroei kan met een lagere marge immers veel minder extra winst opleveren.
2. Het verschil tussen contracten en daadwerkelijke afname
Hoeveel van de verwachte productie voor 2027 ligt al vast, en hoeveel ruimte is er om hogere marktprijzen door te berekenen? Ik let daarbij op leveringsafspraken, klantvoorraden en de ontwikkeling buiten AI. Dat maakt duidelijk of de sterke orders worden ondersteund door daadwerkelijk gebruik, of deels door klanten die hun inkoop naar voren halen.
3. HBM4, concurrentie en productiecapaciteit
Micron moet zijn nieuwe HBM-generatie op grotere schaal kunnen leveren. Ik let op de voortgang bij aanvullende klanten, de productieopbrengst en de afweging tussen HBM en gewoon servergeheugen. Meer HBM-volume is pas waardevol als het ook voldoende rendement oplevert op de schaarse fabriekscapaciteit.
4. De investeringsplannen en kasstroom voor 2027
Tot slot wil ik zien hoeveel nieuwe capaciteit Micron wil toevoegen en wanneer die beschikbaar komt. De combinatie van sterke vrije kasstroom, aanhoudende DRAM-schaarste en een beheerste uitbreiding zou de winstgevendheid langer kunnen ondersteunen. Als extra investeringen sneller oplopen dan de kasstroom, of de prijsontwikkeling ondanks die uitgaven afzwakt, verandert het financiële beeld.
Woensdag zullen vooral de nieuwe margeprognose, de prijsontwikkeling bij regulier DRAM, de voortgang met HBM4 en de investeringsplannen voor 2027 richting geven aan de beleggingscase. Samen bepalen ze hoe lang Micron de huidige hoge winstgevendheid kan vasthouden.