Dit aandeel profiteert van het stroomtekort bij datacenters en oogt goedkoop
Solaris is in korte tijd veranderd van een logistiek bedrijf voor de olie- en gasindustrie in een leverancier van energie-infrastructuur voor datacenters. De vraag naar snelle, lokale stroomvoorziening groeit hard en het management verhoogde de winstverwachtingen fors. Bij $70,36 is de huidige waardering niet laag op historische winst, maar wel interessant als de EBITDA-run-rate van $880 miljoen daadwerkelijk wordt gehaald.
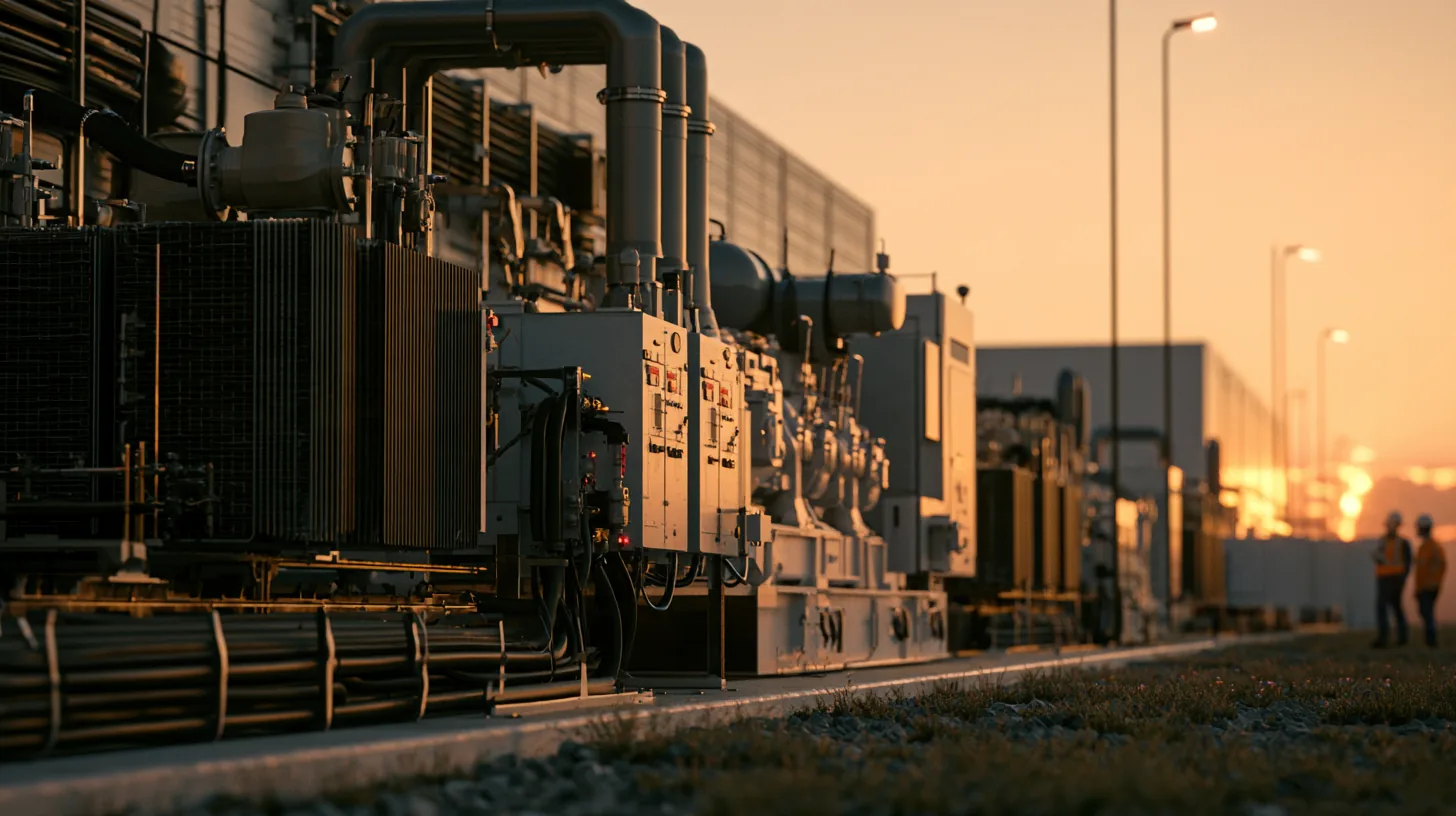
Solaris is in korte tijd veranderd van een logistiek bedrijf voor de olie- en gasindustrie in een leverancier van energie-infrastructuur voor datacenters. De vraag naar snelle, lokale stroomvoorziening groeit hard en het management verhoogde de winstverwachtingen fors. Bij $70,36 is de huidige waardering niet laag op historische winst, maar wel interessant als de EBITDA-run-rate van $880 miljoen daadwerkelijk wordt gehaald.
Word VIP-lid om verder te lezen
Krijg direct toegang tot alle premium analyses, wekelijkse updates en het volledige archief.
Word VIP-lid →