Adyen: de groei versnelt, de marge moet wachten
Adyen groeide in het derde kwartaal harder dan analisten verwachtten, met de eerste kwartaalomzet boven 700 miljoen euro. Toch ging het aandeel ruim 10 procent omlaag. Het bedrijf verlaagt de margeverwachting voor dit jaar en schrapt zijn margedoel voor 2028. Ik reken opnieuw door wat een lagere marge betekent voor de bedrijfswinst in 2028, en welk rendement er vanaf deze koers overblijft.

Scores
- Bedrijfskwaliteit
- 8/10
- Moat
- 8/10
- Management
- 7/10
- Balans
- 9/10
- Waardering
- 8/10
- Rendementspotentieel
- 8/10
Kerncijfers
- Koers
- €838,30
- Beurswaarde
- €26,5 mrd
- EV/EBITDA 2026
- 16,7x
- Netto-omzet 12 maanden
- €2,57 mrd
- Omzetgroei Q3 2026
- 23%
- EBITDA-marge 2026 (verwachting)
- 50%
Bedrijfsprofiel
| Kenmerk | Waarde |
|---|---|
| Profiel | Groei, Kwaliteit |
| Industrie | Payment Processing |
| Sector | Financials |
| Land | Nederland |
In het kort
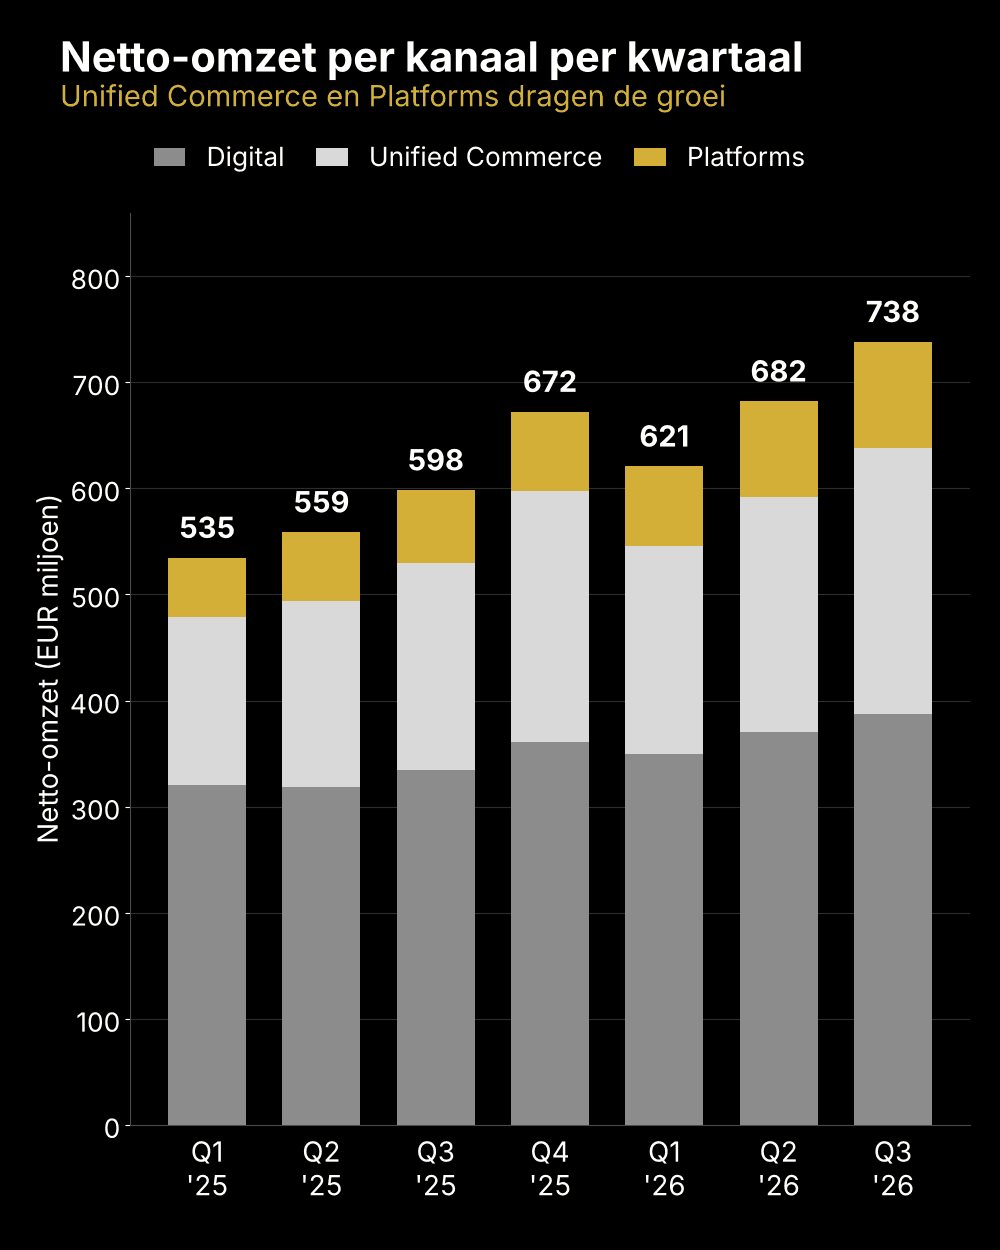
- De netto-omzet steeg in het derde kwartaal met 23 procent naar €738 miljoen. Zonder de overnames van Talon.One en Orb en zonder valuta-effecten was de groei ongeveer 20 procent. Platforms groeide 46 procent.
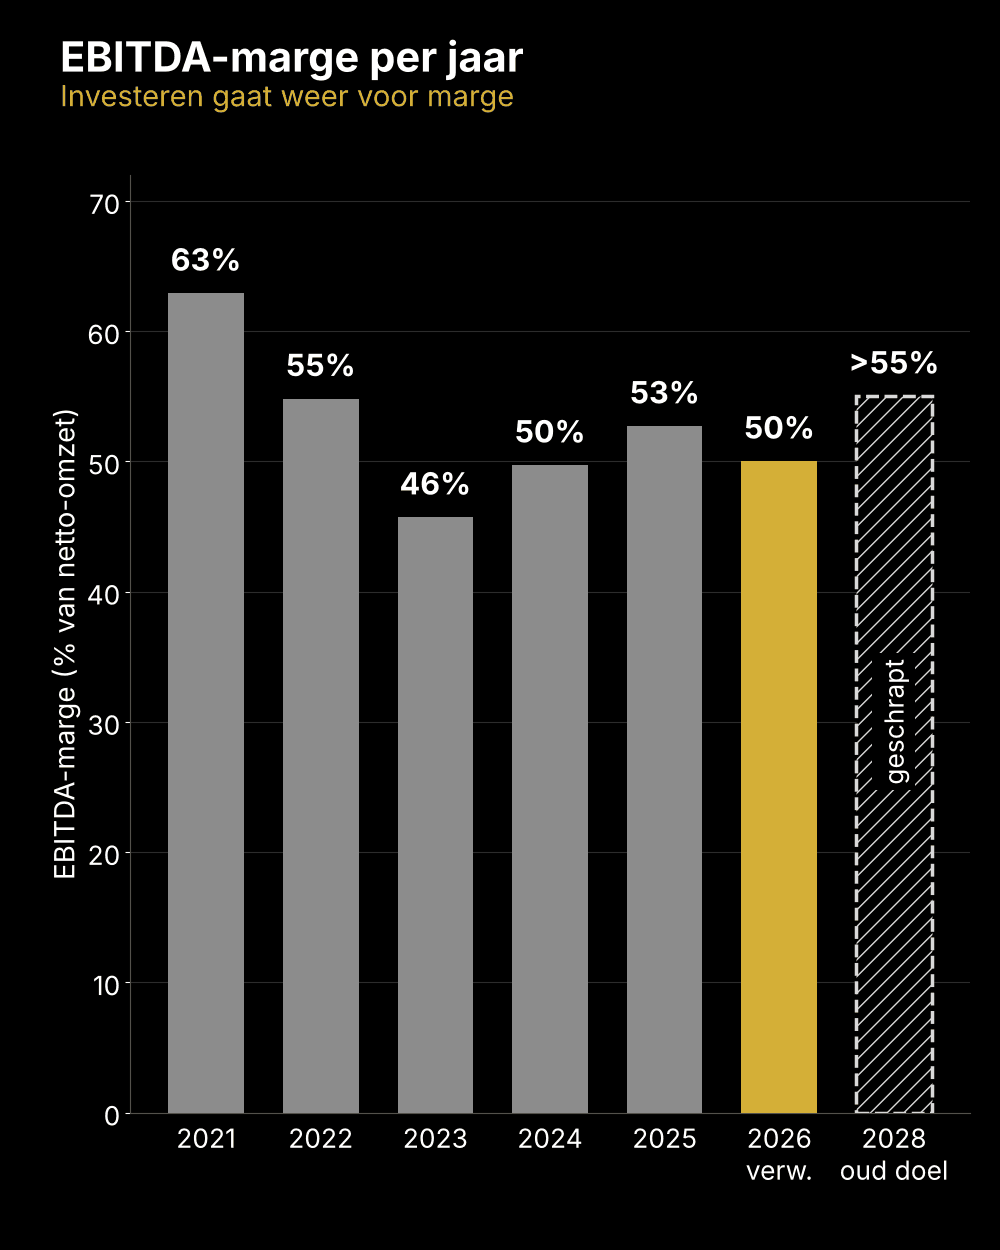
- Adyen verwacht voor 2026 nu een EBITDA-marge van 50 procent, tegen ongeveer 52 procent eerder, en laat het doel van meer dan 55 procent in 2028 los om harder te kunnen investeren.
- Met een lagere marge kom ik voor 2028 uit op €2,1 miljard EBITDA, tegen €1,25 miljard in 2025. Op die basis betaal je nu 11,4 keer de EBITDA van 2028.
Aanleiding
Op 28 oktober publiceerde Adyen zijn cijfers over het derde kwartaal. Op de omzet viel weinig aan te merken: €738,1 miljoen netto-omzet tegen een verwachting van €730,3 miljoen, en een verwerkt betaalvolume van €451,1 miljard, 30 procent meer dan een jaar eerder. Platforms, het onderdeel dat betalingen verzorgt voor softwareplatforms en marktplaatsen, haalde voor het eerst meer dan €100 miljoen omzet in een kwartaal.
De koers zakte desondanks van €944 naar €838,30, ruim 11 procent lager. De oorzaak zit in de marge. Adyen verwacht voor dit jaar een EBITDA-marge van 50 procent. Na de halfjaarcijfers in augustus was dat nog ongeveer 52 procent: de marge van 2025 min één procentpunt voor de overnames. Belangrijker is dat het margedoel van meer dan 55 procent in 2028 is geschrapt. Het management versnelt de investeringen in personeel, het platform en nieuwe producten en wil daarbij niet vastzitten aan een margebelofte.
Wat het bedrijf doet
Adyen verwerkt betalingen voor grote bedrijven. Een klant als een internationale kledingketen accepteert via Adyen betalingen in de webshop, in de app en aan de kassa in de winkel, in tientallen landen en met honderden betaalmethoden. Adyen controleert de betaling op fraude, stuurt haar naar de kaartmaatschappij of bank en zet het geld op de rekening van de winkelier.
Het bedrijf rekent per transactie een vergoeding. Adyen rapporteert daarom twee bedragen: het verwerkte volume, de totale waarde van alle betalingen, en de netto-omzet, het deel dat Adyen zelf overhoudt na afdracht van de kosten aan kaartmaatschappijen en banken. Die verhouding heet de take rate. In het derde kwartaal hield Adyen van iedere €1.000 aan betalingen ongeveer €1,64 over.
Alles draait op één eigen platform, met eigen bank- en acquiringlicenties in onder meer Europa en de Verenigde Staten. Dat scheelt tussenpartijen en geeft Adyen veel gegevens over betalingen, die het gebruikt om fraude te herkennen en meer betalingen te laten slagen. De omzet valt uiteen in drie kanalen: Digital (online betalingen), Unified Commerce (online en in de winkel samen) en Platforms.
De case
De groei komt uit winkels en platforms
Digital is met €387,4 miljoen, ongeveer 52 procent van de kwartaalomzet, nog altijd het grootste kanaal. De groei van 16 procent (14 procent zonder valuta-effecten) is wel duidelijk hoger dan de 9 procent uit het eerste kwartaal. Hoeveel van de overnameomzet in dit kanaal valt, maakt Adyen niet bekend.
Unified Commerce groeide 29 procent naar €250,5 miljoen, 34 procent van de omzet. Hier verwerkt Adyen voor een winkelketen zowel de webshop als de betaalautomaten in de winkels. Wie dat eenmaal heeft ingericht, stapt minder snel over, omdat de klantgegevens en de administratie over alle kanalen op één plek zitten.
Platforms groeide 46 procent naar €100,2 miljoen, ongeveer 14 procent van de omzet. Adyen verzorgt hier de betalingen voor bedrijven als Toast, een kassasysteem voor restaurants, die het betalingsverkeer van hun eigen klanten via Adyen laten lopen. Toast gebruikte Adyen al buiten de Verenigde Staten en breidt de samenwerking nu uit naar zijn thuismarkt. Hoeveel volume daarmee gemoeid is, maken beide bedrijven niet bekend.
Bron: Adyen
Het verwerkte volume groeide met 30 procent harder dan de omzet met 23 procent. De take rate zakte daardoor van 17,3 naar 16,4 basispunten, honderdsten van een procent. Het management verklaart dit uit staffelprijzen: grote klanten die steeds meer volume naar Adyen brengen, betalen per transactie minder. Ongeveer twee derde van de groei kwam in het eerste halfjaar van klanten die al voor 2025 bij Adyen zaten. Dat is het model in een notendop: klanten beginnen met een deel van hun betalingen en verplaatsen daarna stap voor stap meer landen en kanalen naar Adyen. Adyen verdient per euro iets minder, maar over het geheel meer.
De overnames van Talon.One (kortings- en loyaliteitsprogramma's) en Orb (facturering op basis van verbruik, populair bij AI-bedrijven) tellen sinds 1 juli mee. Ze droegen ongeveer 2 procentpunt bij aan de groei. Zonder die overnames en zonder valuta-effecten kwam de groei uit rond 20 procent, in lijn met het eerste halfjaar. De jaarverwachting van 21 tot 23 procent groei in constante valuta, inclusief de overnames, blijft staan.
Investeren gaat weer voor marge
De EBITDA-marge is de bedrijfswinst voor afschrijvingen als percentage van de netto-omzet. Adyen haalde 53 procent in 2025 en verwacht nu 50 procent voor 2026. Op een omzet van ongeveer €2,86 miljard scheelt elke 2 procentpunt zo'n €57 miljoen EBITDA, ongeveer €1,50 winst per aandeel.
Dit is niet de eerste keer. In 2023 koos Adyen ook voor een grote aanwervingsronde in een periode dat de omzetgroei vertraagde. De marge zakte toen van 55 naar 46 procent en de koers verloor op één dag bijna 40 procent. Daarna herstelde de marge in twee jaar naar 53 procent, omdat de groei de nieuwe kosten inhaalde. Dat is een mooi trackrecord, maar het is niet gezegd dat dit nu hetzelfde zal zijn.
Bron: Adyen, MarketScreener
Wat Adyen precies gaat doen met het extra geld, is nog niet volledig duidelijk. Het management noemt personeel, platform en producten. Daarnaast investeert het bedrijf dit jaar 7 procent van de omzet in onder meer datacenters, tegen normaal hooguit 5 procent, omdat het apparatuur en prijzen vastlegt die anders pas in 2027 nodig waren. De doelstellingen voor 2027 volgen in februari, bij de jaarcijfers. Op 1 februari treedt ook Niclas Neglen aan als financieel directeur. Hij komt over van Klarna.
Ik begrijp de keuze. Betalingen veranderen door AI-agenten die namens consumenten aankopen doen, en Adyen werkt daarvoor samen met onder meer Google, Meta en Sierra. Ook neemt het deel aan de proef van de Europese Centrale Bank met een digitale euro. Een bedrijf met 50 procent EBITDA-marge en geen schuld kan zich zulke investeringen veroorloven. Het risico is dat de marge pas veel later terugkomt dan beleggers hopen. Daar kan ik zelf wel doorheen kijken, maar dan moet wel het groeitempo omhoog.
Mijn oordeel over de moat
De moat van Adyen is breed. Eén platform voor alle landen en kanalen, eigen licenties en gegevens van ruim €1,6 biljoen aan betalingen per jaar zijn moeilijk na te bouwen. Grote klanten zitten met hun kassa's, webshops en administratie diep in het systeem. De keerzijde is dat diezelfde grote klanten veel onderhandelingsmacht hebben, wat zichtbaar is in de dalende take rate. Concurrenten als Stripe en Checkout.com concurreren stevig op tarief, waardoor Adyen zijn prijzen niet makkelijk kan verhogen.
Waardering
Disclaimer
De in dit rapport opgenomen koersdoelen en financiële prognoses zijn gebaseerd op veronderstellingen en inschattingen op het moment van schrijven. Er is geen garantie dat deze verwachtingen zullen uitkomen. Marktomstandigheden en bedrijfsresultaten kunnen sterk fluctueren.
Jaarcijfers en balans
Bedragen in EUR miljoen, behalve winst per aandeel in euro. LTM is de laatste twaalf maanden tot en met juni 2026.
| 2021 | 2022 | 2023 | 2024 | 2025 | LTM | |
|---|---|---|---|---|---|---|
| Netto-omzet | 1.002 | 1.330 | 1.626 | 1.996 | 2.364 | 2.574 |
| Omzetgroei | 46,4% | 32,8% | 22,3% | 22,8% | 18,4% | 18,3% |
| EBITDA | 630 | 728 | 743 | 992 | 1.246 | 1.344 |
| EBITDA-marge | 62,9% | 54,8% | 45,7% | 49,7% | 52,7% | 52,2% |
| Operationele winst (EBIT) | 595 | 665 | 682 | 900 | 1.121 | 1.203 |
| Nettowinst | 470 | 564 | 698 | 925 | 1.063 | 1.126 |
| Winst per aandeel | 15,32 | 18,17 | 22,43 | 29,59 | 33,61 | 35,58 |
Bron: Adyen
Adyen rapporteert geen aangepaste winst per aandeel. De cijfers hierboven zijn de gewone, gerapporteerde winst. Opvallend in de laatste twaalf maanden is dat de winst minder hard groeide dan de omzet. Eén oorzaak is de rente: de netto rentebaten zakten in het eerste halfjaar van €34,5 naar €8,6 miljoen.
Eind juni had Adyen €12,4 miljard aan liquide middelen en geen bankschuld. Dat bedrag is niet allemaal van aandeelhouders. Ongeveer €8,1 miljard is geld van klanten dat Adyen nog moet doorstorten, en op 1 juli betaalde Adyen samen zo'n €1,1 miljard voor Talon.One en Orb. Trek ik daarnaast de leaseverplichtingen en overige schulden aan leveranciers af, dan houd ik ongeveer €2,5 miljard eigen netto kas over, zo'n €80 per aandeel. Analisten noemen vaak een kaspositie van rond €9,5 miljard, maar daarin zit nog een post in van klanttegoeden. Voor de ondernemingswaarde reken ik met de voorzichtige €2,5 miljard.
Daar komt elk jaar geld bij. Van de EBITDA blijft na investeringen normaal zo'n 86 procent over als vrije kasstroom volgens Adyens eigen definitie, voor belasting. Adyen keert geen dividend uit en koopt geen aandelen in, dus die kas groeit door zolang het bedrijf geen grote overnames doet.
De nieuwe rekensom
Ik waardeer Adyen op ondernemingswaarde gedeeld door EBITDA, kortweg EV/EBITDA. De ondernemingswaarde is de beurswaarde min de eigen netto kas: €26,5 miljard min €2,5 miljard is €24,0 miljard. Die maatstaf past hier beter dan de koers-winstverhouding, omdat de marge nu precies de variabele is die verandert en omdat de grote kaspositie de K/W vertekent. Adyen investeert weinig in zware apparatuur, waardoor de EBITDA dicht bij de werkelijke kasstroom ligt. Wel ligt de investeringsbehoefte dit jaar met 7 procent van de omzet hoger dan normaal.
Op de huidige ondernemingswaarde betaal je 17,8 keer de EBITDA van de afgelopen twaalf maanden en 16,7 keer de EBITDA die Adyen voor 2026 verwacht: 50 procent marge op een omzet van zo'n €2,87 miljard.
In mijn basisscenario groeit de netto-omzet met 21 procent in 2026, 20 procent in 2027 en 18 procent in 2028, naar €4,05 miljard. De groei zakt iets terug, omdat de bijdrage van de overnames na een jaar uit de groeicijfers valt en de take rate blijft dalen. De EBITDA-marge gaat van 50 naar 52 procent. Dat geeft €2,1 miljard EBITDA in 2028. Op de huidige ondernemingswaarde is dat 11,4 keer.
Het verschil met het oude doel is goed te kwantificeren. Iedere procentpunt marge in 2028 is ongeveer €40 miljoen EBITDA. Bij 20 keer de EBITDA is dat €810 miljoen ondernemingswaarde, ruim €25 per aandeel. Drie procentpunt, het verschil tussen 55 en 52 procent, kost dus zo'n €76 per aandeel. De koers zakte vandaag met ongeveer €106. De markt rekent dus niet alleen met minder EBITDA, maar ook met een lagere waardering voor die EBITDA, omdat een bedrijf zonder margedoel minder voorspelbaar is.
Welke multiple past bij Adyen
Sinds de beursgang in 2018 noteerde Adyen gemiddeld rond 60 keer de EBITDA, met uitschieters boven 150 keer in 2018, 2020 en 2021. Die waarderingen hoorden bij een ander bedrijf. De omzet groeide toen met 50 tot 60 procent per jaar en de winst per aandeel in de beste jaren met bijna 80 procent. Sindsdien is de groei stap voor stap vertraagd: 33 procent in 2022, 22 procent in 2023 en 2024 en 18 procent in 2025 en over de laatste twaalf maanden. De winst per aandeel groeide in 2023 met 23 procent, in 2024 met 32 procent en in 2025 met 14 procent.
De multiple daalde mee. Na de koersval van augustus 2023 zakte de waardering kort naar rond 17 keer, herstelde eind 2023 naar ruim 50 keer, schommelde in 2024 tussen 35 en 45 keer en liep vanaf eind 2025 terug naar onder de 20 keer.
Voor eind 2028 reken ik in de basis met 20 keer de EBITDA van dat jaar. Daar hoort een EBITDA-groei van 19 procent per jaar tot en met 2028 bij en daarna nog 15 tot 17 procent per jaar. Een bedrijf dat zo groeit, geen schuld heeft, 50 procent EBITDA-marge haalt en jaarlijks meer dan een miljard euro kas genereert, verdient wat mij betreft een premie op de huidige 17,8 keer. Tegelijk blijf ik ruim onder de 35 tot 45 keer van 2024, omdat de groei sindsdien verder is vertraagd en het margedoel is verdwenen. 20 keer is dus een bescheiden herstel van de waardering, geen terugkeer naar oude niveaus.
Drie scenario's
Koersdoelen per eind 2028. EV/EBITDA op de EBITDA van 2028, plus de verwachte eigen netto kas eind 2028. Jaarlijks koersrendement vanaf €838,30, exclusief valuta-effecten. Adyen keert geen dividend uit.
| Scenario | EBITDA 2028 | EV/EBITDA | Koersdoel | Rendement per jaar |
|---|---|---|---|---|
| Laag | €1,74 mrd | 14 | €935 | 5,1% |
| Basis | €2,11 mrd | 20 | €1.510 | 31,0% |
| Hoog | €2,33 mrd | 25 | €2.020 | 49,8% |
Van ondernemingswaarde naar koersdoel tel ik de eigen netto kas eind 2028 op en deel ik door het aantal aandelen. Die kas groeit in mijn berekening van €2,5 miljard naar €5,8 tot €6,6 miljard, afhankelijk van het scenario. Het aantal aandelen stijgt van 31,6 naar ongeveer 32,1 miljoen door aandelenbeloningen en de aandelen die de oprichters van Talon.One en Orb ontvangen. Laat ik de kasopbouw na vandaag buiten beschouwing, dan komt het basiskoersdoel uit op ongeveer €1.390, zo'n 26 procent per jaar. Die kas is alleen waard wat het management er later mee doet.
In het lage scenario vertraagt de omzetgroei na 20 procent in 2026 naar 15 procent in 2027 en 13 procent in 2028, tot €3,7 miljard. De extra investeringen leveren weinig op en de marge zakt naar 47 procent. De EBITDA groeit dan vanaf 2025 met 12 procent per jaar naar €1,74 miljard. Bij een groei rond 10 procent na 2028 past 14 keer de EBITDA, ongeveer het dieptepunt van 2023. Dat het koersdoel van €935 dan nog boven de huidige koers ligt, komt vooral door de kas die Adyen ook in dit scenario blijft opbouwen.
In het basisscenario groeit de omzet met ongeveer 20 procent per jaar naar €4,05 miljard, bij een marge van 52 procent. De EBITDA stijgt van €1,25 miljard in 2025 naar €2,11 miljard, 19 procent per jaar. Bij 20 keer die EBITDA kom ik op €1.510.
In het hoge scenario groeit de omzet met 21 procent per jaar naar €4,23 miljard en levert het investeringsprogramma snel op, waardoor de marge in 2028 toch op 55 procent uitkomt. De EBITDA stijgt dan met 23 procent per jaar naar €2,33 miljard. Bij een blijvende groei van rond 20 procent past 25 keer de EBITDA, nog altijd onder de waardering van 2024.
Bijstelling van mijn koersdoel
Begin oktober kwam ik voor Adyen nog uit op een koersdoel van €1.738 voor eind 2028. Dat was gebaseerd op €4,18 miljard omzet, de 55 procent EBITDA-marge van het management en 22,5 keer de EBITDA, plus €3,86 miljard netto kas. Na vandaag stel ik dat bij naar €1.510, ongeveer 13 procent lager.
De iets lagere omzet kost ongeveer €51 per aandeel en de lagere marge van 52 procent zo'n €85. De stap van 22,5 naar 20 keer de EBITDA kost ruim €160 per aandeel. Daarnaast reken ik de kas nu voorzichtiger: alle kortlopende verplichtingen gaan eraf, waardoor ik op €2,5 miljard uitkom. De kas die Adyen tot eind 2028 opbouwt, tel ik nu wel mee. Per saldo levert de kas ongeveer €76 per aandeel op.
Risico's
De marge komt niet terug
Kans: middel. Impact: hoog. Zonder doelstelling is er geen meetlat meer voor de kosten. Als de investeringen in personeel en producten niet tot hogere groei leiden, blijft de marge rond 50 procent hangen of zakt verder. Bij €4 miljard omzet in 2028 kost elke procentpunt ongeveer €40 miljoen EBITDA, bij 20 keer de EBITDA ruim €25 per aandeel. Een marge van 47 procent in plaats van 52 procent kost zo'n €125 per aandeel, en dan daalt waarschijnlijk ook de waardering.
Groei via steeds goedkopere transacties
Kans: middel. Impact: middel. Het volume groeit structureel harder dan de omzet, omdat grote klanten meer volume tegen lagere tarieven aanleveren. Dat is zolang de omzetgroei rond 20 procent blijft geen probleem. Vertraagt de volumegroei bij grote klanten in Digital, dan valt die steun weg en blijft er een lagere take rate over. Daarnaast moeten Talon.One en Orb bewijzen dat ze aan bestaande klanten kunnen worden verkocht; dat Adyen voor het eerst grotere overnames doet, voegt een integratierisico toe.
Oordeel
Wat mij betreft nog geen paniek. Adyen is bij €838,30 aantrekkelijk gewaardeerd. Ook met een lagere marge kom ik in het basisscenario uit op €2,1 miljard EBITDA in 2028. Bij 20 keer die EBITDA, plus de kas die Adyen tot dan opbouwt, kom ik op een koersdoel van €1.510. Dat komt neer op ongeveer 31 procent koersrendement per jaar. Mijn eerdere koersdoel van €1.738 stel ik daarmee 13 procent omlaag. Het verschil tussen de koersdaling van vandaag en de EBITDA die verloren gaat door de lagere marge, laat zien dat de markt ook minder wil betalen voor het bedrijf zelf. Dat maakt het instapmoment juist beter, mits de groei standhoudt.
Samenvatting
- Adyen verwerkt online en in de winkel betalingen voor grote bedrijven via één eigen platform met eigen licenties. Het verdient een kleine vergoeding per transactie: in het derde kwartaal ongeveer €1,64 per €1.000 aan betalingen.
- De moat is breed: grote klanten richten hun webshop, kassa's en administratie in op Adyen en verplaatsen daar in de loop der jaren steeds meer volume naartoe. Die schaal drukt wel op de take rate.
- De netto-omzet steeg in het derde kwartaal met 23 procent naar €738,1 miljoen, waarvan ongeveer 2 procentpunt uit de overnames van Talon.One en Orb. Unified Commerce groeide 29 procent, Platforms 46 procent.
- Adyen verlaagt de verwachte EBITDA-marge voor 2026 van ongeveer 52 naar 50 procent en schrapt het doel van meer dan 55 procent in 2028 om harder te investeren. De koers zakte daarop van €944 naar €838,30.
- Bij €838,30 en €2,5 miljard eigen netto kas betaal je 16,7 keer de verwachte EBITDA van 2026. In mijn basisscenario stijgt de EBITDA met een marge van 52 procent naar €2,1 miljard in 2028. Met 20 keer die EBITDA plus de opgebouwde kas kom ik op een koersdoel van €1.510, ongeveer 31 procent koersrendement per jaar. Dat is 13 procent onder mijn eerdere koersdoel van €1.738.
- Het grootste risico is dat de investeringen weinig opleveren en de marge structureel lager blijft. In het lage scenario, met 47 procent marge, €1,74 miljard EBITDA en 14 keer de EBITDA, komt de koers uit op €935.
- Volg de doelstellingen voor 2027 in februari, de groei zonder overnames rond 20 procent en de groei van Platforms en Unified Commerce om te beoordelen of het basisscenario op koers ligt.
Disclaimer
De informatie in dit onderzoek is uitsluitend bedoeld voor algemene informatiedoeleinden en vormt geen (persoonlijk) beleggingsadvies, aanbeveling of uitnodiging tot het kopen of verkopen van financiële instrumenten. Hoewel de informatie met zorg is samengesteld, wordt geen garantie gegeven voor de volledigheid, juistheid of actualiteit ervan. De auteur aanvaardt dan ook geen enkele aansprakelijkheid voor directe of indirecte schade, van welke aard dan ook, die voortvloeit uit het gebruik van deze informatie. Beleggen brengt risico's met zich mee, waaronder verlies van (een deel van) het ingelegde vermogen. Lezer wordt nadrukkelijk aangeraden om, voor het nemen van beleggingsbeslissingen zelf onderzoek te doen en/of een onafhankelijke gekwalificeerde financieel adviseur te raadplegen. De auteur is geen beleggingsadviseur en heeft een longpositie in dit bedrijf.